


L’S&P 500 ha chiuso in calo venerdì dopo che la forte crescita dell’occupazione negli Stati Uniti ha aumentato le aspettative per un rialzo dei tassi a settembre. Le ultime minacce di Trump su tariffe commerciali e dazi sui semiconduttori hanno aggiunto ulteriore incertezza, mentre gli investitori hanno rivolto l’attenzione ai prossimi dati sull’inflazione. I rialzi nei titoli dei semiconduttori e dell’energia hanno contribuito a limitare le perdite più ampie. A mio avviso, il quadro per le azioni USA resta incerto nel breve termine. Tuttavia, la struttura tecnica più ampia rimane rialzista fintanto che l’indice si mantiene sopra 7.620. Questo articolo presenta i principali rischi legati ai dazi, i catalizzatori economici, i movimenti settoriali e i livelli tecnici che potrebbero determinare il movimento dell’S&P 500.
Tariffe di Trump e Dazi sui Semiconduttori Aumentano i Rischi per l’S&P 500
Il presidente Donald Trump ha dichiarato venerdì che potrebbe fermare gli scambi con paesi nei confronti dei quali gli Stati Uniti registrano un deficit commerciale a meno che la Fed non riduca i tassi di interesse. Ha affermato che i tassi alti mettono gli Stati Uniti in una posizione di svantaggio ingiusto. Il commento è arrivato dopo che il solido rapporto sull’occupazione ha spinto il mercato a punteggiare aspettative di tassi più elevati. Le tensioni tra politica commerciale e politica monetaria potrebbero aumentare la volatilità sui titoli statunitensi.
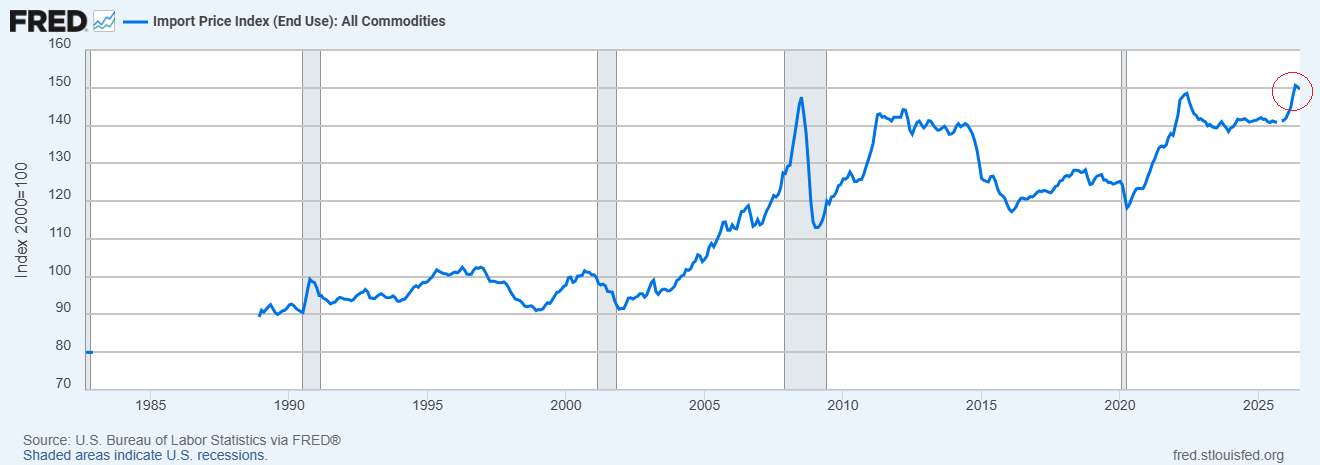
La minaccia mette l’S&P 500 in una situazione difficile. Nuove tariffe o restrizioni commerciali più estese potrebbero aumentare il prezzo delle importazioni. Questi costi possono essere assorbiti dalle aziende tramite margini di profitto ridotti o trasferiti ai consumatori tramite prezzi più alti. Ciò contribuirebbe all’inflazione in futuro e renderebbe più difficile per la Fed tagliare i tassi. A mio avviso, il mercato resterà sensibile fino a quando gli investitori non sapranno se le dichiarazioni di Trump si tradurranno effettivamente in qualche tipo di modifica di politica. Il grafico qui sotto mostra che le imprese già affrontano costi d’importazione elevati e che nuove tariffe potrebbero aggiungere ulteriore pressione
L’amministrazione Trump ha anche predisposto una nuova linea d’azione sui dazi per le importazioni di semiconduttori. Il Segretario al Commercio Howard Lutnick ha detto che i produttori di chip con sede negli Stati Uniti potrebbero essere in grado di evitare i dazi. Le società che coinvolgono produzione all’estero potrebbero affrontare dazi per rendere i loro prodotti disponibili negli Stati Uniti. Queste misure potrebbero includere anche computer portatili, console per videogiochi e server per centri dati.
Venerdì la Corea del Sud ha dichiarato che le attuali trattative con Washington includono investimenti nei semiconduttori. I produttori di chip sono cruciali per l’espansione dell’infrastruttura USA per l’intelligenza artificiale. Un alleggerimento tariffario potrebbe favorire una maggiore produzione domestica. Ma le nuove fabbriche potrebbero non essere completate in tempo per evitare che i dazi sui chip esteri facciano salire i costi per le società tecnologiche e per i fornitori di centri dati.
Il Solido Rapporto sull’Occupazione USA Aumenta le Probabilità di un Rialzo dei Tassi a Settembre
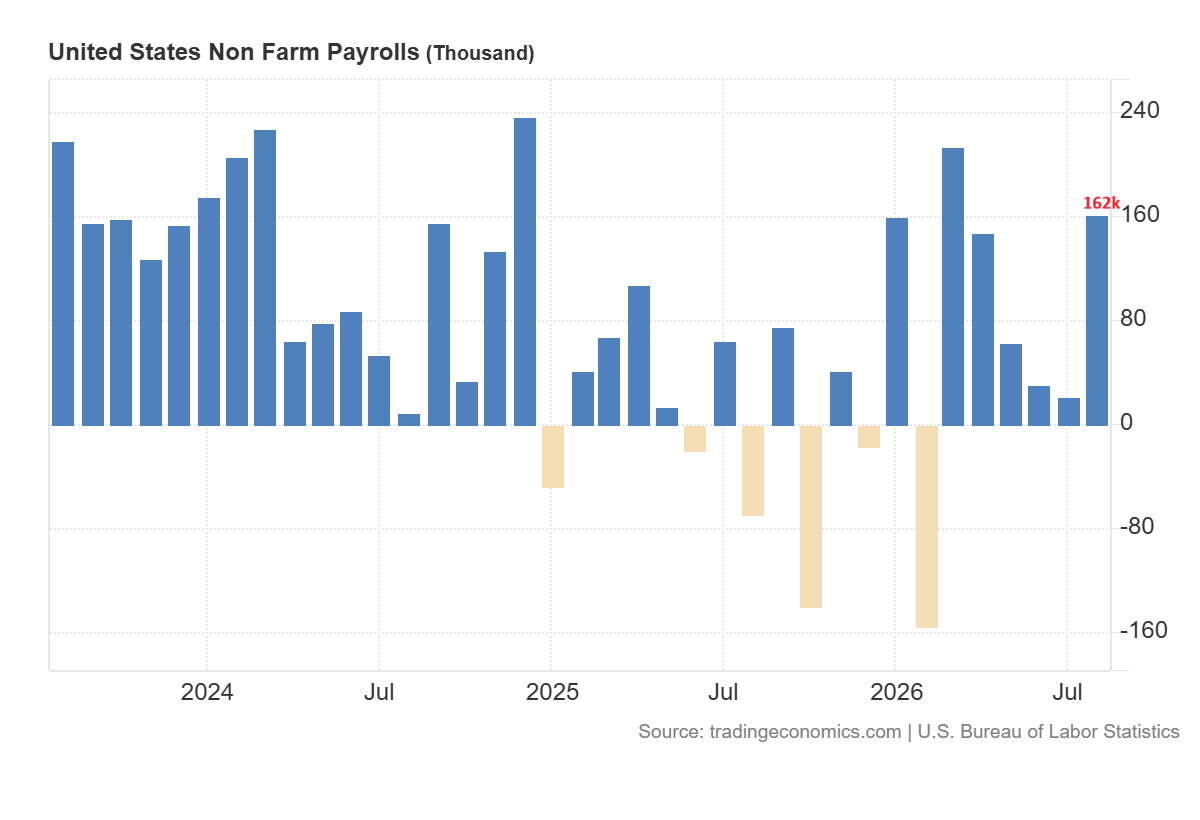
L’economia statunitense ha creato 162.000 posti di lavoro in agosto. Il mercato si aspettava solo 56.000 occupati. Il tasso di disoccupazione è rimasto al 4,1% come previsto. Il rapporto robusto offre alla Fed più spazio per concentrarsi sull’inflazione. Il presidente della Fed Kevin Warsh ha già indicato la stabilità dei prezzi come suo obiettivo primario. Il rapporto è stato il dato più volatile del mese ma ha comunque spostato l’attenzione della Fed verso l’inflazione.
Le probabilità di un aumento dei tassi alla riunione del 15-16 settembre sono del 60% secondo lo strumento FedWatch. Il Dow Jones è sceso di oltre 400 punti venerdì, chiudendo a 45.208. L’S&P 500 ha perso lo 0,38% a 7.713. A mio avviso, il calo delle azioni USA dopo i dati sull’occupazione è stato una reazione istintiva e non un giudizio definitivo. La settimana è stata volatile, con dati economici, utili societari e le dichiarazioni del governatore della Fed Christopher Waller che hanno fatto oscillare le aspettative sui tassi.
I Titoli dell’Energia e dei Semiconduttori Sostengono l’S&P 500
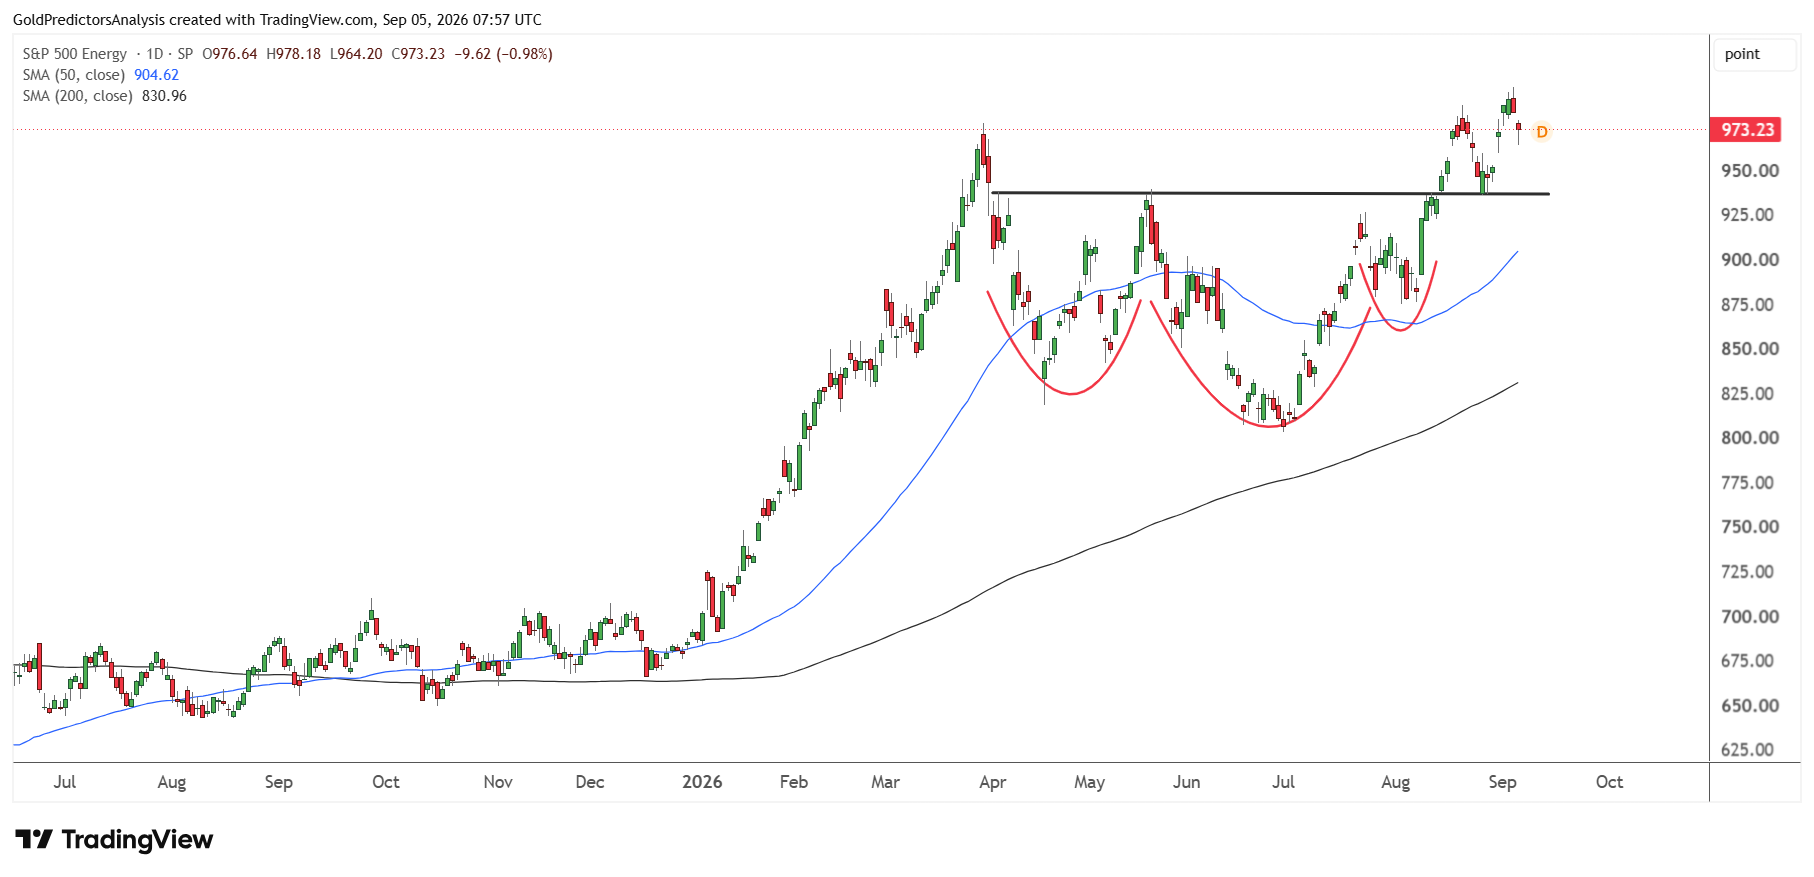
I titoli dell’energia e delle utilities sono saliti, mentre i titoli consumer discretionary sono scesi. Questo ha spinto l’S&P 500 verso il basso. Tuttavia, i titoli delle utility appaiono leggermente deboli poiché l’indice utilities dell’S&P 500 rimane in una tendenza negativa nel breve termine. L’indice energia dell’S&P 500, invece, resta in una forte tendenza rialzista e forma una struttura di prezzo positiva con un testa e spalle invertito, come si vede nel grafico sottostante.
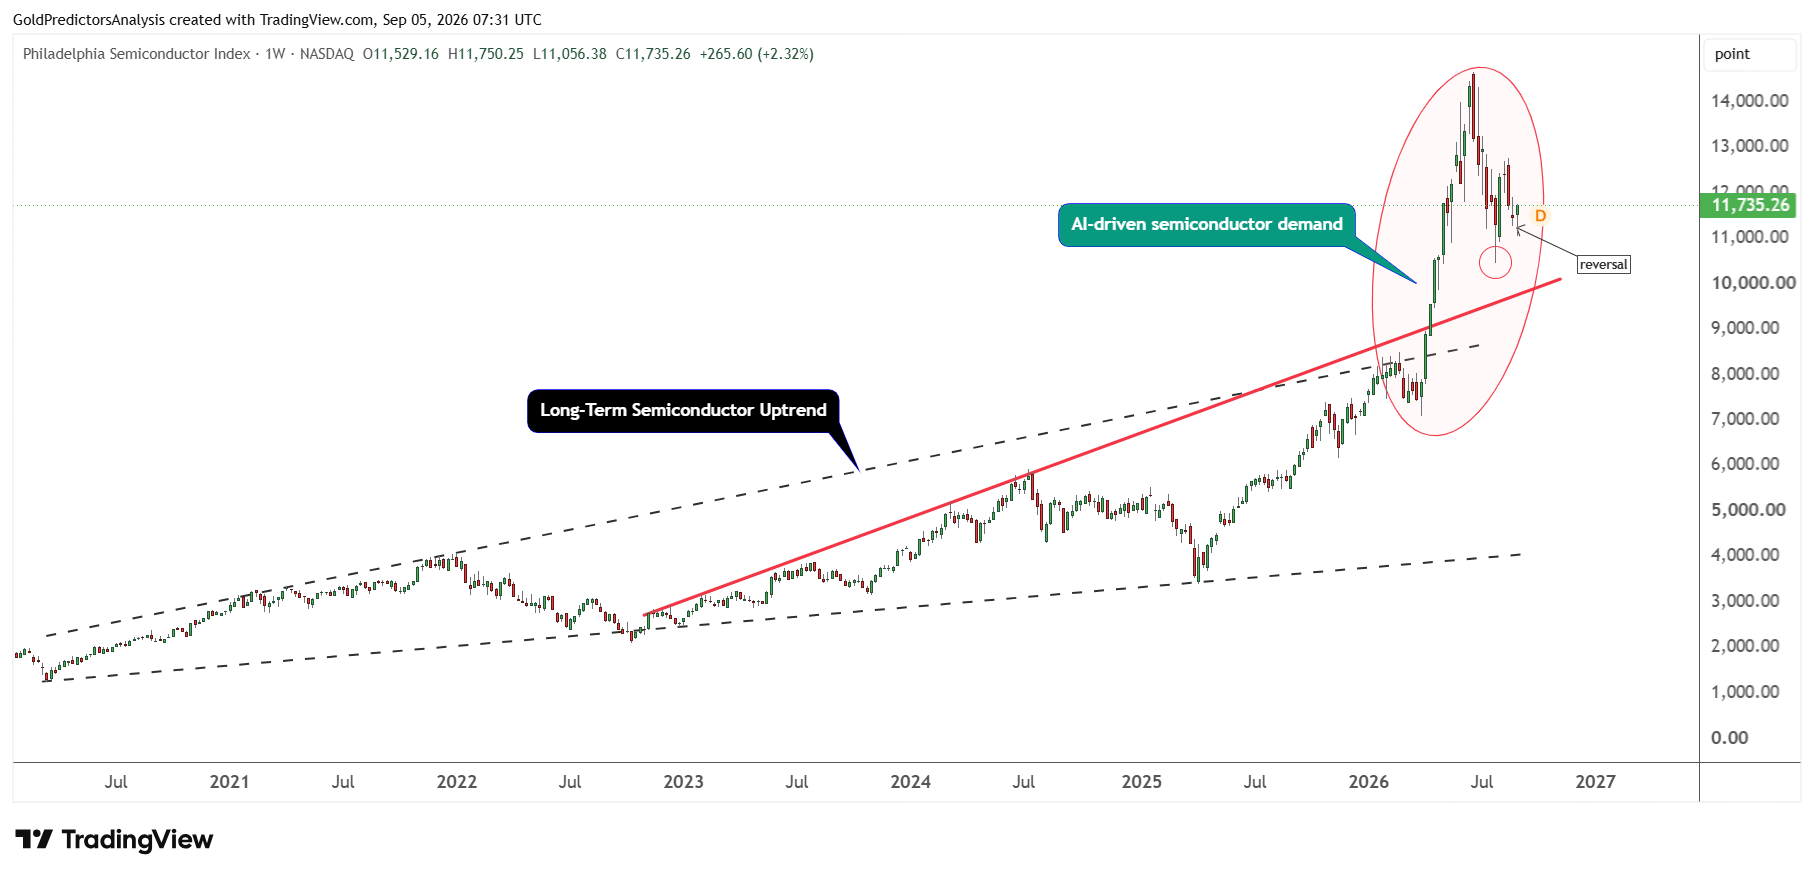
L’indice PHLX Semiconductor ha guadagnato il 2,32% la scorsa settimana e ha prodotto una candela di inversione chiave. Questa inversione all’interno della forte struttura positiva indica un forte slancio nei titoli dei semiconduttori nel breve termine.
Perdite Aziendali e Dati sull’Inflazione Mantengono gli Investitori Cauti
Lululemon è scesa di oltre il 16% venerdì dopo la revisione al ribasso delle stime di ricavi e utili per l’intero esercizio. Il prezzo delle azioni di Adobe è calato oltre il 6% dopo che il lungo CEO Shantanu Narayen ha annunciato che l’insider aziendale Anil Chakravarthy lo succederà. Le società legate ai mutui, istituite dal Congresso per sostenere il mercato immobiliare USA, hanno registrato forti perdite: Fair Isaac è scesa di oltre il 15%, TransUnion di oltre il 6% e Equifax è diminuita di oltre il 6%.
Gli investitori si stanno anche preparando per il weekend del Labor Day con il consueto rendimento stagionale debole di settembre all’orizzonte. Il mercato ora guarda alle letture di CPI e PPI. Letture più morbide potrebbero ridurre le prospettive di un aumento dei tassi e riportare l’indice verso l’alto. Letture sull’inflazione più calde rafforzerebbero il caso ribassista e aumenterebbero il rischio di ulteriori perdite.
S&P 500 Analisi Tecnica: Il Supporto a 7.620 Tiene l’Obiettivo 8.000
Dal punto di vista tecnico, l’S&P 500 rimane in una solida tendenza rialzista come si vede nel grafico daily qui sotto. Il grafico mostra la formazione di un pattern testa e spalle invertito nel 1° trimestre 2025 e poi l’emergere di un pattern a cuneo ampio ascendente da luglio 2025. Il prezzo ha inoltre formato un modello di ripresa a V a marzo 2026, seguito da una compressione dei prezzi a giugno e luglio 2026.
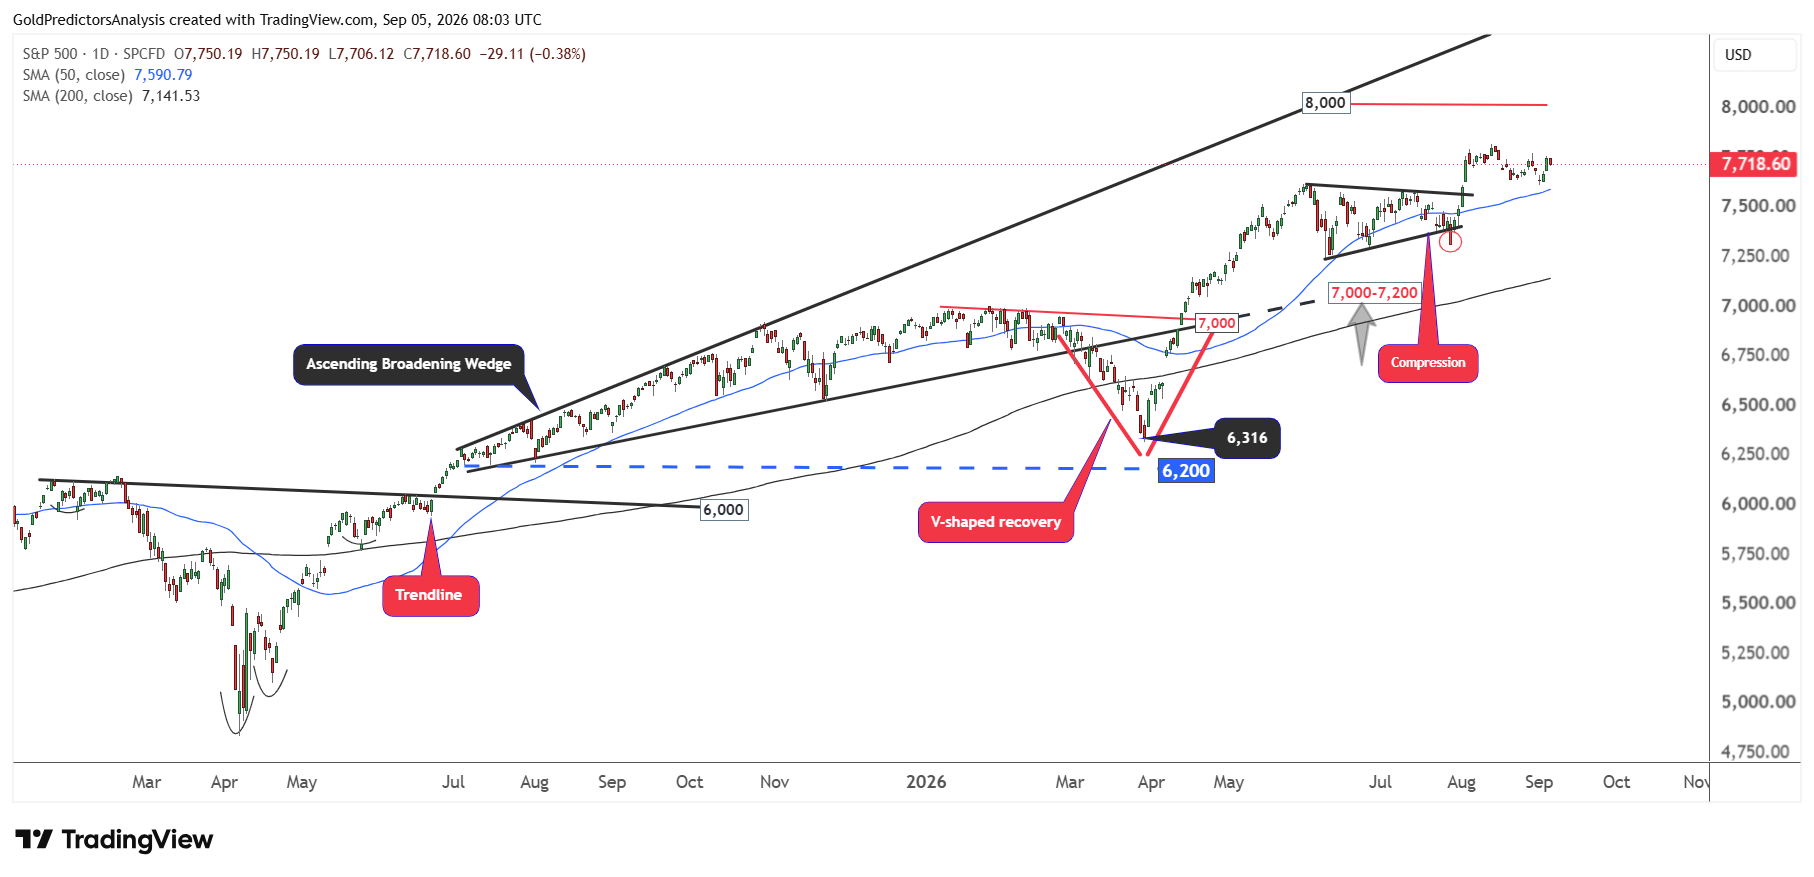
Questa struttura di prezzo dal 2025 indica un’azione di prezzo sostenuta e positiva con obiettivi verso livelli più elevati. L’indice si è consolidato sopra le medie mobili a 50 e 200 giorni e continua a mostrare slancio positivo. Questo slancio potrebbe spingere l’S&P 500 verso la resistenza immediata al livello di 8.000 nel breve termine. Una rottura al di sopra di 8.000 aprirebbe la strada per ulteriori rialzi verso 8.500.
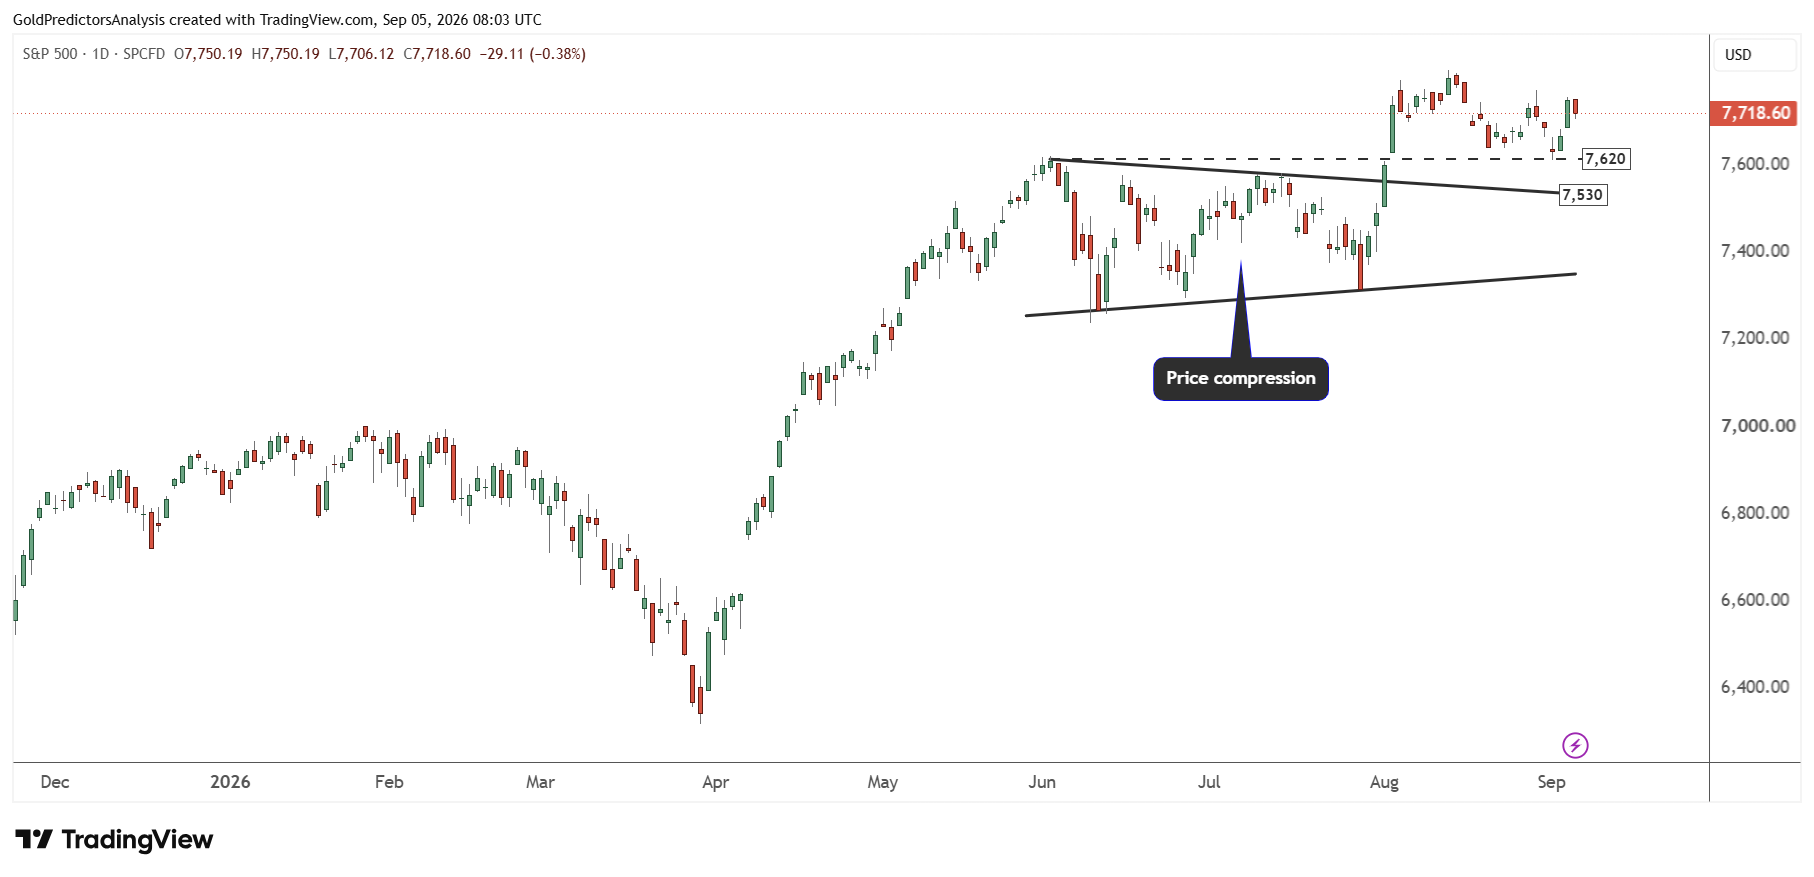
Il grafico sottostante mostra che il prezzo ha formato un pattern triangolare dall’high del 2 giugno 2026 fino al minimo del 29 luglio 2026. Il prezzo si è consolidato durante questi due mesi per poi rompere al rialzo il 3 agosto 2026 a 7.560. Il breakout sopra questo livello ha spinto l’indice verso l’alto. Come previsto, l’S&P 500 ha trovato supporto al primo livello di 7.620 e ha ripreso a salire. Finché 7.620 regge nel breve termine, l’indice probabilmente tenderà verso 8.000. Ma una rottura sotto 7.620 potrebbe spingere l’indice verso 7.530 come prossimo supporto chiave.
Livelli Chiave da Monitorare per l’S&P 500
L’S&P 500 potrebbe restare incerto nel breve termine poiché la forte crescita dell’occupazione ha aumentato il rischio di un rialzo dei tassi a settembre. Le minacce tariffarie di Trump potrebbero inoltre far aumentare i costi d’importazione e spingere l’inflazione verso l’alto. Il mercato ora osserva i prossimi dati sull’inflazione. Letture CPI e PPI più calde potrebbero alzare i rendimenti e spingere le azioni verso il basso. Ma se i dati sull’inflazione risultassero più morbidi, ciò potrebbe attenuare i timori di rialzi dei tassi e sostenere una ripresa del mercato.
Tuttavia, il quadro tecnico più ampio rimane rialzista nonostante il rischio di un aumento dei tassi. L’indice si mantiene sopra le medie mobili chiave e il breakout recente rimane intatto. Finché 7.620 tiene nel breve termine, l’S&P 500 potrebbe salire verso 8.000. Una rottura sopra 8.000 potrebbe aprire la strada verso 8.500. Ma una discesa sotto 7.620 potrebbe innescare un ritracciamento verso il supporto successivo a 7.530. Una rottura sotto 7.530 suggerirebbe un calo più profondo fino a 7.200. A mio avviso, il quadro è incerto più che ribassista, perché l’indice appare sovraesteso ma resta in una tendenza rialzista più ampia.
Leggi anche: Jackson Hole Rate Hike Risk Tests 55.000 in Dow Jones