Panoramica di Mercato
Le azioni statunitensi hanno ceduto terreno la scorsa settimana mentre il trade sull’IA è stato sotto pressione. Il Dow Jones Industrial Average ha chiuso a 52.002,41, in calo dello 0,67%. Il Nasdaq Composite si è assestato a 26.140,03, in calo del 4,48%, e l’S&P 500 ha chiuso a 7.659,44, in calo dell’1,95%.
Il trade sull’IA è il problema immediato. Le azioni del comparto dei semiconduttori e dell’hardware tecnologico sono state colpite, mentre il debito di CoreWeave, pari a circa 50 miliardi di dollari, ha rimesso al centro dell’attenzione dei trader il finanziamento dello sviluppo dell’IA. I rendimenti dei Treasury più elevati e la prospettiva di un altro aumento dei tassi da parte della Federal Reserve restano fattori di pressione sul settore tecnologico.
Gli utili sono l’evento principale di questa settimana. Le società dell’S&P 500 dovrebbero registrare una crescita degli utili del terzo trimestre superiore al 30%, secondo LSEG IBES. Meta Platforms, Lam Research, Texas Instruments, Tesla, Netflix, GE Aerospace e Procter & Gamble sono tutte attese con i loro report.
Le conference call sugli utili decideranno se gli acquirenti torneranno sul trade sull’IA o continueranno a premere sulla rottura recente. Le richieste settimanali di sussidio di disoccupazione arrivano giovedì, seguite venerdì dal Flash PMI manifatturiero, dal Flash PMI servizi e dalla revisione dell’indice di fiducia dei consumatori dell’Università del Michigan. La Fed è nel suo periodo di blackout.
Principali Dati Economici e Utili Rilevanti
Lunedì 19 ottobre
Utili Prima dell’Apertura
Cleveland-Cliffs (CLF), 0,22 USD per azione.
Fifth Third Bancorp (FITB), 0,83 USD per azione.
Rilasci Economici
14:00 GMT, NAHB Housing Market Index, previsioni 31 (precedente 32).
Utili Dopo la Chiusura
BOK Financial (BOKF), 2,52 USD per azione.
Steel Dynamics (STLD), 5,48 USD per azione.
W.R. Berkley (WRB), 1,15 USD per azione.
Martedì 20 ottobre
Utili Prima dell’Apertura
GE Aerospace (GE), 2,00 USD per azione.
General Motors (GM), 3,69 USD per azione.
Halliburton (HAL), 0,58 USD per azione.
Northrop Grumman (NOC), 7,18 USD per azione.
RTX (RTX), 1,78 USD per azione.
Rilasci Economici
12:15 GMT, ADP Weekly Employment Change, precedente 24,8K.
12:30 GMT, Permessi di Costruzione, previsioni 1,39M (precedente 1,40M).
12:30 GMT, Avviamenti di Nuove Costruzioni (Housing Starts), previsioni 1,30M (precedente 1,28M).
14:00 GMT, Pending Home Sales m/m, previsioni -0,4% (precedente 0,3%).
20:30 GMT, API Weekly Statistical Bulletin.
Utili Dopo la Chiusura
Netflix (NFLX), 0,82 USD per azione.
Netflix dovrebbe riportare una crescita annua degli utili per azione del 39% su una crescita dei ricavi dell’11,9% a 12,9 miliardi di dollari. La strategia di contenuti dell’azienda è al centro dell’attenzione dopo che la direzione ha sostituito il chief content officer e annunciato tagli che coinvolgono circa 1.000 dipendenti.
Mercoledì 21 ottobre
Utili Prima dell’Apertura
Abbott Laboratories (ABT), 1,42 USD per azione.
AT&T (T), 0,60 USD per azione.
CME Group (CME), 2,98 USD per azione.
NextEra Energy (NEE), 1,18 USD per azione.
Rilasci Economici
14:30 GMT, Scorte di Petrolio Greggio, precedente -8,6M.
Utili Dopo la Chiusura
Meta Platforms (META), 5,94 USD per azione.
Tesla (TSLA), 0,45 USD per azione.
IBM (IBM), 2,86 USD per azione.
Lam Research (LRCX), 2,18 USD per azione.
Texas Instruments (TXN), 2,42 USD per azione.
Meta è attesa con una crescita annua degli utili per azione del 465,7% su una crescita dei ricavi del 23,6% a 63,35 miliardi di dollari. I trader ascolteranno i piani di capex e se Muse AI sta producendo abbastanza crescita da giustificare le spese.
Tesla ha riportato 486.532 consegne di veicoli nel terzo trimestre, al di sopra delle stime di 461.000-462.000. Gli analisti prevedono che l’utile per azione calerà del 10,0% rispetto a un anno fa su ricavi di 28,11 miliardi di dollari.
Giovedì 22 ottobre
Utili Prima dell’Apertura
Honeywell (HON), 2,17 USD per azione.
Procter & Gamble (PG), 1,88 USD per azione.
Union Pacific (UNP), 3,47 USD per azione.
Valero Energy (VLO), 20,90 USD per azione.
Rilasci Economici
12:30 GMT, Richieste di Disoccupazione (Unemployment Claims), previsioni 200K (precedente 199K).
14:00 GMT, CB Leading Index m/m, previsioni -0,2% (precedente -0,1%).
14:30 GMT, Scorte di Gas Naturale, precedente 67B.
Utili Dopo la Chiusura
Western Digital (WDC), 4,08 USD per azione.
Venerdì 23 ottobre
Utili Prima dell’Apertura
American Express (AXP), 4,58 USD per azione.
SLB (SLB), 0,62 USD per azione.
Rilasci Economici
13:45 GMT, Flash PMI manifatturiero, previsioni 55,5 (precedente 55,9).
13:45 GMT, Flash PMI servizi, previsioni 58,0 (precedente 58,8).
14:00 GMT, Revisione UoM Consumer Sentiment, previsioni 46,3 (precedente 46,3).
14:00 GMT, Revisione UoM Inflation Expectations, precedente 4,7%.
Utili Dopo la Chiusura
Nessun report programmato.
Outlook Tecnico
Weekly Dow Jones Industrial Average Index
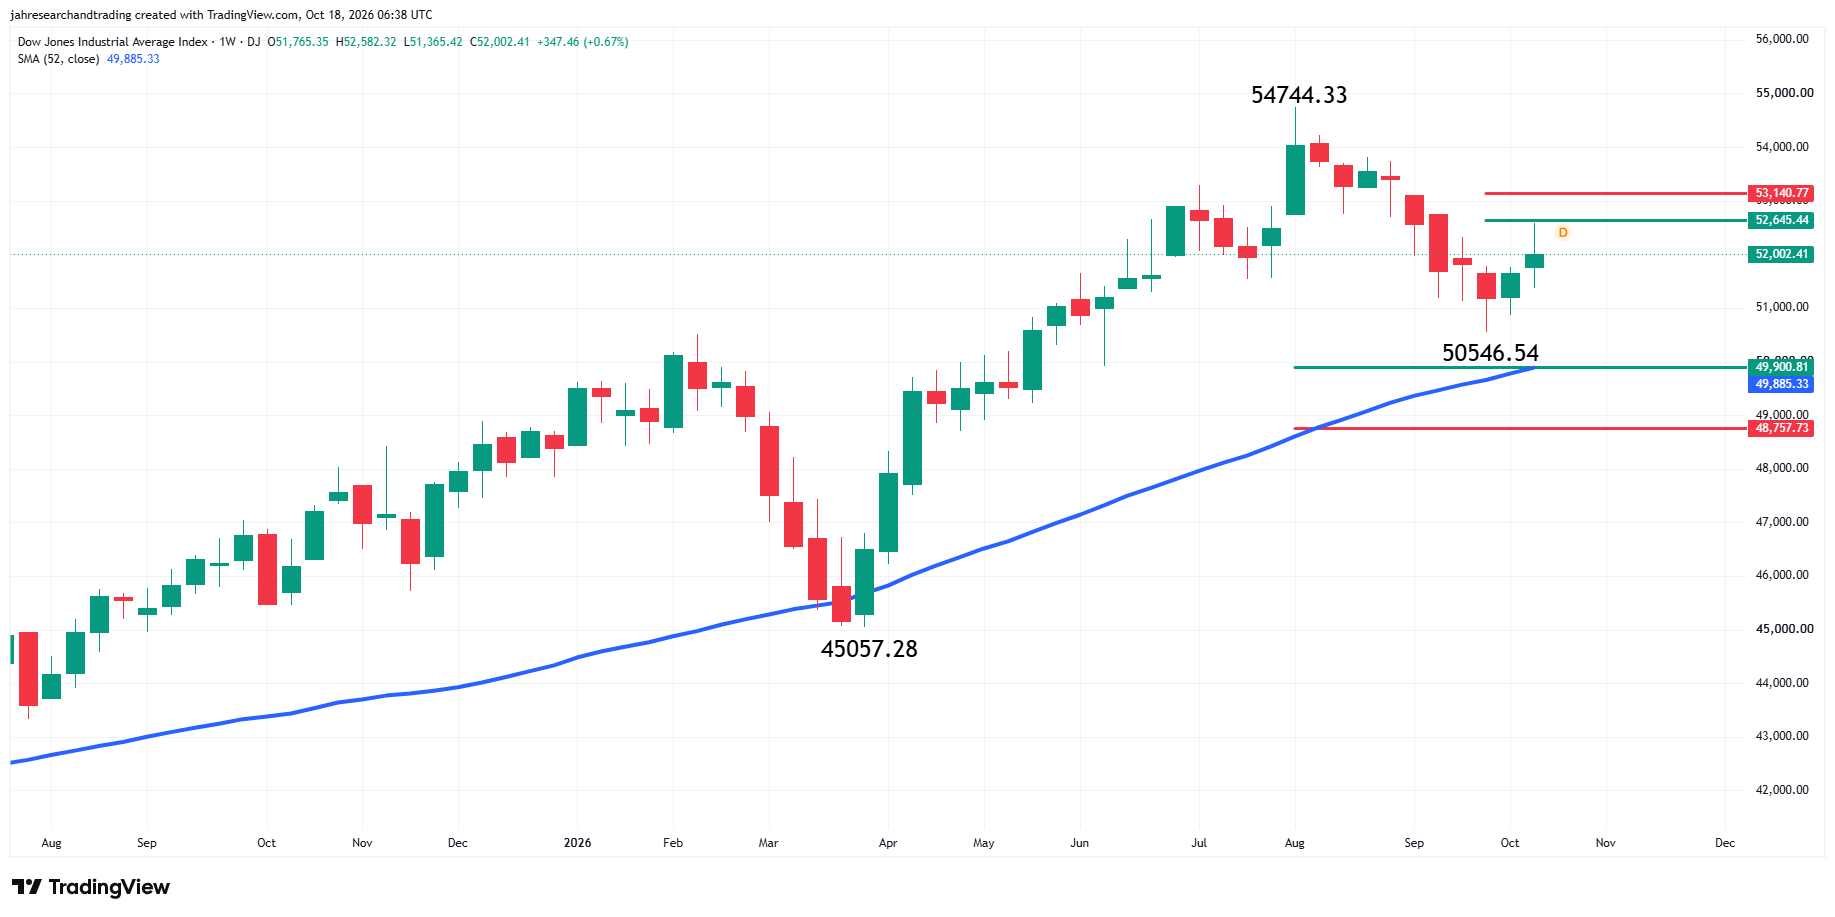
Dow Jones: 52.002,41 (-0,67%), Supporto a 50.546,54, 49.900,81, la SMA a 52 settimane a 49.885,33, 48.757,73 e 45.057,28, Resistenze a 52.645,44 e 53.140,77.
Weekly Nasdaq Composite Index
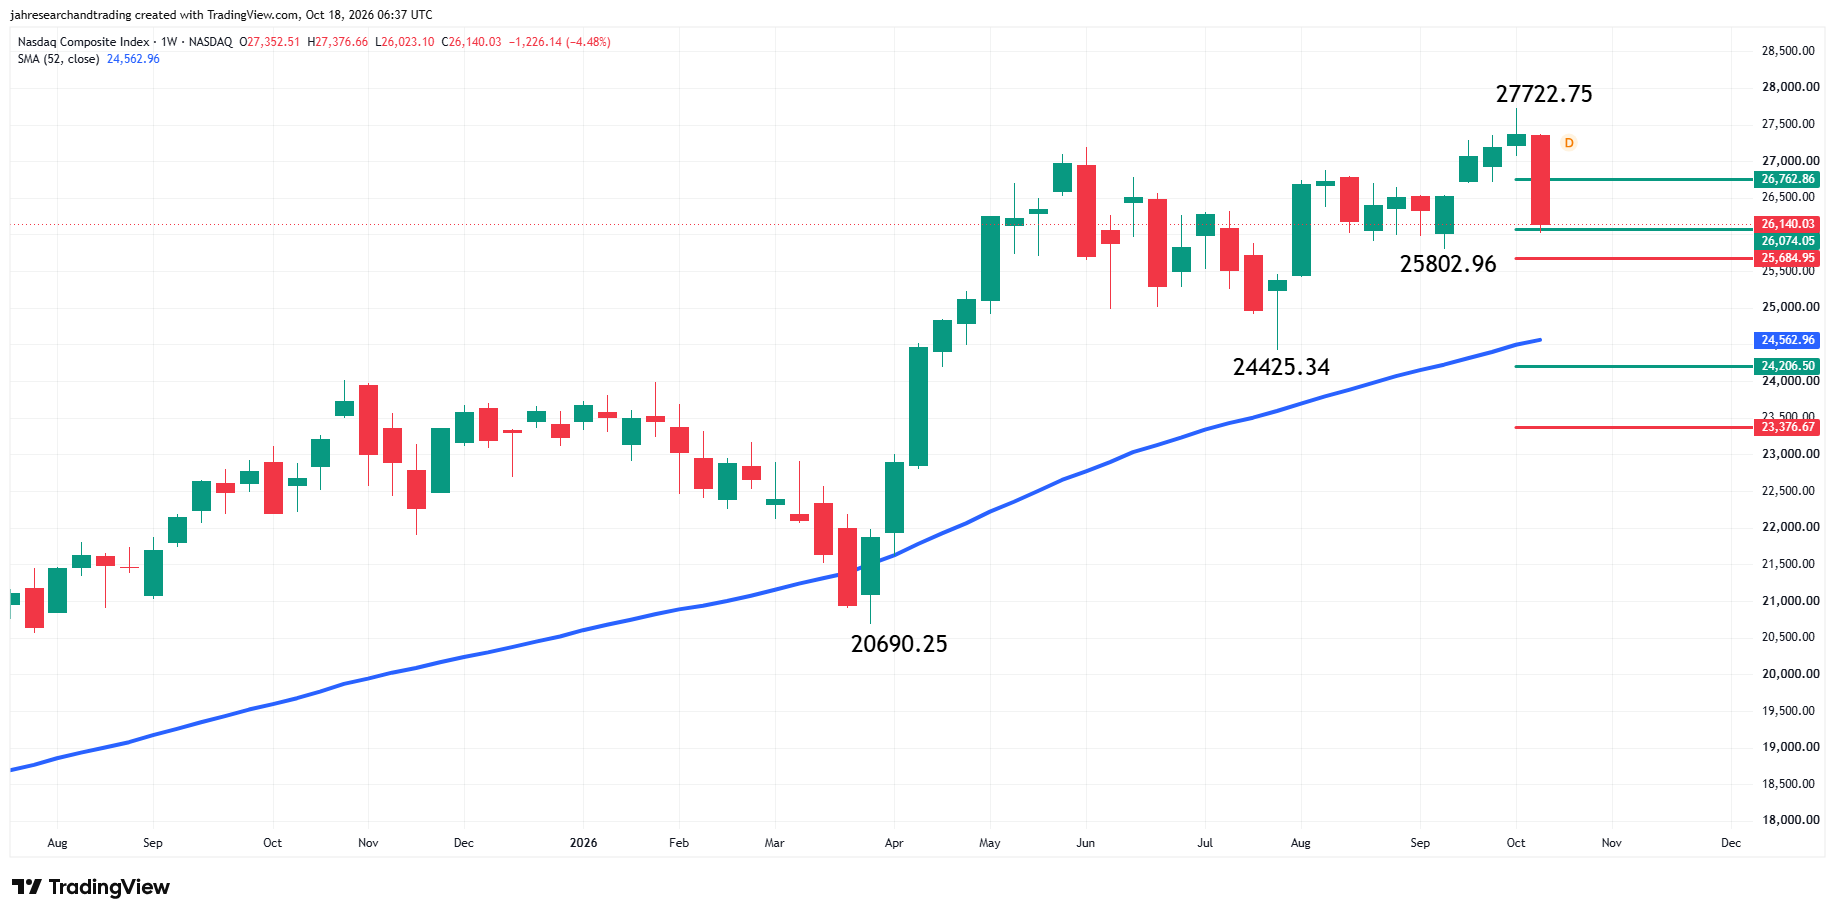
Nasdaq: 26.140,03 (-4,48%), Supporto a 26.074,05, 25.802,96, 25.684,95, la SMA a 52 settimane a 24.562,96, 24.425,34, 24.206,50 e 23.376,67, Resistenze a 26.726,86 e 27.722,75.
Weekly S&P 500 Index
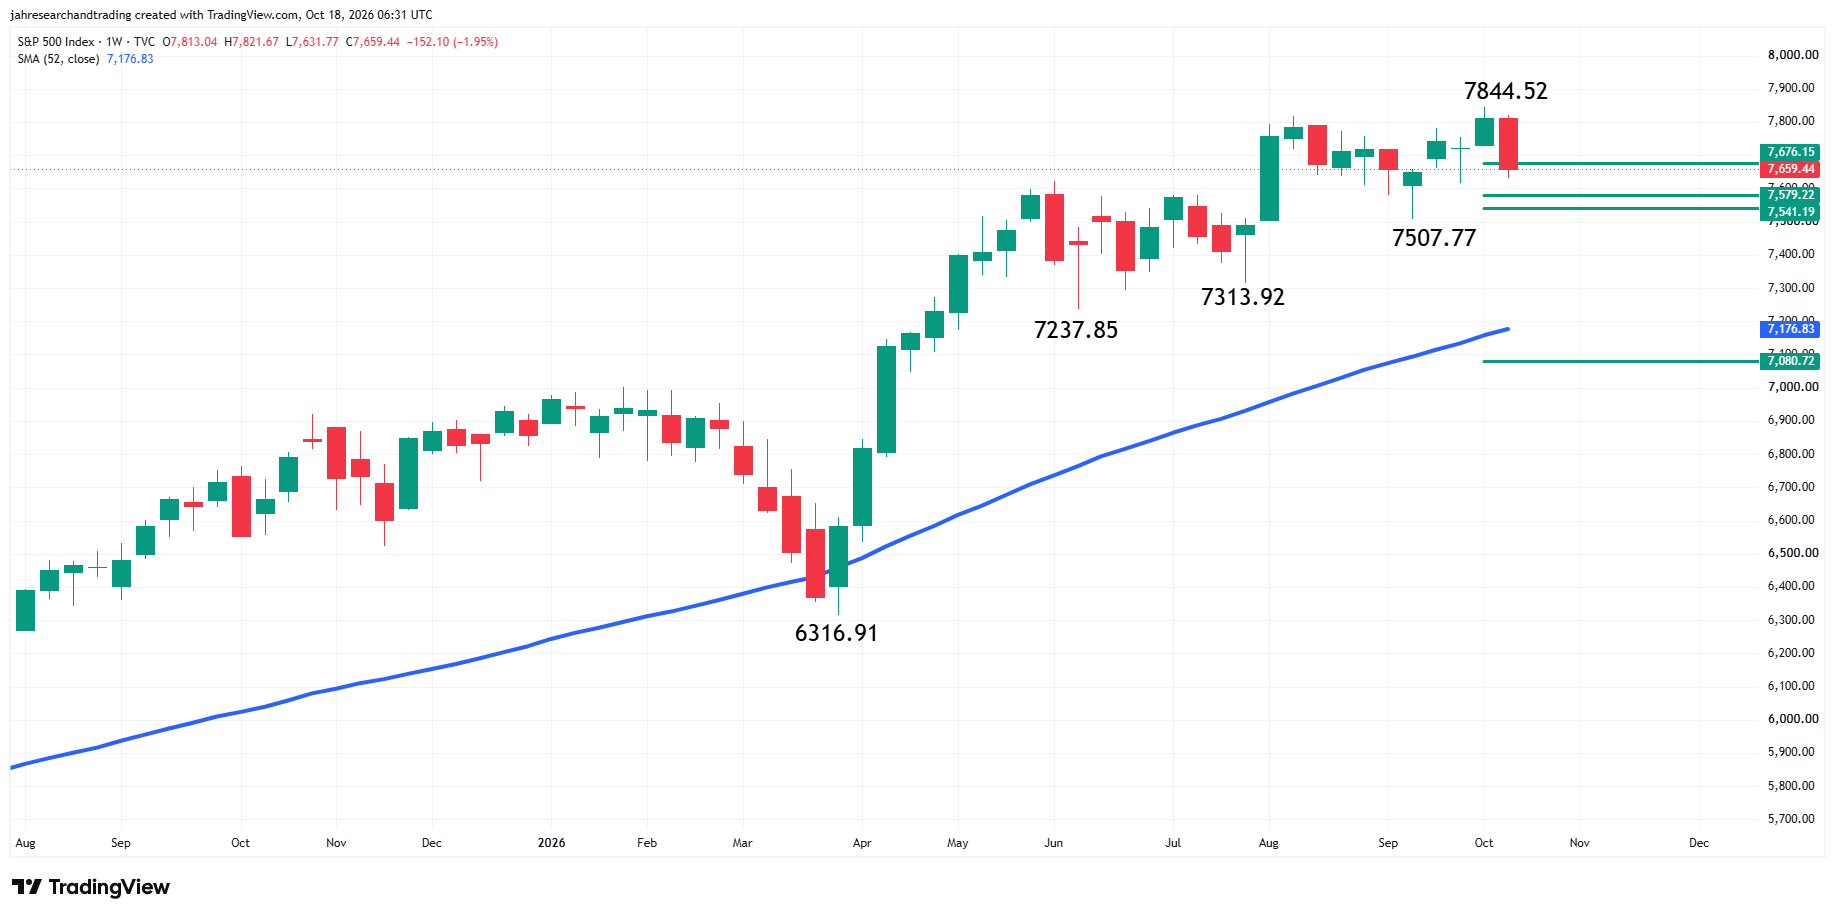
S&P 500: 7.659,44 (-1,95%), Supporto a 7.579,22, 7.541,19, 7.507,77, 7.313,92, 7.237,85, la SMA a 52 settimane a 7.176,83 e 7.080,72, Resistenze a 7.676,15 e 7.844,52.
Tutti i principali indici rimangono sopra le SMA a 52 settimane in rialzo, confermando un trend rialzista di lungo termine.
Prospettive
Il calendario degli utili mette il trade sull’IA sotto la lente. Meta, Lam Research, Texas Instruments, Tesla e IBM forniranno aggiornamenti a trader e investitori su spesa, domanda e costi per costruire capacità di IA. Netflix, GE Aerospace, Procter & Gamble, American Express e SLB aggiungono letture sui settori consumer, industriale ed energetico alla settimana.
Il Nasdaq inizia la settimana più vicino ai supporti dopo la netta rottura della scorsa settimana. Risultati solidi e piani di capex che mostrino un ritorno sugli investimenti in IA potrebbero riportare gli acquirenti sul settore tecnologico. Guidance debole o maggiori preoccupazioni sul finanziamento del debito manterrebbero la pressione sui livelli di supporto del Nasdaq a 26.074,05 e 25.684,95, con anche le aree di supporto di S&P 500 e Dow in gioco.