Quando le condizioni di mercato si fanno complesse, avere una protezione del portafoglio è molto utile. Gli ETF buffer fanno appunto questo, forniscono un livello di protezione definito contro le congiunture sfavorevoli dei mercati e aiutano così a mitigare le perdite potenziali.
Gli ETF buffer rientrano tra gli investimenti target outcome, una soluzione adatta a chi cerca di raggiungere traguardi di investimento difficili da perseguire con approcci tradizionali.
Scopriamo quindi cosa sono gli ETF buffer e come funzionano, quali i pregi e i difetti di una strategia buffer applicata ai mercati finanziari globali e/o settoriali.
Cosa sono gli ETF buffer?
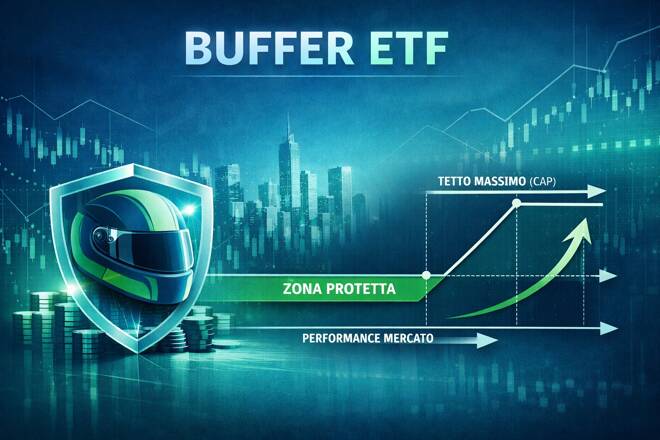
In breve, un ETF buffer è un tipo di fondo negoziato in borsa che ti da esposizione a un indice azionario (spesso lo S&P 500 o il Nasdaq) ma con:
- protezione parziale dalle perdite (il “buffer”),
- un tetto ai guadagni (il “cap”),
- su un orizzonte di tempo ben definito (di solito 12 mesi).
Sono chiamati anche defined outcome ETF perché, a differenza di un ETF tradizionale, il range di risultati possibili è “disegnato” a priori: sai in anticipo quanta parte delle perdite viene assorbita dal fondo e fino a che punto puoi partecipare ai rialzi.
L’idea di base è la seguente: meno dolore nei ribassi, in cambio di meno gioia nei forti rialzi.
Come funzionano gli ETF buffer?
Questi ETF non si limitano a comprare l’indice, usano strategie in opzioni (FLEX options, cioè opzioni negoziate in borsa ma con termini personalizzabili) per costruire la struttura di protezione e di cap.
In modo semplificato ecco il meccanismo adottato dagli sviluppatori di questa categoria di exchange traded fund:
- Esposizione al mercato
- Il fondo replica l’andamento di un indice (es. S&P 500), spesso tramite opzioni call sull’indice o sull’ETF che lo replica (tipo SPY).
- Creazione del buffer (protezione)
- Compra una opzione put per proteggersi dai ribassi.
- Vende altre opzioni (put a strike più basso, call a strike più alto) per ridurre il costo della protezione.
- Il risultato è che una certa percentuale di perdita viene assorbita dal fondo: tipicamente i primi 9 – 30 punti percentuali di ribasso sono “bufferizzati”, a seconda del prodotto.
- Imposizione del cap (tetto ai guadagni)
- Per pagare la protezione, il fondo vende una call sull’indice: se il mercato sale oltre un certo livello, i guadagni sono bloccati.
- Quel livello è il cap: se l’indice fa +25% e il cap è +12%, tu ti fermi a circa +12% e perdi il resto del guadagno, ma hai preservato il capitale durante le fasi difficili.
- Outcome period
- Tutto questo vale su un periodo definito (outcome period), di solito un anno.
- Alla fine del periodo, le opzioni scadono e il fondo resetta: compra un nuovo set di opzioni, con nuovo buffer e nuovo cap, che dipendono dalle condizioni di mercato e dal costo delle opzioni in quel momento.
Esempio pratico di come funzione una strategia buffer con ETF
Immagina un buffer ETF sull’indice S&P 500 con le seguenti caratteristiche:
- buffer 10% (protegge il primo 10% di perdita dell’indice);
- cap 14% (oltre il 14% di rialzo non partecipi ai guadagni);
- orizzonte 1 anno.
Se investi 10.000€ all’inizio del periodo:
- Scenario 1 – mercato -8%
- Il ribasso è interamente dentro il buffer.
- Risultato: il fondo assorbe la perdita, tu resti circa a 10.000€ (meno le commissioni).
- Scenario 2 – mercato -20%
- I primi 10% sono protetti, i successivi 10% li subisci.
- Risultato: la perdita è di circa il -10% invece del -20% quindi il capitale risultante è di 9.000€ (meno le commissioni del fondo).
- Scenario 3 – mercato +10%
- Il rialzo è sotto il cap (14%), quindi prendi tutto il +10%.
- Risultato: circa 11.000€ (meno le commissioni).
- Scenario 4 – mercato +20%
- Il rialzo supera il cap: tu ti fermi a +14%.
- Risultato: circa 11.400€ (meno le commissioni).
Questo è il cuore del concetto: tagli la coda negativa, ma tagli anche la coda positiva.
Tipologie di strategie di buffer con gli ETF e varianti
Vediamo ora quali tipologie di strategie di buffer con gli ETF hanno realizzato i provider (Innovator, First Trust, AllianzIM, ecc.) per gli investitori interessati a coprirsi in tempi di mercati ribassisti:
- Standard buffer (9% – 10%)
- Protezione sui primi 10 punti percentuali di perdita.
- Cap relativamente alto, perché la protezione è moderata.
- Power buffer (15%)
- Protezione più profonda (es. primi 15 punti percentuali di ribasso).
- Cap più basso, perché la protezione costa di più in termini di opzioni.
- Ultra buffer / range buffer (es. 5% – 30%)
- Protezione su una fascia di perdite (es. tra -5% e -30%).
- Tu assorbi i primi -5%, poi il fondo protegge il resto fino a -30%.
Esistono anche prodotti con protezione quasi totale (buffer molto ampio), ma lì il cap diventa molto stringente: praticamente rinunci a gran parte del potenziale di rialzo.
Il punto chiave degli ETF buffer: outcome period e timing
La cosa più delicata, che spesso viene fraintesa dagli investitori è questa:
- Il buffer e il cap “pubblicizzati” valgono solo se:
- compri il fondo all’inizio dell’outcome period;
- lo tieni fino alla fine del periodo.
Se quindi entri a metà periodo:
- Il mercato potrebbe essere già salito o sceso.
- Il buffer residuo e il cap effettivo non sono più quelli scritti nel nome del prodotto.
- Di fatto, ti stai comprando una struttura di opzioni già “in corsa”, con parametri diversi.
Se vendi prima della fine succede che:
- Non realizzi il profilo di protezione completo.
- Il tuo risultato dipende dal valore di mercato delle opzioni in quel momento, che può essere molto diverso dal payoff teorico a fine periodo.
In pratica: sono strumenti che funzionano meglio se li tratti come “contratti a scadenza”, non come ETF da comprare e vendere in un periodo qualsiasi dell’anno.
Pro e contro degli ETF buffer
Vantaggi
- Riduzione della volatilità e delle perdite moderate
- Se il mercato fa -10 / -15%, il buffer ti evita il pieno impatto.
- Questo può aiutare gli investitori più ansiosi a restare investiti invece di vendere nel panico.
- Profilo di rischio più prevedibile
- Sai in anticipo il range di risultati possibili (entro certi limiti).
- Può essere utile per chi ha orizzonti temporali specifici (es. 1–3 anni prima della pensione).
- Esposizione azionaria “addolcita”
- Può essere vista come alternativa a un mix azioni/obbligazioni, per chi vuole ancora equity ma con meno drawdown.
Svantaggi
- Cap sui guadagni
- Nei forti bull market, sottoperformi l’indice in modo netto.
- Se il mercato fa +25% e tu ti fermi a +10%, nel lungo periodo questo pesa molto sui guadagni.
- Costi più alti
- Le commissioni sono spesso 0,50–0,80% annue o più, molto superiori agli ETF passivi tradizionali.
- Complessità
- Devi capire bene:
- su quale indice è costruito;
- che tipo di buffer offre;
- qual è il cap;
- quando inizia e finisce l’outcome period.
- Non è un prodotto “plug & play” come un semplice ETF azionario.
- Devi capire bene:
- Rischio di usarli male
- Se li compri a metà periodo o li vendi prima della scadenza, il profilo di protezione può essere molto diverso da quello che pensavi.
A chi si rivolgono le strategie di ETF buffer?
In linea di massima, i buffer ETF sono pensati per:
- Investitori avversi al rischio, che:
- vogliono ancora esposizione azionaria,
- ma non sopportano bene drawdown del -20 / -30%.
- Persone vicine a obiettivi di breve/medio termine
- As esempio chi è a pochi anni dalla pensione e vuole ridurre la probabilità di un grosso crollo proprio nel momento sbagliato.
- Chi ragiona in orizzonti di 12 mesi
- perché la logica del prodotto è annuale (o trimestrale, a seconda della struttura).
Per un investitore giovane, con orizzonte di 20–30 anni, spesso è più efficiente:
- usare ETF azionari tradizionali,
- gestire il rischio con asset allocation (più o meno obbligazioni, cash, ecc.), piuttosto che pagare costi alti e rinunciare sistematicamente a parte dei rialzi.
Concludendo
Un buffer ETF è come un casco finanziario: ti protegge dai cali più comuni e meno violenti, ma per indossarlo devi accettare che la corsa sarà meno veloce quando la strada è tutta in discesa e i guadagni azionari mettono il turbo.
Scopri anche come investire su Mid e Small cap Italiane con un ETF attivo.