


Il Dow Punta alla Terza Settimana Consecutiva in Perdita Mentre il Nasdaq Tiene il Sostegno dall’IA
Il rendimento a 10 anni è salito di oltre quattro punti base, fino al 4,996% venerdì, e questo basta per dirvi quale parte del mercato è in difficoltà e quale no.
Il Dow è diretto verso la terza settimana consecutiva in perdita, in calo di oltre l’1% nella settimana. Lo S&P 500 è anch’esso più basso. Il Nasdaq è invece in corso per un guadagno settimanale di circa lo 0,5%.
Il mercato non sta vendendo tutto a causa dei rendimenti più elevati. Sta vendendo ciò che ha bisogno di tassi più bassi e mantenendo la parte che promette ancora crescita degli utili. Questa divisione è stata il trade della settimana e venerdì la conferma è arrivata.
Alle 14:04 GMT, il Dow Jones Industrial Average viene scambiato a 51.543,17, in calo di 234,87 punti, ovvero lo 0,45%. Lo S&P 500 viene scambiato a 7.622,04, in calo di 15,72 punti, ovvero lo 0,21%. Il Nasdaq Composite viene scambiato a 26.410,87, in calo di 7,43 punti, ovvero lo 0,03%.
Analisi Tecnica Giornaliera dell’Indice S&P 500 (SPX)
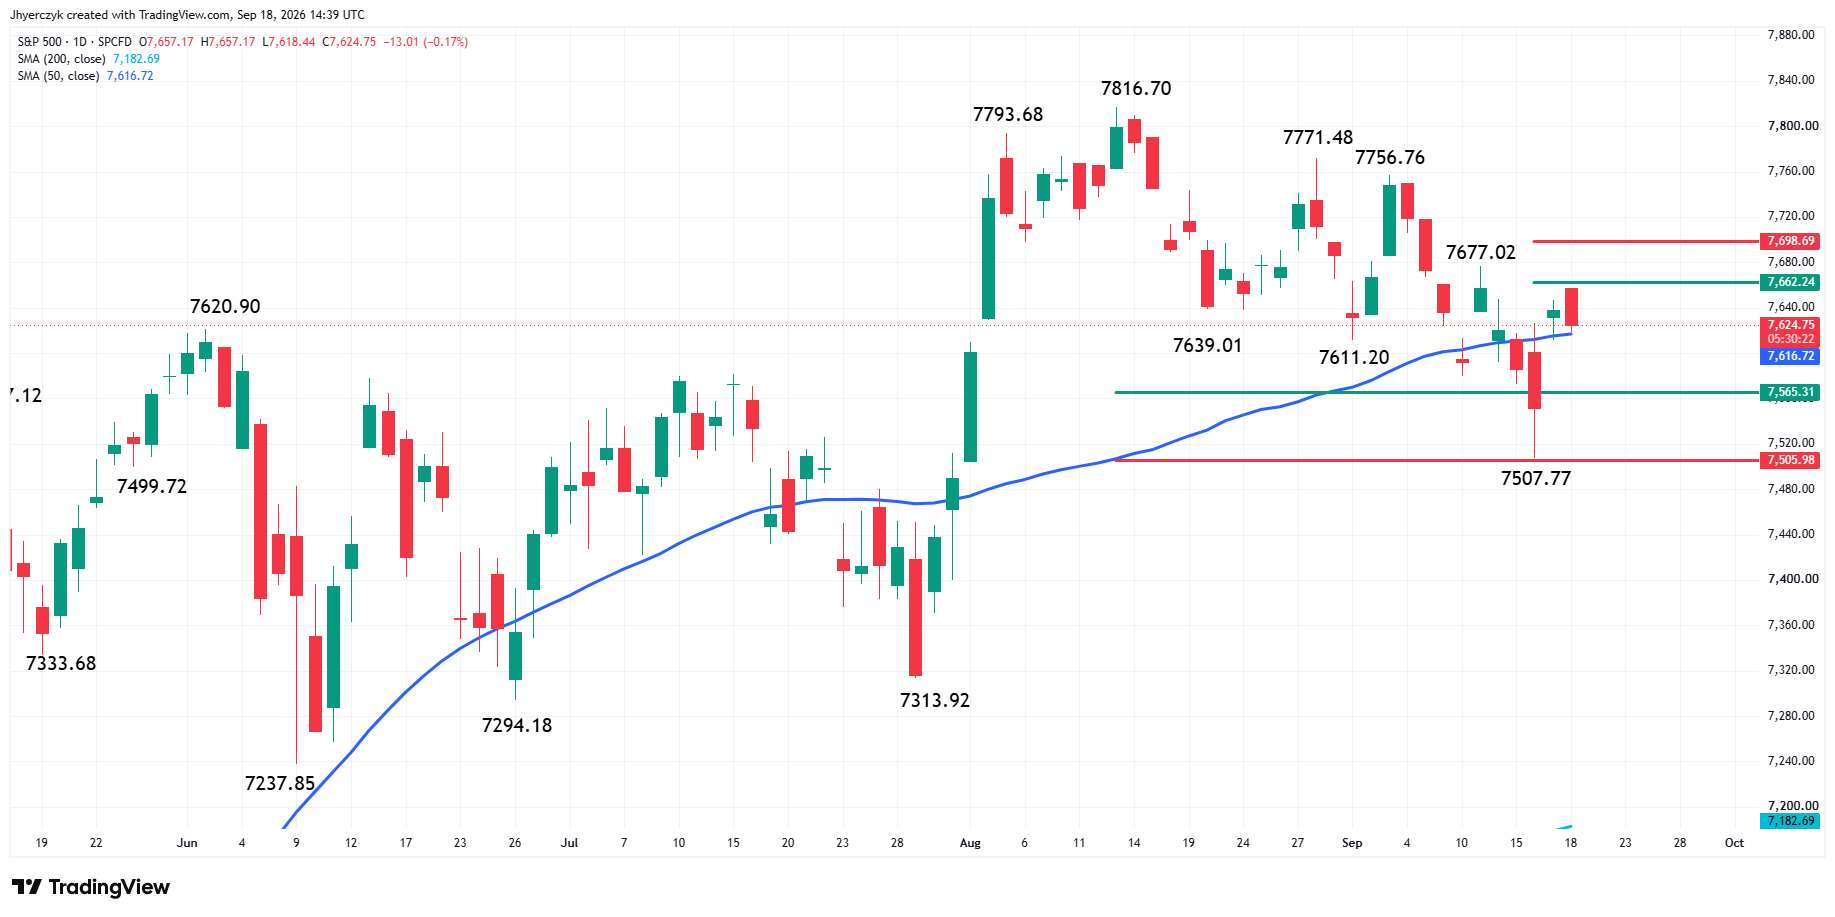
L’Indice S&P 500 arretra leggermente poco dopo l’apertura dopo aver rinunciato ai guadagni iniziali. La tendenza principale è ribassista secondo il grafico swing giornaliero. Una rottura sopra 7.756,76 cambierà la tendenza principale in rialzista. Un movimento sotto 7.507,77 segnalerà la ripresa del trend ribassista.
La tendenza minore è rialzista. Questo sta alimentando lo spostamento della momentum in due giorni. Una rottura sopra 7.677,02 riaffermerebbe il rialzo.
L’indice è partito sul lato forte della media mobile a 50 giorni a 7.616,64, tuttavia ora si trova a portata di essa dopo aver fissato un minimo intraday a 7.618,44.
Il rally è iniziato mercoledì dopo un test riuscito della zona di ritracciamento a breve termine tra 7.565,31 e 7.505,98. Il minimo effettivo è stato 7.507,77. Al rialzo, la zona di resistenza è 7.662,24-7.698,69. Il rally si è fermato prima nella seduta a 7.657,17, poco prima dell’area.
Il Rimbalzo di Giovedì Non Ha Risolto il Problema
Il Dow ha guadagnato 316 punti giovedì. Lo S&P 500 è salito dell’1,1%. Il Nasdaq è balzato dell’1,7%. Il ritracciamento di venerdì mostra che quel rimbalzo non è stato sufficientemente ampio per reggere un’ulteriore spinta dei rendimenti. La tecnologia ha fatto il lavoro pesante giovedì perché gli acquirenti hanno voluto guardare oltre la Fed e restare nella storia della spesa per l’IA. Il Dow e i titoli sensibili ai tassi non hanno ottenuto lo stesso livello di convinzione.
La Fed ha alzato i tassi di 25 punti base mercoledì al 3,75%-4,00% e ha lasciato spazio ad almeno un altro aumento prima della fine dell’anno. La reazione di giovedì è stata un rally di sollievo. La reazione di venerdì è il mercato dei rendimenti che ricorda alle azioni che l’aumento non ha risolto l’inflazione e che il rendimento a 10 anni è tornato dove era all’inizio della settimana.
Gli Industriali Si Crepano Mentre la Tecnologia Tiene
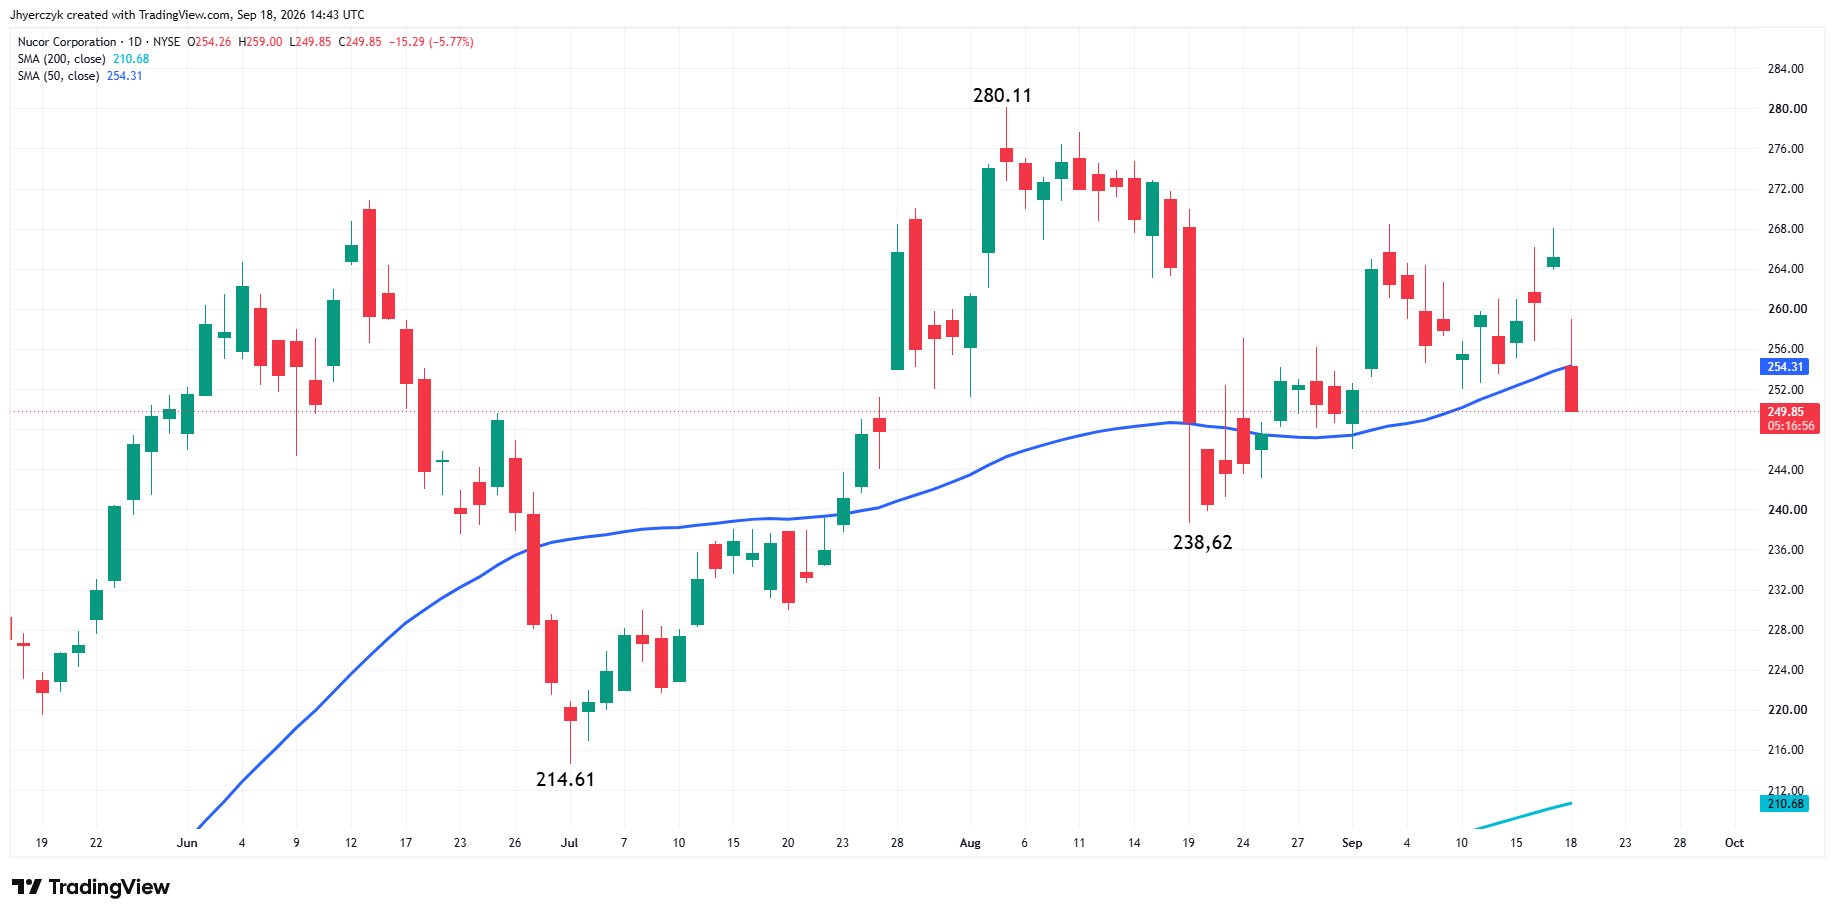
Steel Dynamics e Nucor sono scese di oltre l’1,5% dopo guidance deludenti. Questo è il lato ciclico del mercato che sente direttamente la pressione dei rendimenti. Industriali e titoli value hanno bisogno di costi di indebitamento più bassi e di una domanda futura più forte per reggere. Al momento non stanno ottenendo né l’uno né l’altro.
Il Nasdaq sta assorbendo lo stesso contesto di rendimenti ed è quasi invariato nella giornata. Macom Technology Solutions ha guadagnato dopo un upgrade legato alla sua valutazione più bassa e ai fondamentali per data center, settore industriale e difesa. I titoli legati alle criptovalute sono saliti dopo che bitcoin è risalito sopra i 78.000 USD. Questi non sono trade difensivi. I trader sono ancora disposti a detenere crescita e asset a rischio quando la storia del singolo titolo lo giustifica.
La divergenza tra la vendita su Nucor per la guidance e l’acquisto di Macom per un upgrade nella stessa sessione è il mercato in un’unica immagine. I nomi sensibili ai rendimenti pagano il prezzo dei tassi più elevati. I titoli adiacenti all’IA continuano a beneficiare del beneficio del dubbio.
Titoli nelle Notizie
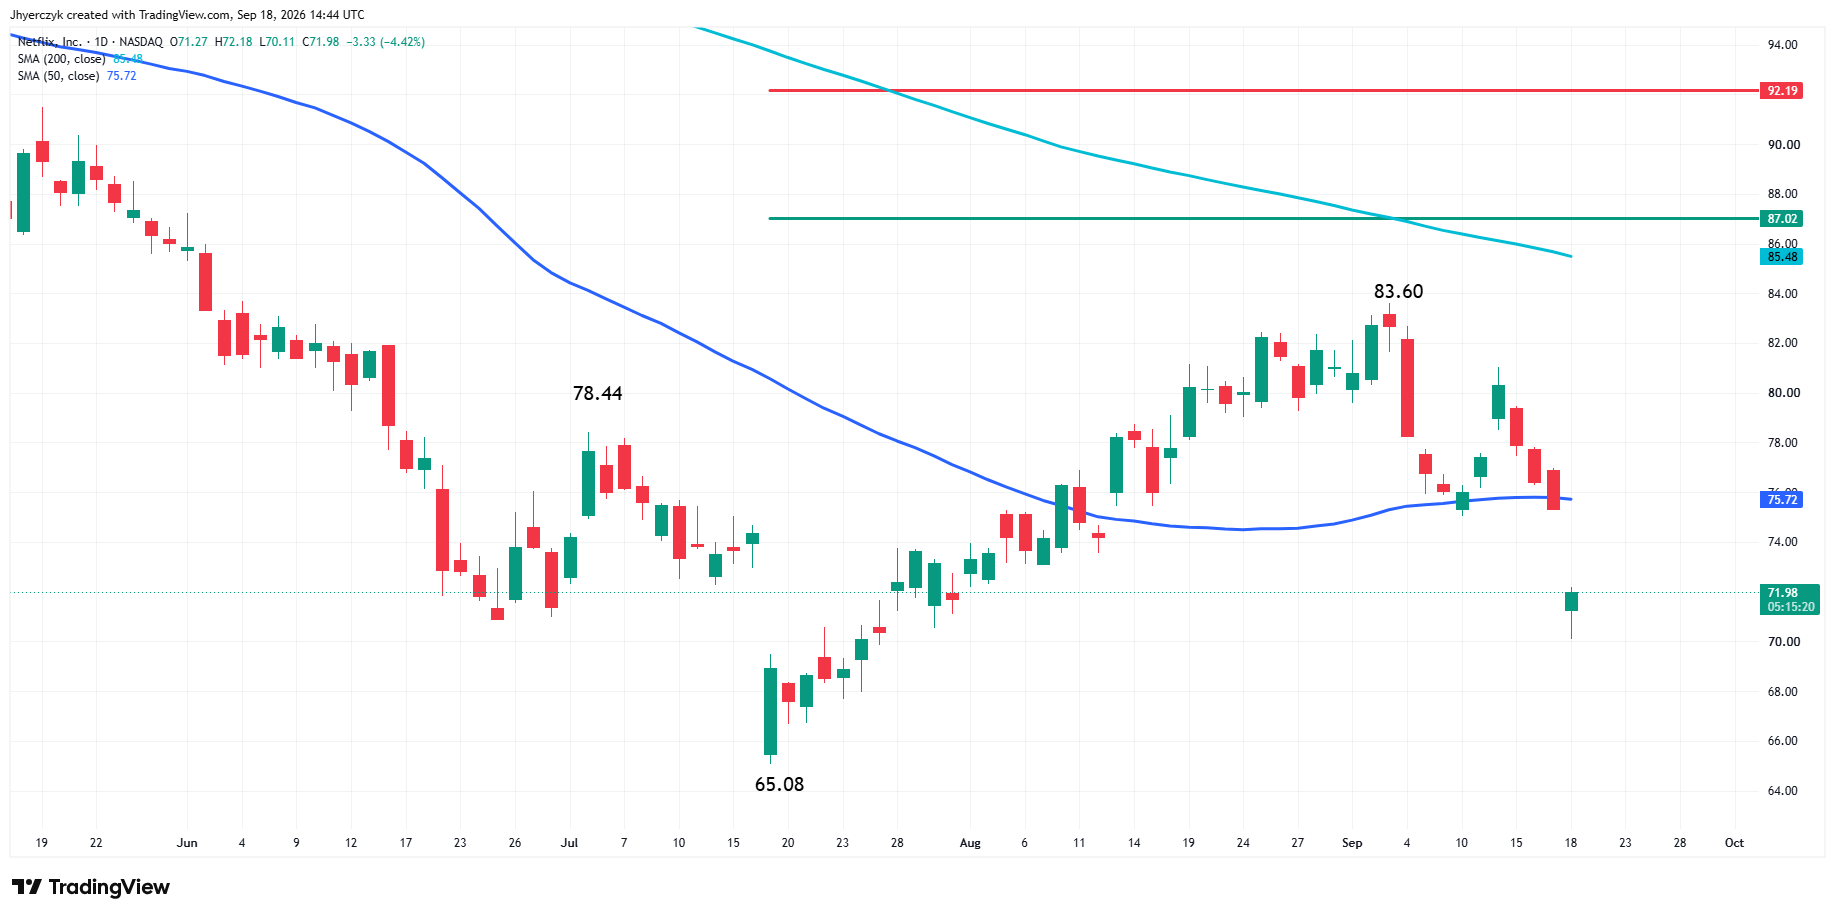
Netflix è scesa di oltre il 3% dopo un declassamento legato a preoccupazioni sull’engagement e a contenuti attesi più deboli. Xenon Pharmaceuticals è crollata del 25% dopo aver sospeso il reclutamento negli studi sulla depressione a causa di effetti collaterali neuropsichiatrici. Entrambe le mosse sono nette ma specifiche per i singoli titoli. La vendita non si è propagata. Il mercato può assorbire un downgrade di Netflix e il collasso di una biotech finché il denaro continua a ruotare verso la tecnologia e la crescita selettiva. Il problema inizia quando quella rotazione si interrompe. Finora non è successo.
Cosa Osservare
Parleranno venerdì il Governatore Michelle Bowman e il presidente della Fed di Kansas City, Jeff Schmid. Il mercato ascolterà per qualsiasi segnale che l’aumento di mercoledì sia l’inizio di una campagna di inasprimento sostenuta anziché una risposta limitata. Il rendimento a 10 anni a 4,996% è a un passo dal livello del 5% che ha messo sotto pressione l’intero mercato all’inizio della settimana. Se romperà di nuovo sopra quel livello e si manterrà sarà più importante per lo S&P 500 e il Dow di qualsiasi cosa dicano Bowman o Schmid. Il Nasdaq ha dimostrato questa settimana di poter reggere dall’altra parte di un aumento dei tassi finché la storia della spesa per l’IA resta intatta. Il Dow ha dimostrato di non poterlo fare.
Il bias è incline al ribasso per lo S&P 500 con la tendenza principale ribassista sul grafico swing giornaliero. La tendenza minore è passata al rialzo con il rally di giovedì e questo ha indebolito il caso ribassista. La media mobile a 50 giorni a 7.616,64 è il pivot di venerdì con l’indice appena sopra di essa. La zona di resistenza a 7.662,24-7.698,69 ha limitato la spinta iniziale di venerdì. Un movimento sostenuto attraverso quella zona mette in gioco il massimo principale a 7.756,76 e lì avviene il cambiamento di tendenza. Al ribasso, la zona di ritracciamento a 7.565,31-7.505,98 ha tenuto il minimo di mercoledì a 7.507,77 e questo rimane il pavimento. Una rottura sotto di esso riavvia il trend ribassista.
Ulteriori informazioni nel nostro Calendario Economico.


