


I principali indici azionari in calo mentre il PPI porta le probabilità di un rialzo dei tassi al 70%
Le azioni statunitensi sono in calo a metà seduta di giovedì mentre il petrolio supera i $100, i rendimenti dei Treasury sono ai massimi pluriennali e una probabilità del 70% di un rialzo dei tassi a settembre colpisce gli indici contemporaneamente.
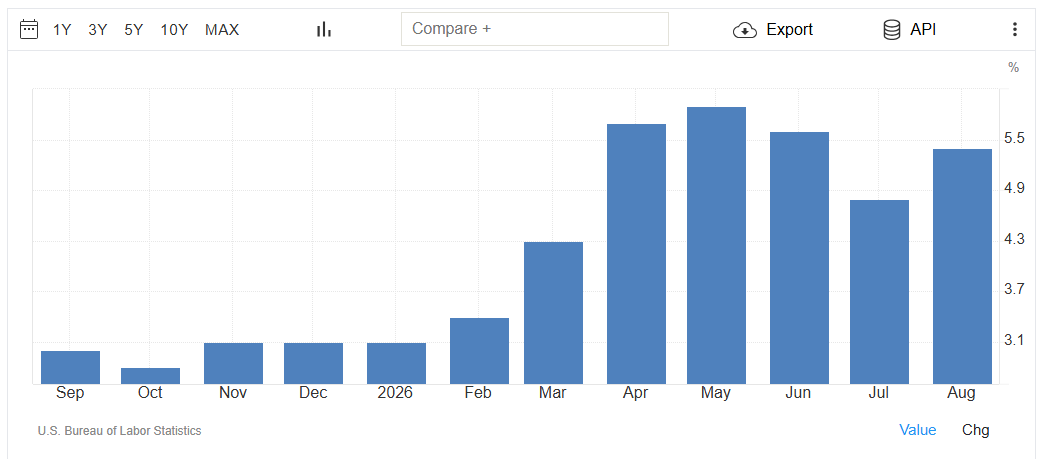
L’Indice dei Prezzi alla Produzione è risultato leggermente sopra le stime, al 5,4% su base annua. I futures sui Fed funds si sono ricalibrati immediatamente. Le probabilità di un rialzo dei tassi sono passate da circa il 64% prima del report a circa il 70% dopo.
La vendita è ampia. I materiali e la tecnologia guidano il calo. I titoli del comparto chip stanno subendo i maggiori ribassi. La breadth è nettamente negativa con le azioni in calo che superano gli advancing per 3,07 a 1 sul NYSE e 2,45 a 1 sul Nasdaq. Apple è in rialzo di quasi il 3% per il lancio dell’iPhone pieghevole, ma non basta per invertire la tendenza del mercato.
L’Indice dei Prezzi al Consumo di venerdì è l’ultimo rapporto sull’inflazione prima della riunione della Fed del 15-16 settembre.
Alle 16:20 GMT, il Dow Jones Industrial Average è in calo di 350,24 punti ovvero dello 0,67% a 52.030,42. Lo S&P 500 è in calo di 44,48 punti ovvero dello 0,58% a 7.591,88. Il Nasdaq Composite è in calo di 159,02 punti ovvero dello 0,61% a 26.094,32.
Analisi tecnica giornaliera S&P 500 Index (SPX)
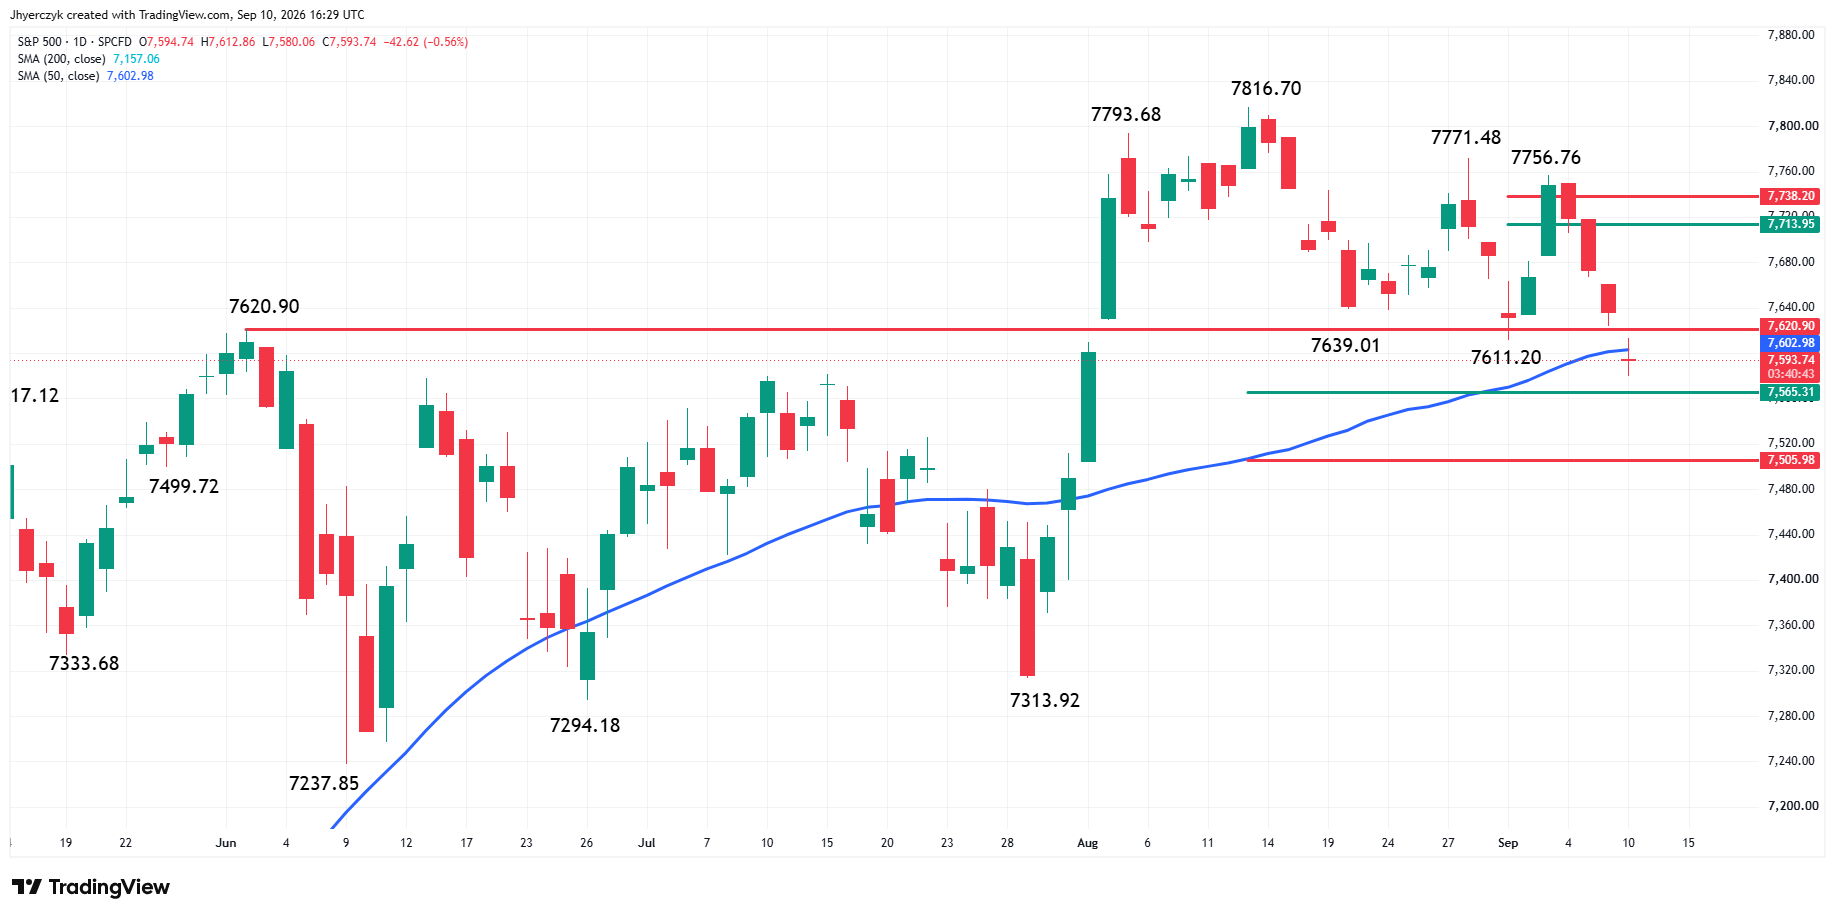
L’S&P 500 Index è in lieve calo a metà seduta di giovedì dopo aver riconfermato la tendenza ribassista sul grafico swing con una rottura sotto 7.611,20. L’indice di riferimento è anche passato sul lato debole della media mobile a 50 giorni a 7.603,00, aumentando la pressione al ribasso in costruzione.
L’intervallo intermedio è 7.313,92–7.816,70. Al momento è in una posizione per testare la sua zona di ritracciamento a 7.565,31–7.505,98.
Sia il minimo swing a 7.611,20 sia la media mobile a 50 giorni a 7.602,98 non sono riusciti a fermare la discesa del prezzo nella prima parte di giovedì. Se lo slancio ribassista dovesse continuare a crescere, è probabile che la pressione si estenda nella zona 7.565,31–7.505,98. Non sorprenderebbe vedere un rimbalzo tecnico al primo test di quest’area.
Analisi tecnica giornaliera Nasdaq Composite Index (IXIC)
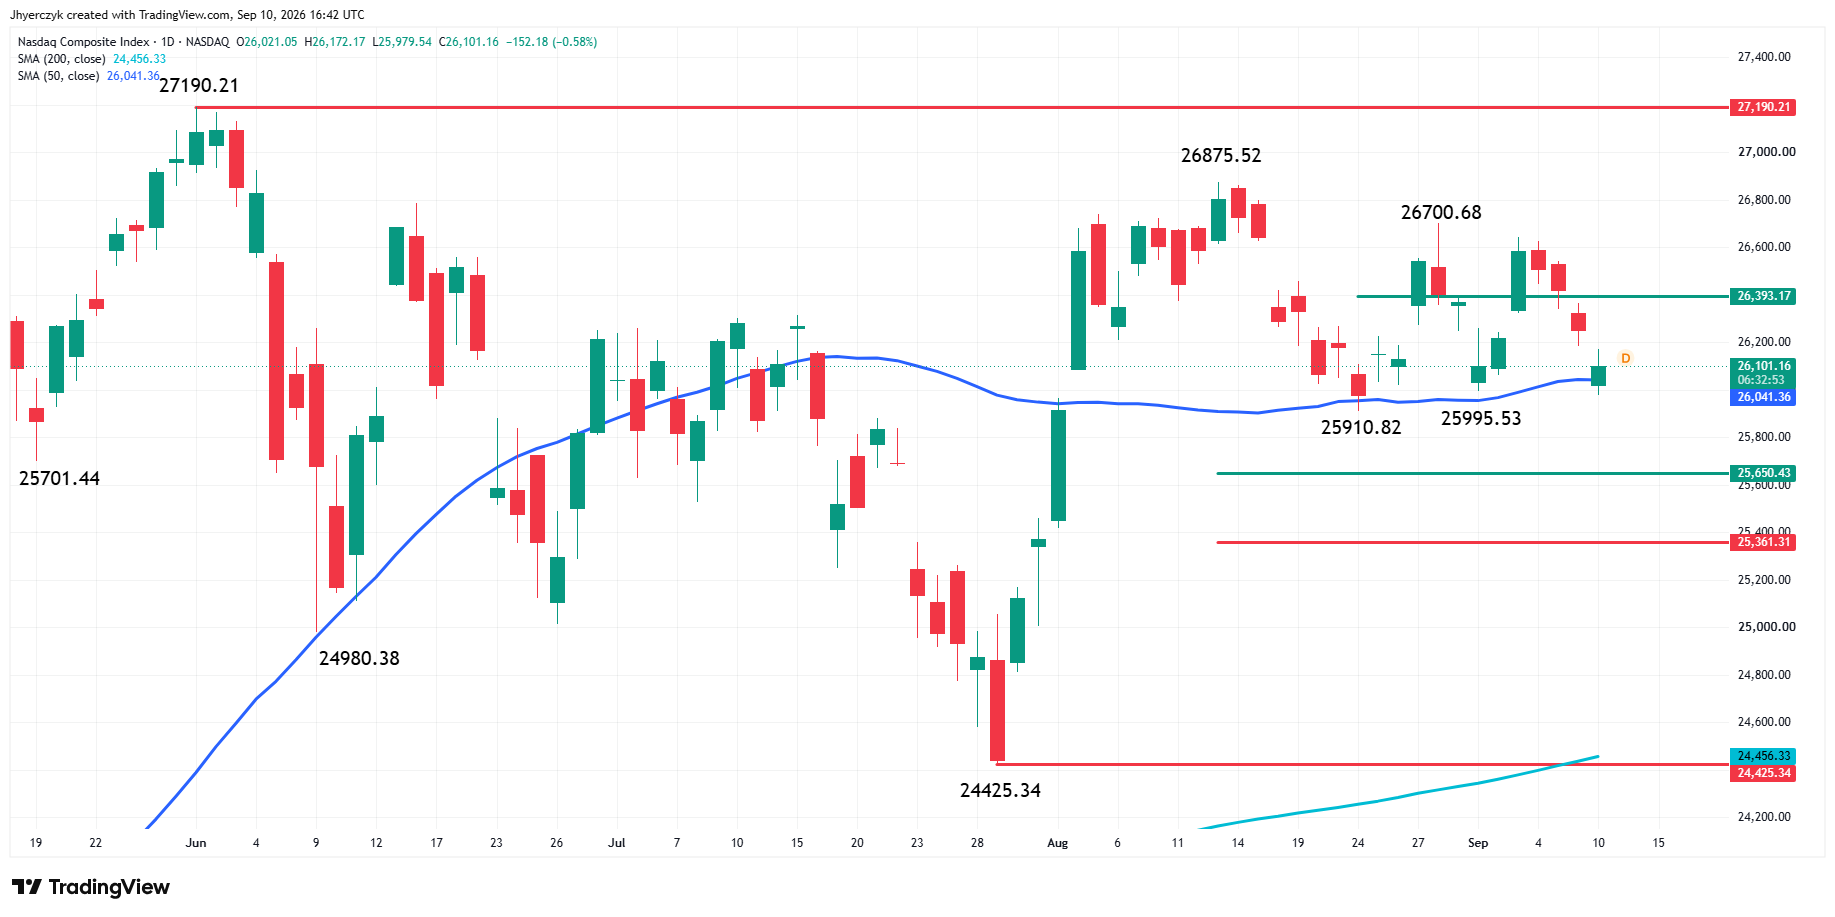
Il Nasdaq Composite Index è anch’esso sotto pressione nelle fasi tarde della seduta di giovedì. L’indice ad alta componente tecnologica sta attualmente oscillando attorno alla media mobile a 50 giorni a 26.041,31 dopo aver brevemente perforato l’ultimo minimo swing a 25.995,53. Una mossa sostenuta al di sotto di entrambi questi livelli riporterà sul radar il minimo principale del 24 agosto a 25.910,82.
La pressione di vendita potrebbe aumentare con una mossa sostenuta sotto 25.910,82, con la zona di ritracciamento intermedia a 25.650,43–25.361,31 come obiettivo ribassista primario.
Petrolio oltre i $100 ha spinto le probabilità di rialzo al 70%
Il Brent è salito di oltre il 4% e ha superato i $100 al barile mentre i combattimenti in Medio Oriente continuano a interrompere le rotte di approvvigionamento attraverso lo Stretto di Hormuz e il Mar Rosso. Il PPI headline è salito del 5,4% su base annua ad agosto, leggermente oltre la stima del 5,3%. I trader hanno reagito spingendo immediatamente più in alto le probabilità di un rialzo dei tassi.
Il Dipartimento del Tesoro ha annunciato mercoledì che acquisterà fino a 6 miliardi di dollari di titoli del Tesoro a più lunga scadenza. Il rendimento a 10 anni è salito comunque al 4,9198%, il suo livello più alto dal 2023. Il biennale è balzato al 4,5287%, il suo livello più alto dal 2024. Il buyback di Bessent non ha calmato il lungo periodo. Il mercato obbligazionario continua a richiedere rendimento con il petrolio sopra i $100.
I chip sono quelli che scendono di più
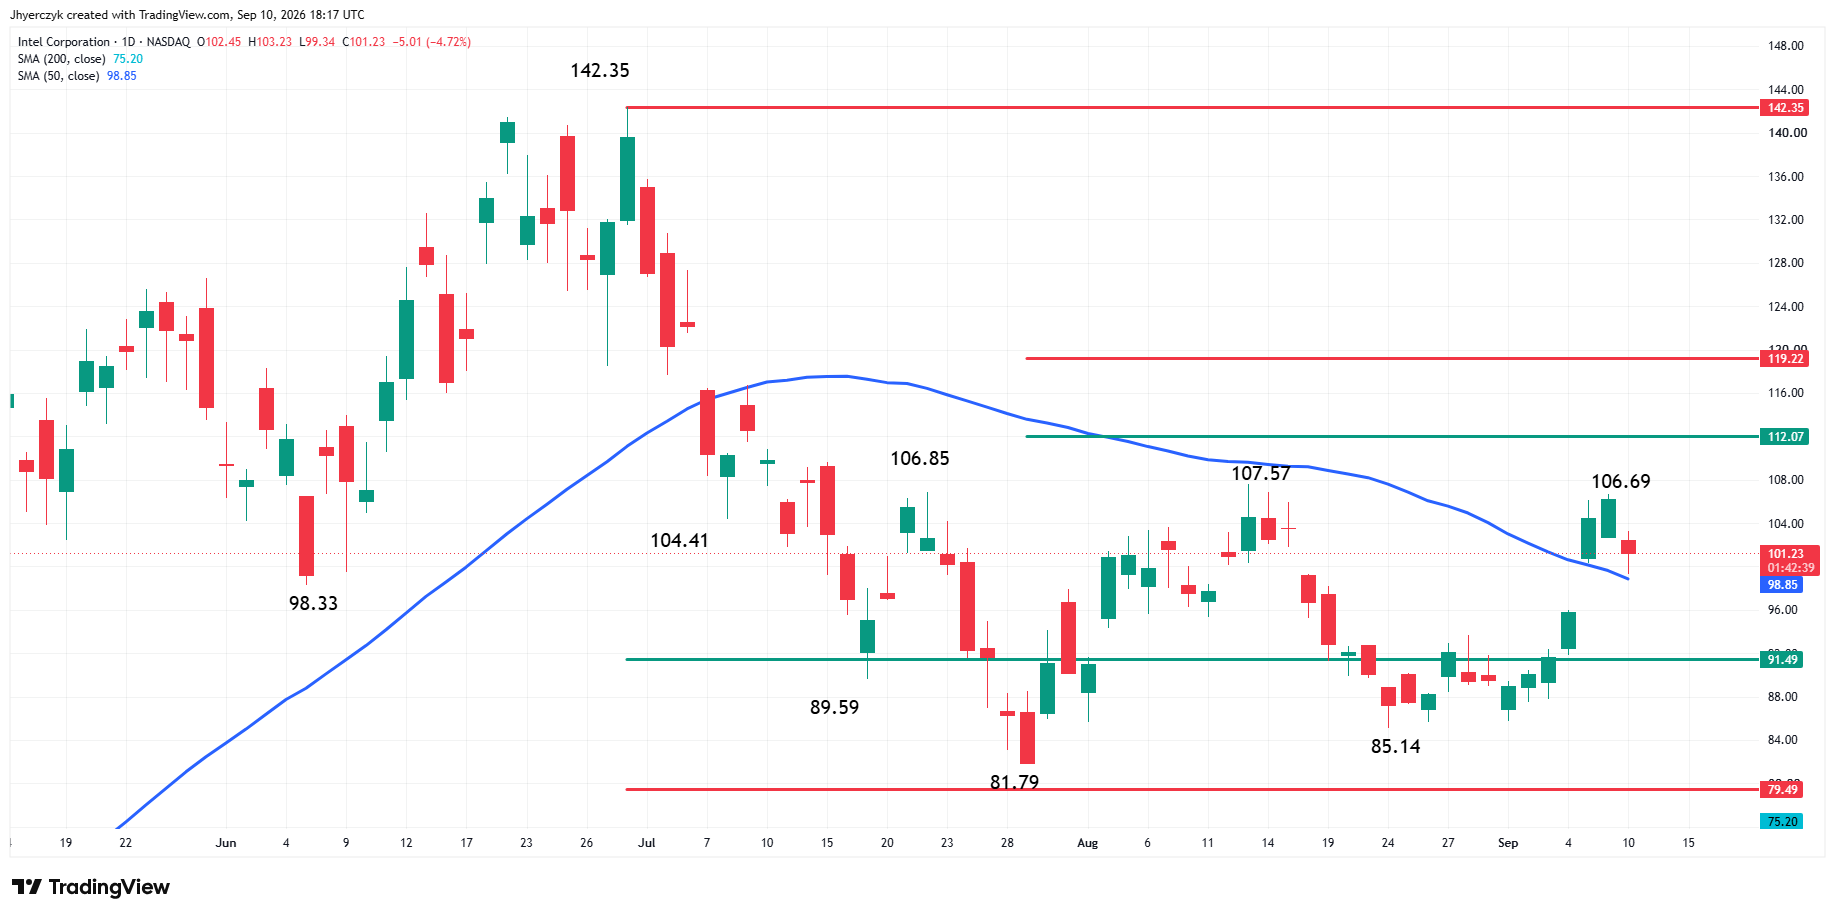
Intel e Micron Technology sono entrambe in calo di circa il 5%. Sono i titoli ad alto beta che hanno guidato al rialzo; giovedì guidano la discesa. La tecnologia nel suo complesso è in ribasso di circa lo 0,6%, ma le perdite dei singoli titoli del comparto chip sono molto superiori alla media del settore.
La breadth indica che la vendita è ampia
I numeri dei nuovi massimi/nuovi minimi raccontano la storia. L’S&P 500 ha registrato sette nuovi massimi a 52 settimane contro 20 nuovi minimi. Il Nasdaq ha fatto segnare 18 nuovi massimi contro 132 nuovi minimi. Non è un singolo settore a trascinare il mercato: i venditori stanno operando su tutti i fronti.
I materiali sono il settore più debole dell’S&P 500, in calo di circa l’1,45%. I beni di prima necessità sono in rialzo mentre i flussi si spostano verso il lato difensivo e i gruppi ad alto beta subiscono pressioni.
Apple lotta da sola contro il mercato
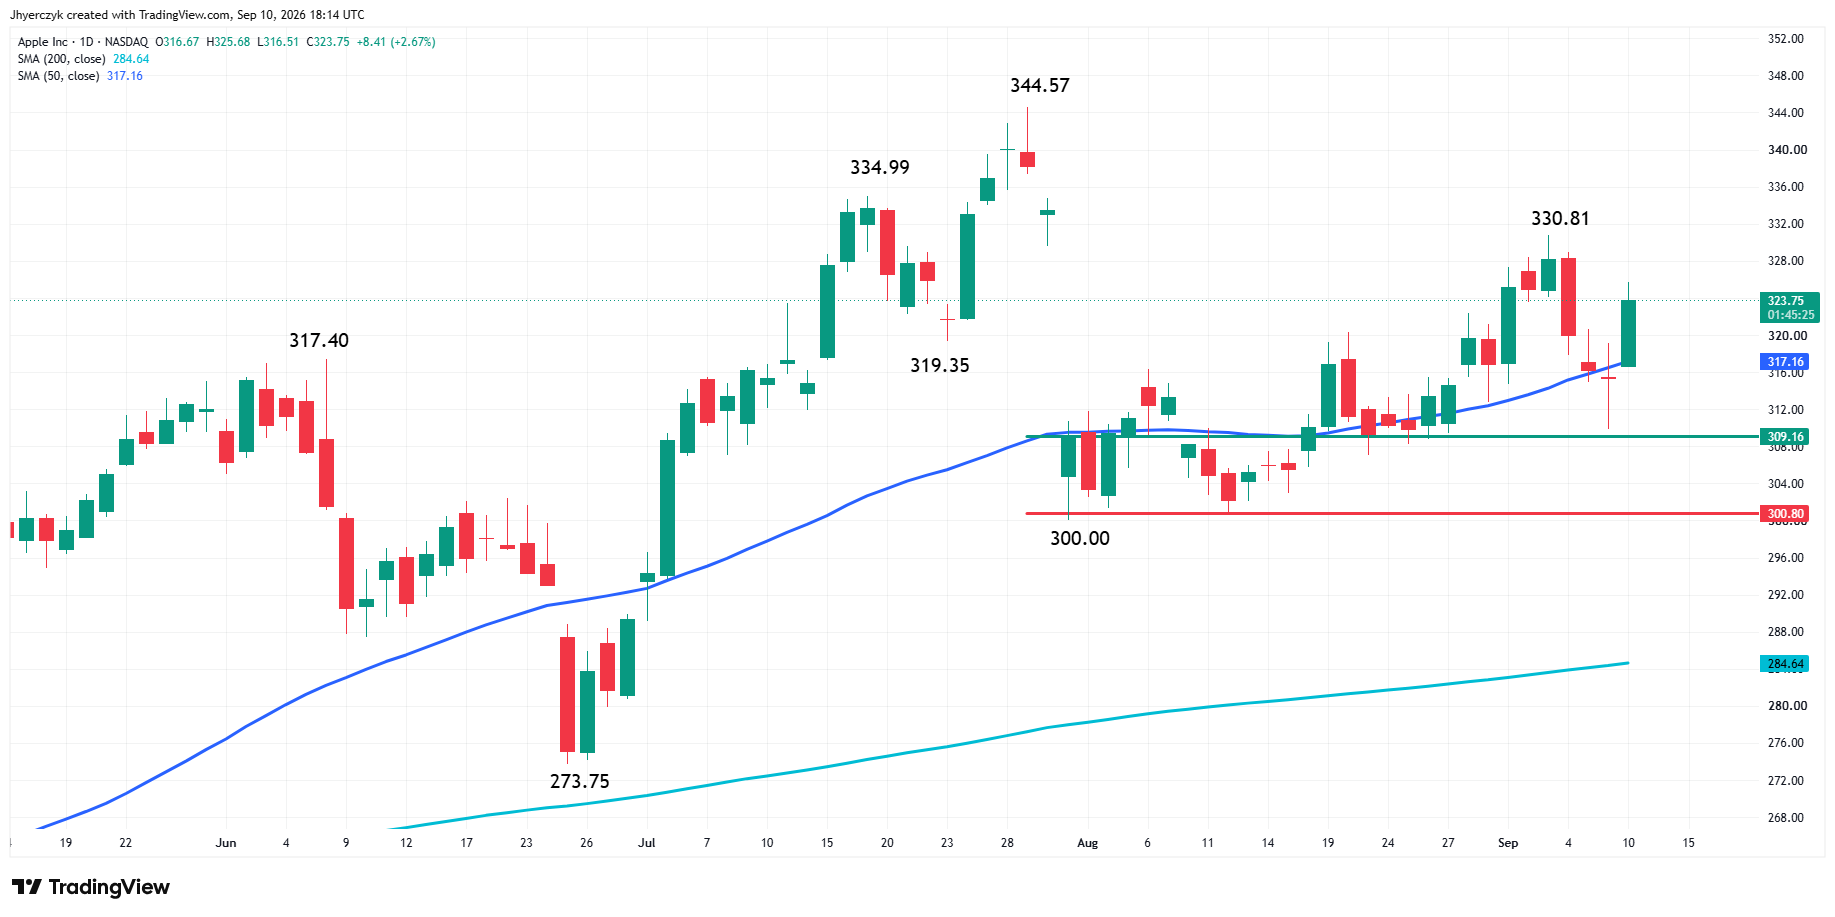
Apple è in rialzo di circa il 2,8% dopo il lancio di mercoledì del foldable iPhone Duo a $1.999. Il titolo sta attirando compratori mentre il resto della tecnologia vende. Un rally di quasi il 3% di Apple non è sufficiente a portare il Nasdaq in territorio positivo: questo indica quanto sia debole il resto del mercato.
Titoli sotto i riflettori
American Eagle Outfitters è in calo di quasi il 15% e viene scambiata ai livelli più bassi da ottobre. La società ha mantenuto le previsioni di vendite comparabili annuali, pur segnalando che i margini lordi per l’attuale trimestre potrebbero rimanere invariati rispetto a un anno fa.
Macy’s è in calo di circa il 2,4% nonostante abbia aumentato le previsioni annuali grazie a risultati più solidi per Bloomingdale’s e Bluemercury. Il titolo è stato volatile durante la sessione. Le notizie positive specifiche dell’azienda non competono con il petrolio a $100 e i rendimenti al 4,9% di giovedì.
Cosa monitorare
L’Indice dei Prezzi al Consumo (CPI) di venerdì è l’ultimo dato prima della riunione della Fed del 15-16 settembre. Il PPI ha spinto le probabilità di un rialzo dei tassi dal 64% al 70%. I rendimenti dei Treasury sono saliti ai massimi pluriennali. Il petrolio è rimasto sopra i $100. Il CPI è l’unico numero rimasto in grado di cambiare la conversazione prima della prossima settimana.
Apple ha il catalizzatore di prodotto. Il resto del mercato sta negoziando petrolio, rendimenti e la Fed. La breadth è debole. I chip stanno ritracciando. Il decennale è vicino al 4,92% e il buyback da $6 miliardi di Bessent non lo ha rallentato.
L’S&P 500 ha riconfermato la tendenza ribassista giovedì con una rottura al di sotto del minimo swing e della media mobile a 50 giorni. La zona di ritracciamento a 7.565,31–7.505,98 è il prossimo obiettivo. Un rimbalzo tecnico al primo test di quella zona non sarebbe inusuale, ma le vendite hanno spazio per estendersi se la 50 giorni non viene riconquistata. Il Nasdaq sta oscillando attorno alla 50 giorni a 26.041,31 dopo aver perforato il minimo swing. Una rottura sostenuta sotto 25.910,82 apre la zona di ritracciamento a 25.650,43–25.361,31. La lettura ribassista resta valida finché 26.700,68 rimane intatto.
Ulteriori informazioni nel nostro Calendario Economico.