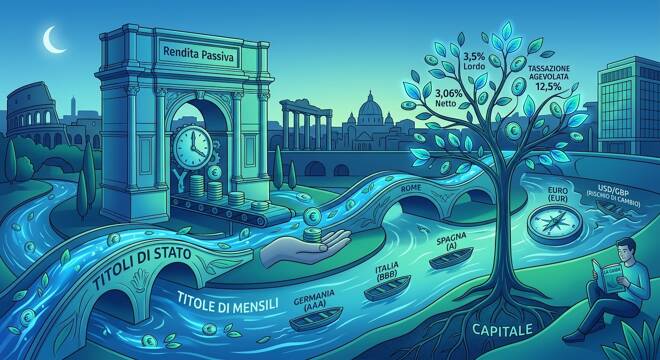
L’idea di costruire una rendita passiva mensile tramite i Titoli di Stato è sempre più diffusa: cedole regolari, rischio relativamente contenuto, tassazione agevolata al 12,5% e un mercato liquido.
Ma è davvero possibile ottenere una rendita passiva con i Titolo di Stato grazie alle cedole mensili? Si può ricavare un flusso mensile costante di denaro solo con le cedole? La risposta breve è: sì, ma con condizioni precise e con capitali necessari che più sotto scoprirai a quanto ammontano.
In questa guida analizziamo quindi quali Titoli di Stato considerare, quali rendono di più in area euro, quanto capitale serve davvero per una rendita mensile e se gli ETF obbligazionari possono essere una soluzione alternativa.
Quali Titoli di Stato considerare: in euro, sterlina o dollaro?
I Titoli di Stato possono essere acquistati in diverse valute. Le più comuni per gli investitori europei sono:
- Euro (EUR);
- Dollaro USA (USD);
- Sterlina (GBP).
Perché alcuni rendono di più?
I rendimenti in USD e GBP sono spesso più elevati rispetto ai corrispettivi in euro. Questo accade perché:
- la Federal Reserve e la Bank of England mantengono storicamente tassi più alti;
- le curve dei rendimenti USA e UK sono più ripide;
- la domanda globale di Treasury e Gilt è diversa rispetto ai bond governativi europei.
Il punto critico: il rischio di cambio
Se compri un titolo in USD o GBP, alla scadenza riceverai capitale e cedole in quella valuta. Quando li riconverti in euro, il valore dipenderà dal tasso di cambio del momento.
Cos’è il rischio di cambio? È la possibilità che la valuta del titolo si deprezzi rispetto all’euro, riducendo il rendimento effettivo. Esempio:
- investi 10.000€ in Treasury USA oggi;
- il dollaro perde il 10% contro l’euro a scadenza dei Treasury USA;
- il tuo rendimento reale si riduce del 10%, anche se la cedola era alta (5% circa).
Per una rendita passiva stabile, il rischio di cambio è quindi un elemento da valutare con molta attenzione.
Titoli di Stato in euro: quali rendono di più (nazione per nazione)
Restando nell’area euro, i rendimenti variano in base al merito di credito del Paese. Tendenzialmente più un Paese è considerato sicuro, più basso sarà il rendimento del Titolo di Stato emesso.
Merito di credito sintetico (S&P / Moody’s / Fitch)
Di seguito elenchiamo l’attuale merito di credito dei paesi dell’area euro i cui Titoli di Stato hanno un merito di credito medio-elevato:
- Germania – AAA / Aaa / AAA;
- Paesi Bassi – AAA / Aaa / AAA;
- Francia – AA / Aa2 / AA-;
- Belgio – AA- / Aa3 / AA-;
- Italia – BBB / Baa3 / BBB;
- Spagna – A / Baa1 / A-;
- Portogallo – A / A2 / A-;
- Grecia – BBB- / Ba1 / BBB-;
Rendimenti medi dei Titoli di Stato (scadenze 5–10 anni)
Ed ecco una tabella riepilogativa che indica i rendimenti medi dei Titoli di Stato dei paesi sopra menzionati. Si tenga conto del fatto che il rendimento medio a 10 anni fa riferimento all’attuale condizione di politica monetaria restrittiva, con tassi di interesse superiori rispetto al periodo precedente al 2020.
| Paese | Rating medio | Rendimento medio 10Y | Note |
|---|---|---|---|
| Germania | AAA | 2,2–2,4% | Benchmark più sicuro. |
| Paesi Bassi | AAA | 2,3–2,5% | Simile alla Germania. |
| Francia | AA | 2,8–3,0% | Solido, liquido. |
| Belgio | AA- | 3,0–3,2% | Rendimento leggermente superiore. |
| Spagna | A | 3,2–3,4% | Rischio moderato. |
| Portogallo | A | 3,3–3,6% | Rendimento interessante. |
| Italia | BBB | 3,8–4,2% | Cedole più alte. |
| Grecia | BBB- | 4,0–4,5% | Rendimento elevato, rischio maggiore. |
(Dati indicativi basati su medie di mercato, non costituiscono raccomandazioni di investimento.)
Creare una rendita passiva con i Titoli di Stato: quanto serve davvero?
Qui arriviamo al punto cruciale, cioè quanti soldi servono per ottenere una rendita mensile investendo in soli Titoli di Stato? Il nostro intento e fornire alcuni esempi pratici partendo da tre budget differenziati.
Prima di proseguire, però, è d’obbligo fissare alcuni paletti per poterci intendere. Qui andiamo a considerare:
- Solo Titoli di Stato in euro;
- La tassazione italiana al 12,5%.
Inoltre, supponiamo di costruire un “calendario cedolare” che copra tutti i mesi dell’anno. Diversamente non si potrebbe costruire la rendita mensile.
Rendimento medio ipotizzato: 3,5% lordo (mix realistico tra Italia, Spagna, Portogallo, Francia).
Il rendimento netto è quindi: 3,5% – 12,5% di tassazione = 3,06% netto.
Esempio 1 — Investimento da 25.000€ in Titoli di Stato
25.000€ × 3,06% = 765€ annui netti.
Rendita mensile:
765€ / 12 = 63,75€ al mese. A fronte di un investimento di 25.000€ ottieni circa 64 € al mese. Considerando che i 25mila euro dovranno restare vincolati per l’intera durata dei Titoli di Stato acquistati.
Esempio 2 — Investimento da 75.000 € in Titoli di Stato
75.000€ × 3,06% = 2.295€ annui netti.
Rendita mensile:
2.295€ / 12 = 191,25€ al mese. A fronte di un investimento di ben 75.000€ ottieni circa 190€ al mese di rendita. Non sembra essere un buon investimento se hai soltanto questa somma messa da parte.
Esempio 3 — Investimento da 125.000€ in Titoli di Stato
125.000€ × 3,06% = 3.825€ annui netti.
Rendita mensile:
3.825€ / 12= 318,75€ al mese. Come vedi con 125.000€ ottieni circa 320€ al mese. Una somma che inizia a essere minimamente interessante, ma non certo una rendita che può renderti autonomo da altre attività lavorative.
Vivere di rendita con i Titoli di Stato si può?
Dopo gli esempi sopra riportati la domanda che ci facciamo è se vivere di rendita con i Titoli di Stato si può.
Ora sappiamo che per una rendita mensile significativa, servono capitali elevati. Una vera rendita passiva “per vivere” richiede almeno 300.000 – 400.000€, se si punta ad appena 800€ – 1.000€ al mese.
E bisogna considerare che nel corso dei decenni le nuove emissioni di Titoli di Stato possono subire una forte contrazione dei rendimenti. In particolare in tempi di politica monetaria accomodante può risultare difficoltoso trovare obbligazioni governative con rendimenti interessanti.
Ecco perché di solito chi punta al rendimento aggiunge anche le obbligazioni corporate e le azioni che riconoscono un dividendo costante nel tempo.
Rendita passiva con i Titoli di Stato: la soluzione ETF è percorribile?
Esiste allora un’alternativa possibile per investire comunque nelle emissioni di debito degli Stati? La risposta possiamo trovarla parzialmente negli ETF obbligazionari, i quali possono essere una soluzione alternativa, ma con caratteristiche diverse.
Esistono ETF che distribuiscono cedole mensili?
Sì, ma sono pochi e spesso:
- investono in obbligazioni globali;
- includono anche corporate bond;
- non sempre sono focalizzati sui soli Titoli di Stato in euro.
ETF con distribuzione annuale/semestrale
Molti ETF governativi europei distribuiscono:
- annualmente;
- semestralmente.
Esempi tipici:
- ETF governativi area euro a breve termine;
- ETF governativi area euro a medio-lungo termine;
- ETF globali governativi (USD, GBP, EUR).
Quanto costano le quote (il NAV)?
I NAV variano molto:
- ETF governativi euro: 20–30 € per quota;
- ETF governativi globali: 40–60 € per quota;
- ETF con distribuzione mensile: 40–100 € per quota;
Pro e contro degli ETF per la rendita
Pro
- Diversificazione automatica;
- Gestione professionale;
- Liquidità elevata;
- Semplicità operativa.
Contro
- Poche opzioni con cedola mensile;
- Rendimento spesso inferiore ai singoli Titoli di Stato;
- Costi di gestione (TER) che riducono il rendimento;
- Possibile esposizione a valute estere.
Gli ETF sono ottimi strumenti, ma non sono la via più semplice per ottenere una rendita mensile costante basata solo su Titoli di Stato in euro.
Conclusione
Creare una rendita passiva mensile con i Titoli di Stato è possibile, ma richiede capitali elevati, non poche migliaia di euro. Serve una selezione accurata dei titoli per coprire tutti i mesi e attenzione al rischio di cambio se si investe in titoli denominati in USD e/o GBP.
Per quanto riguarda gli ETF obbligazionari bisogna avere la consapevolezza che offrono sì diversificazione, ma non sempre cedole mensili.
Per chi cerca stabilità, semplicità e tassazione agevolata, i Titoli di Stato in euro restano la scelta più lineare. Per chi vuole diversificazione e gestione automatica, gli ETF sono una valida alternativa, ma con rendite meno prevedibili.
Leggi la guida come investire 200mila euro senza correre rischi inutili.