La Bank of Japan si trova davanti a una decisione più difficile sui tassi dopo che l’inflazione in Giappone è accelerata venerdì. L’ultimo sondaggio sulle imprese le dà spazio per attendere, ma la forte pressione sui prezzi mantiene sul tavolo un ulteriore aumento. Nel frattempo, il rallentamento dell’occupazione negli USA sostiene la possibilità di una pausa della Fed. Questi sviluppi pongono il divario tra i tassi giapponesi e quelli esteri al centro delle prospettive per lo yen. A mio avviso, la BOJ potrebbe fare una pausa a ottobre prima di valutare un nuovo rialzo entro la fine dell’anno. Questo articolo esamina le previsioni sui tassi per capire la prossima mossa per i cambi USD/JPY, EUR/JPY e GBP/JPY.
Prospettive sui Tassi BOJ: Inflazione e Scommesse su una Pausa della Fed Modellano lo Yen
L’Inflazione di Tokyo Tiene Aperta la Possibilità di Altri Rialzi della BOJ
L’ultimo rapporto sull’inflazione in Giappone ha rafforzato il caso per un ulteriore irrigidimento da parte della BOJ. Il grafico qui sotto mostra che i prezzi al consumo core per Tokyo sono aumentati del 2,7% su base annua a settembre. Si confronta con l’1,8% di agosto. La misura al netto di prodotti freschi e dell’energia è salita al 3,0% dall’2,0%. Parte dell’aumento è derivata dalla rimozione delle bollette dell’acqua e dei sussidi all’infanzia.
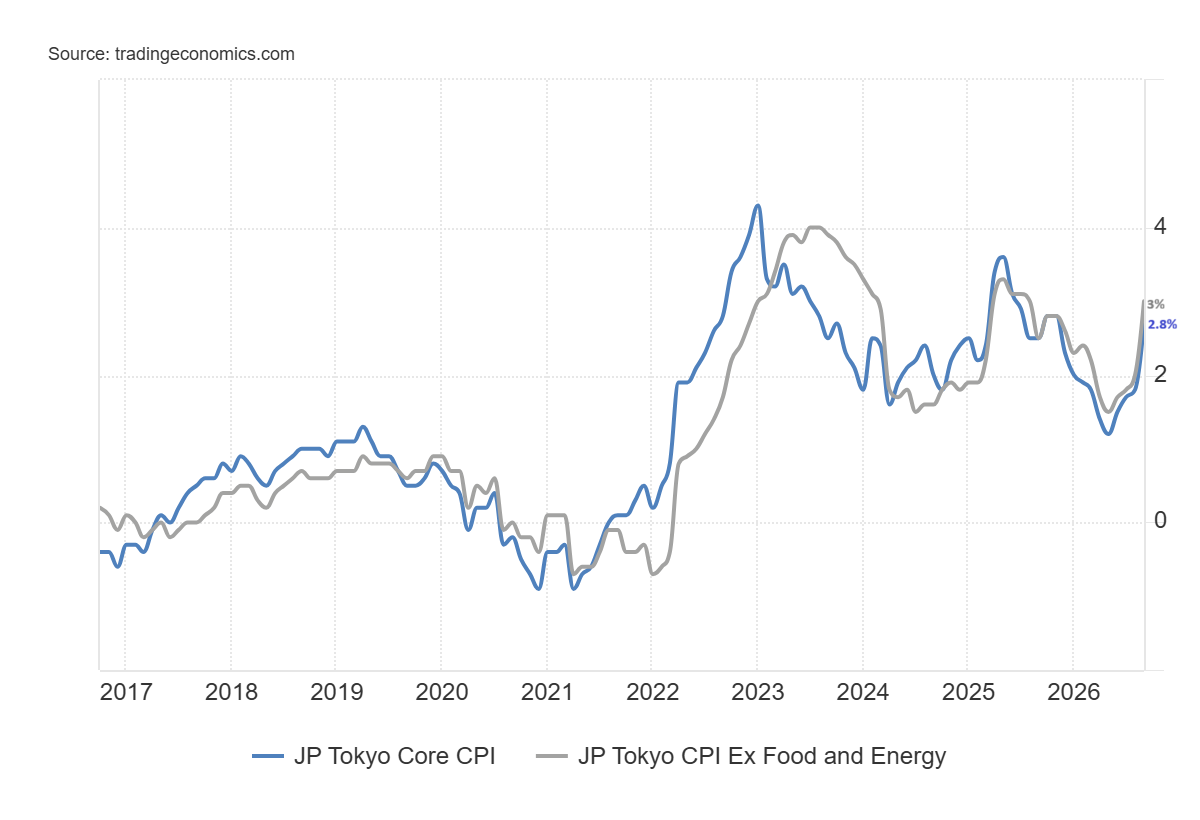
La BOJ deve giudicare quanto durerà questa pressione. Ma prezzi più alti su beni di uso quotidiano le danno motivo per tenere un nuovo rialzo dei tassi sul tavolo.
Dati Tankan Misti Supportano un Ritmo Misurato di Irrigidimento
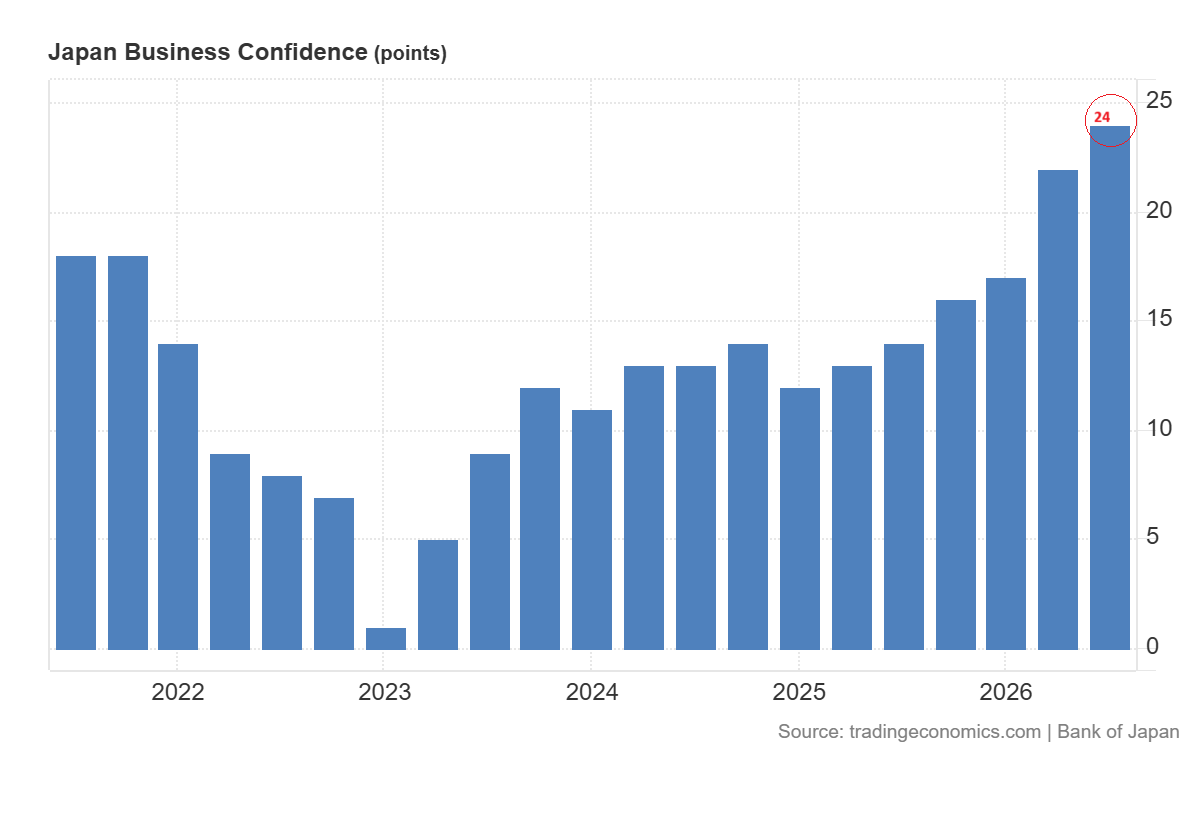
Il sondaggio Tankan pubblicato il 1 ottobre offre alla BOJ un quadro della crescita più bilanciato. La fiducia tra i grandi produttori è salita a 24 da 22.
Tuttavia la fiducia tra i grandi non-manifatturieri è scesa a 35 da 37.
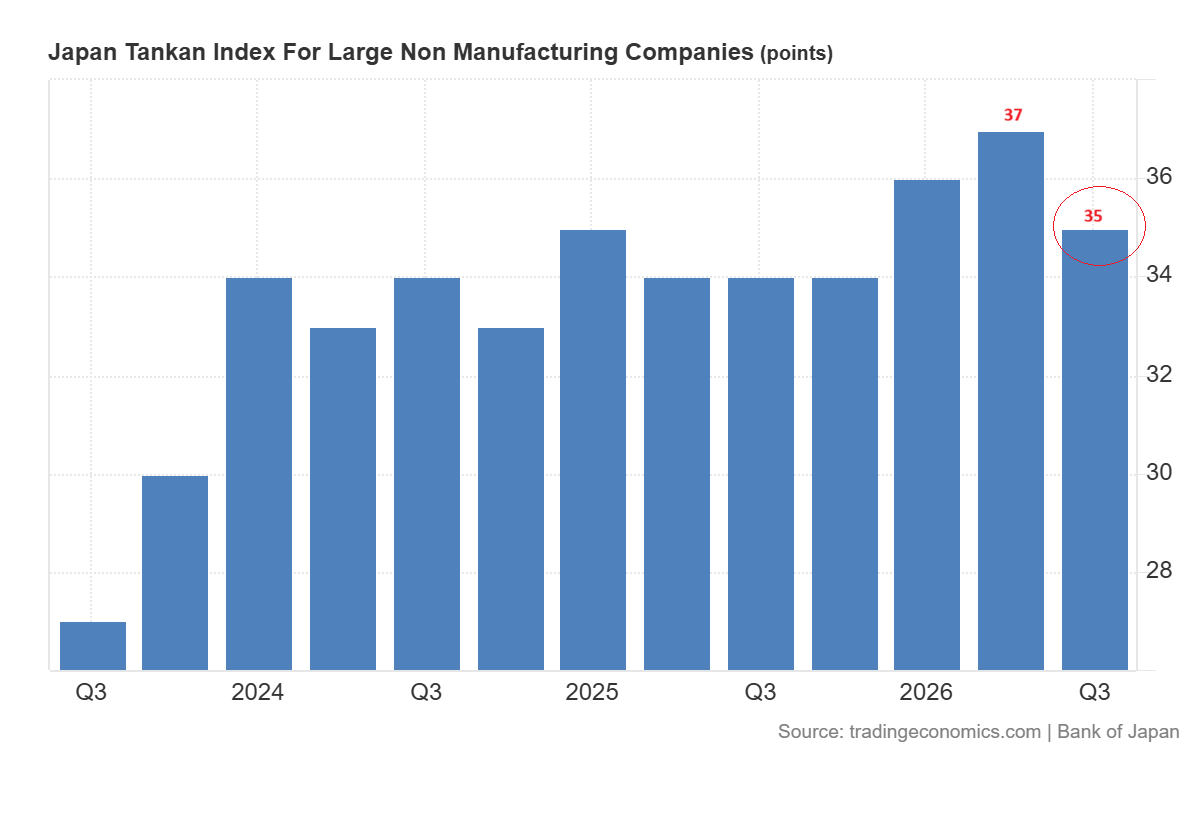
Entrambi i gruppi prevedono un peggioramento delle condizioni nel prossimo trimestre. Le loro letture previsionali sono rispettivamente 21 e 30. Questo è importante per i tassi perché la BOJ ha bisogno che la domanda rimanga solida mentre il costo del credito aumenta. La forza del comparto manifatturiero sostiene ulteriori irrigidimenti, mentre condizioni più miti altrove favoriscono un ritmo misurato.
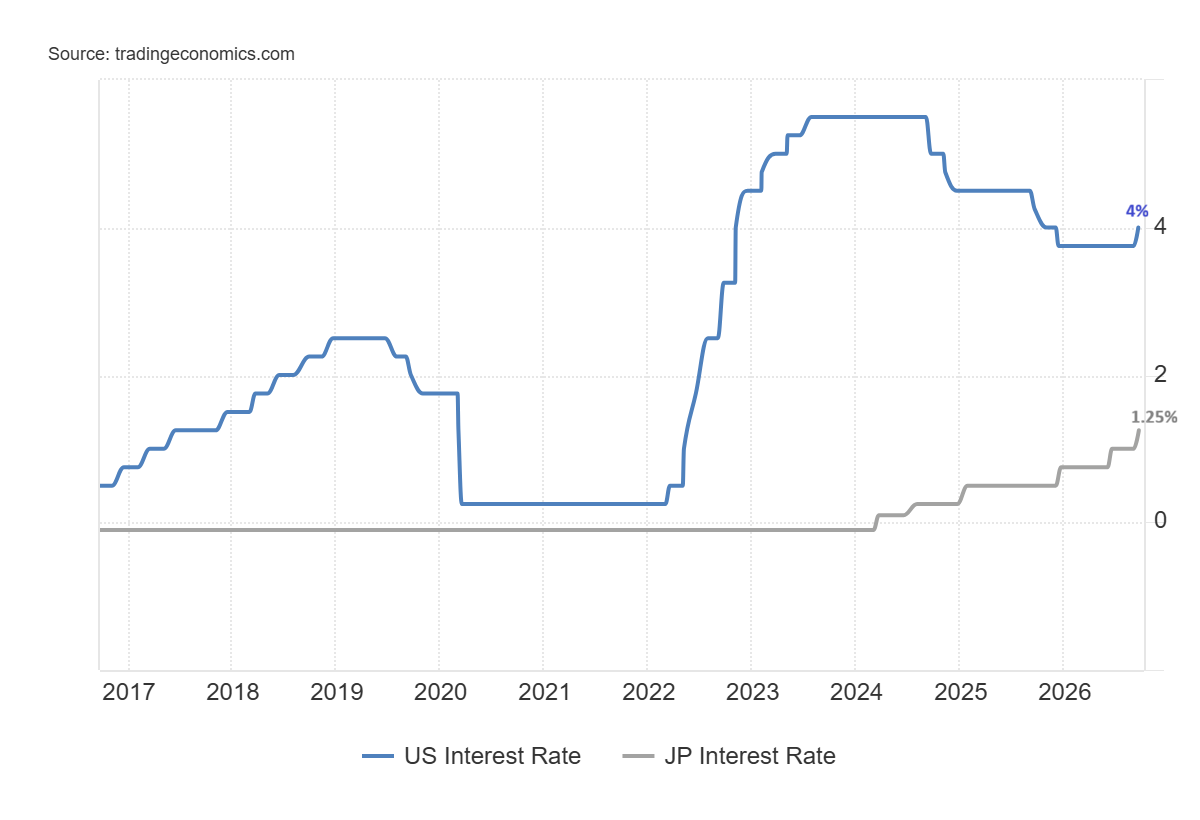
Il Summary of Opinions by the BOJ mostra che i decisori politici sono divisi sul ritmo dell’irrigidimento. Alcuni preferiscono aumenti più rapidi se l’inflazione supera le previsioni. Un altro ritiene che non ci sia fretta. Il tasso di politica è attualmente intorno all’1,25% e la prossima riunione si terrà il 29-30 ottobre.
Il mio scenario base è una pausa in quella riunione con un altro aumento possibile a dicembre se la pressione sui prezzi persiste. Un quadro dell’inflazione più forte potrebbe anticipare la prossima mossa.
Dati Deboli sull’Occupazione USA Supportano una Pausa della Fed a Ottobre
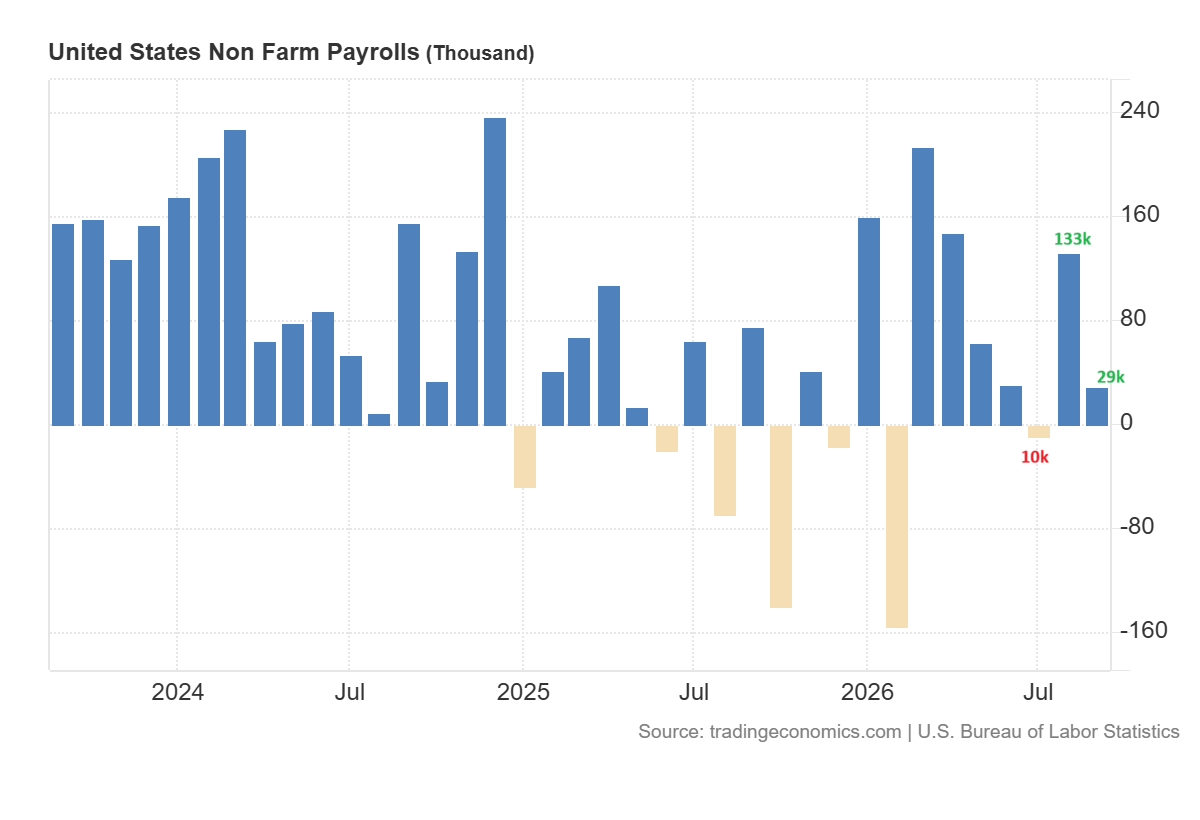
Il rapporto sull’occupazione statunitense pubblicato il 2 ottobre segnala un ritmo di irrigidimento più lento da parte della Fed. Le imprese hanno creato solo 29.000 posti di lavoro a settembre.
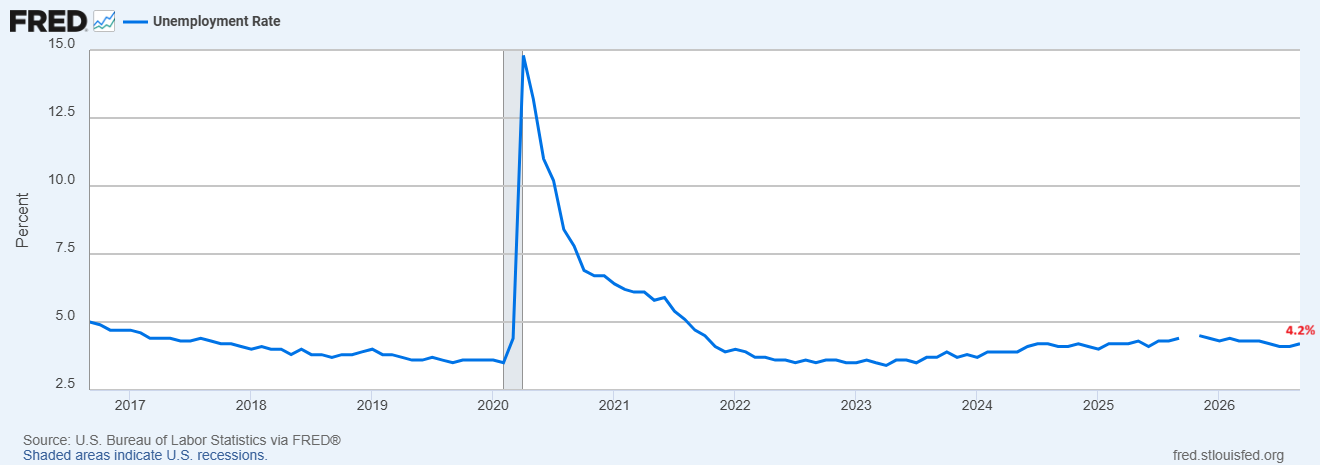
Il tasso di disoccupazione è salito a 4,2% da 4,1%.
Inoltre, la retribuzione oraria media è aumentata dello 0,1% nel mese e del 3,0% su base annua. Anche i guadagni occupazionali di luglio e agosto sono stati rivisti al ribasso.
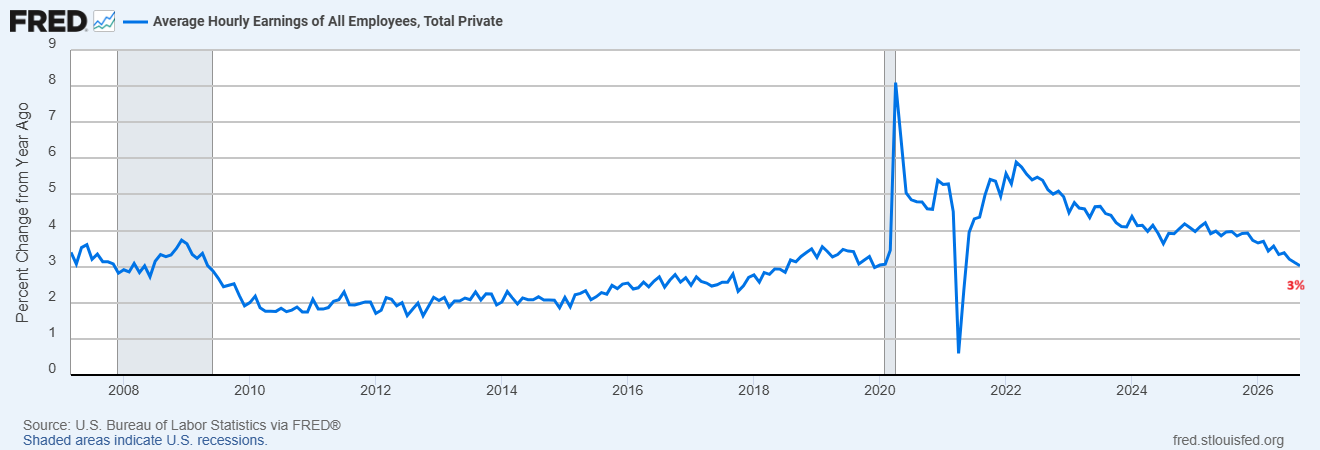
Questi dati danno alla Fed più margine per valutare l’impatto dell’ultimo aumento. Riduce inoltre il rischio che una crescita salariale più rapida si traduca in maggiore inflazione. Tuttavia, il lieve incremento della disoccupazione non costituisce la prova di una netta contrazione economica.
Il target della Fed rimane nella forchetta 3,75%-4,00%. Le aspettative di un rialzo a ottobre sono diminuite dopo la pubblicazione dei dati sull’occupazione USA. Tale pricing sostiene una pausa nella riunione del 27-28 ottobre, ma può cambiare prima della decisione. Anche la presidente della Fed di Cleveland, Beth Hammack, ha detto venerdì che i policymaker hanno tempo per valutare ulteriori informazioni.
A mio avviso, una pausa a ottobre con un ulteriore rialzo più avanti nel corso dell’anno è ancora possibile se l’inflazione resta elevata. Per lo yen, la pausa della Fed aiuta solo se riduce il percorso atteso dei tassi USA rispetto al Giappone.
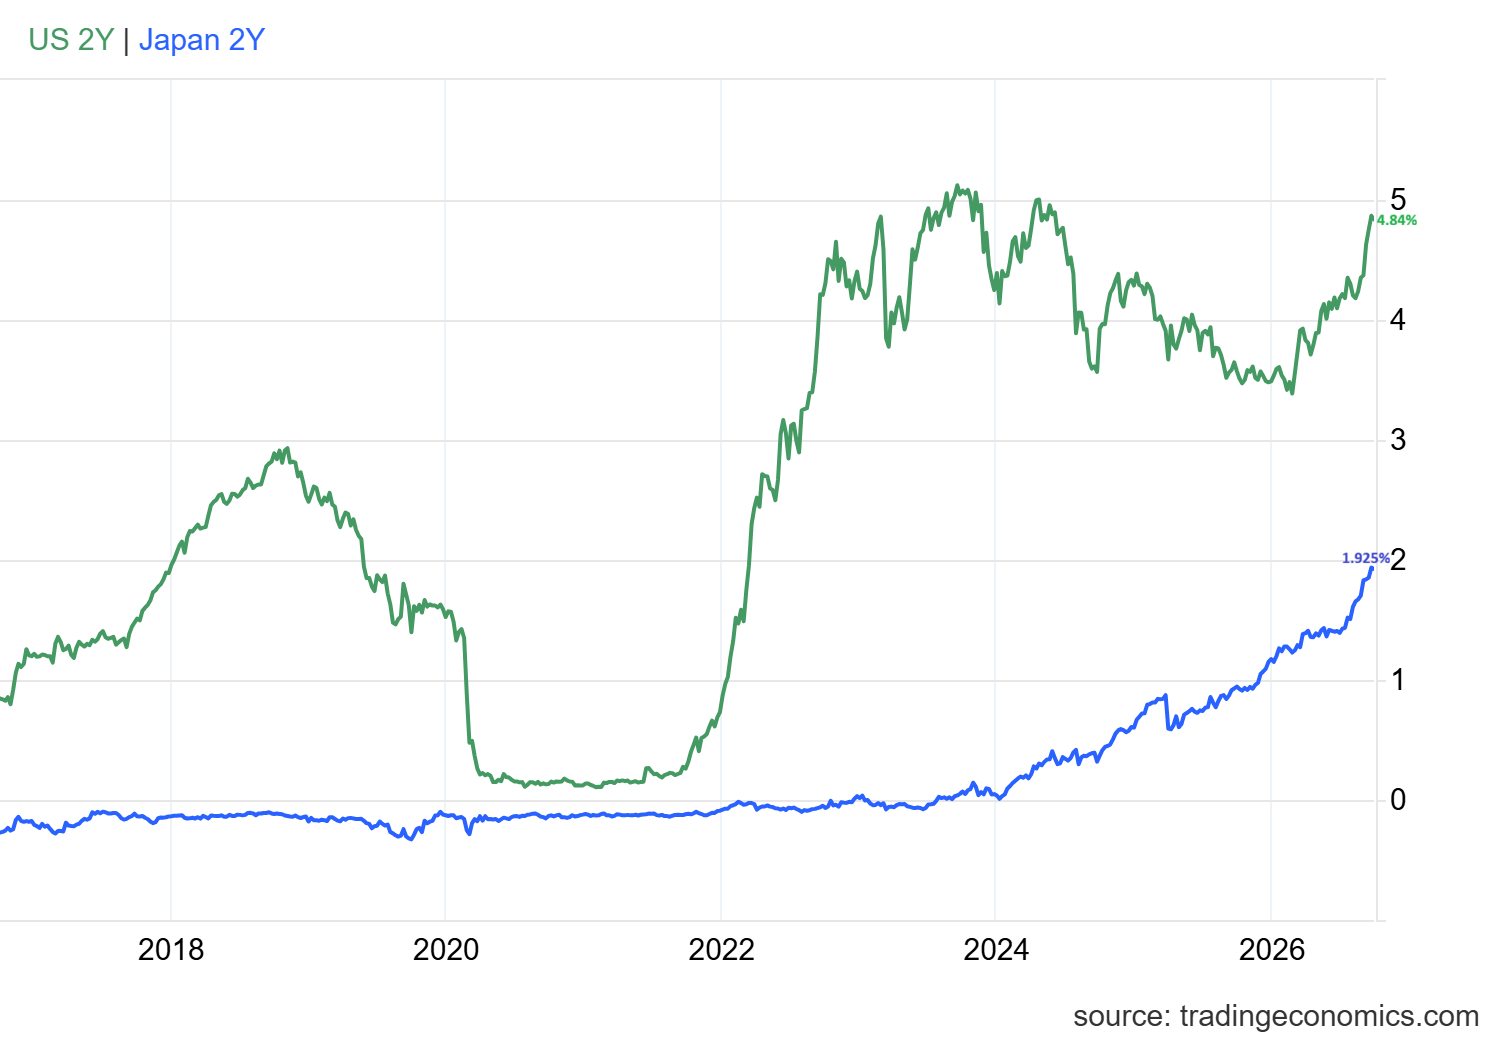
I rendimenti obbligazionari spiegano perché lo yen potrebbe ottenere solo un sollievo limitato dalla riduzione delle attese di nuovi rialzi della Fed. Il grafico sotto mostra che il rendimento a due anni USA rimane al 4,84% e quello giapponese a due anni al 1,925%.
Il rendimento decennale giapponese si è attestato intorno al 3,1%.
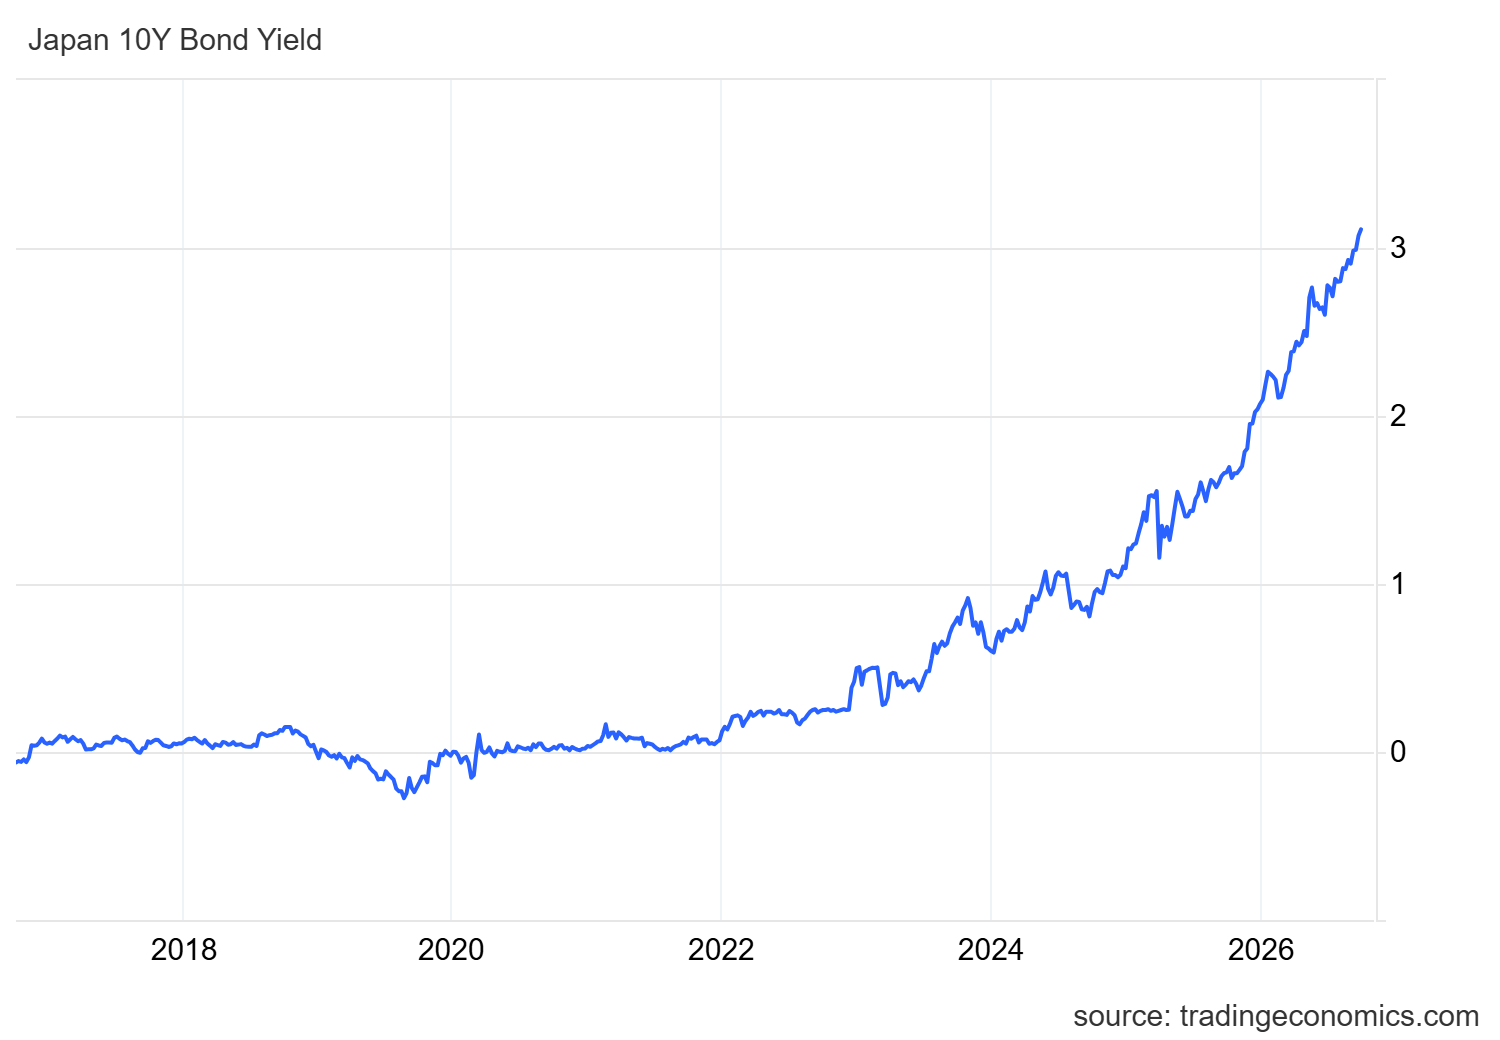
Un divario di rendimento più stretto fornirebbe un supporto più duraturo per lo yen. I rendimenti elevati a lungo termine possono inoltre riflettere il rischio di inflazione e possibili aumenti della politica fiscale, oltre alle sole aspettative di rialzi dei tassi.
Previsioni USD/JPY: Una Rottura di 159 Potrebbe Puntare verso 162
USD/JPY affronta un outlook più cauto dopo i dati sulla creazione di posti di lavoro negli USA e la crescita salariale più lenta pubblicati venerdì. Questi dati sostengono una pausa della Fed mentre l’inflazione più forte a Tokyo mantiene sul tavolo un altro aumento da parte della BOJ. Ma l’attuale differenziale di politica monetaria USA-Giappone rimane tra 2,50% e 2,75% a favore degli Stati Uniti. Tale gap continua a favorire il dollaro.
La mia visione per USD/JPY è incerta nel breve termine se i rendimenti a breve termine USA scendono mentre quelli giapponesi restano solidi. Questa situazione potrebbe mettere alla prova il forte trend rialzista che la coppia ha guidato negli ultimi mesi.
Una pausa di entrambe le banche centrali lascerebbe invariato il divario di politica corrente e potrebbe limitare il recupero dello yen. Un’inflazione USA più alta potrebbe invece ravvivare le attese di un rialzo della Fed e sostenere la coppia.
Il grafico giornaliero di USD/JPY mostra che la coppia non è riuscita a superare la resistenza di lungo periodo a 162 e ha innescato una forte discesa verso l’area di supporto tra 152 e 152,50. Dopo aver toccato il supporto, la coppia ha messo a segno un rimbalzo riuscito verso livelli più alti e mostra forza continua.
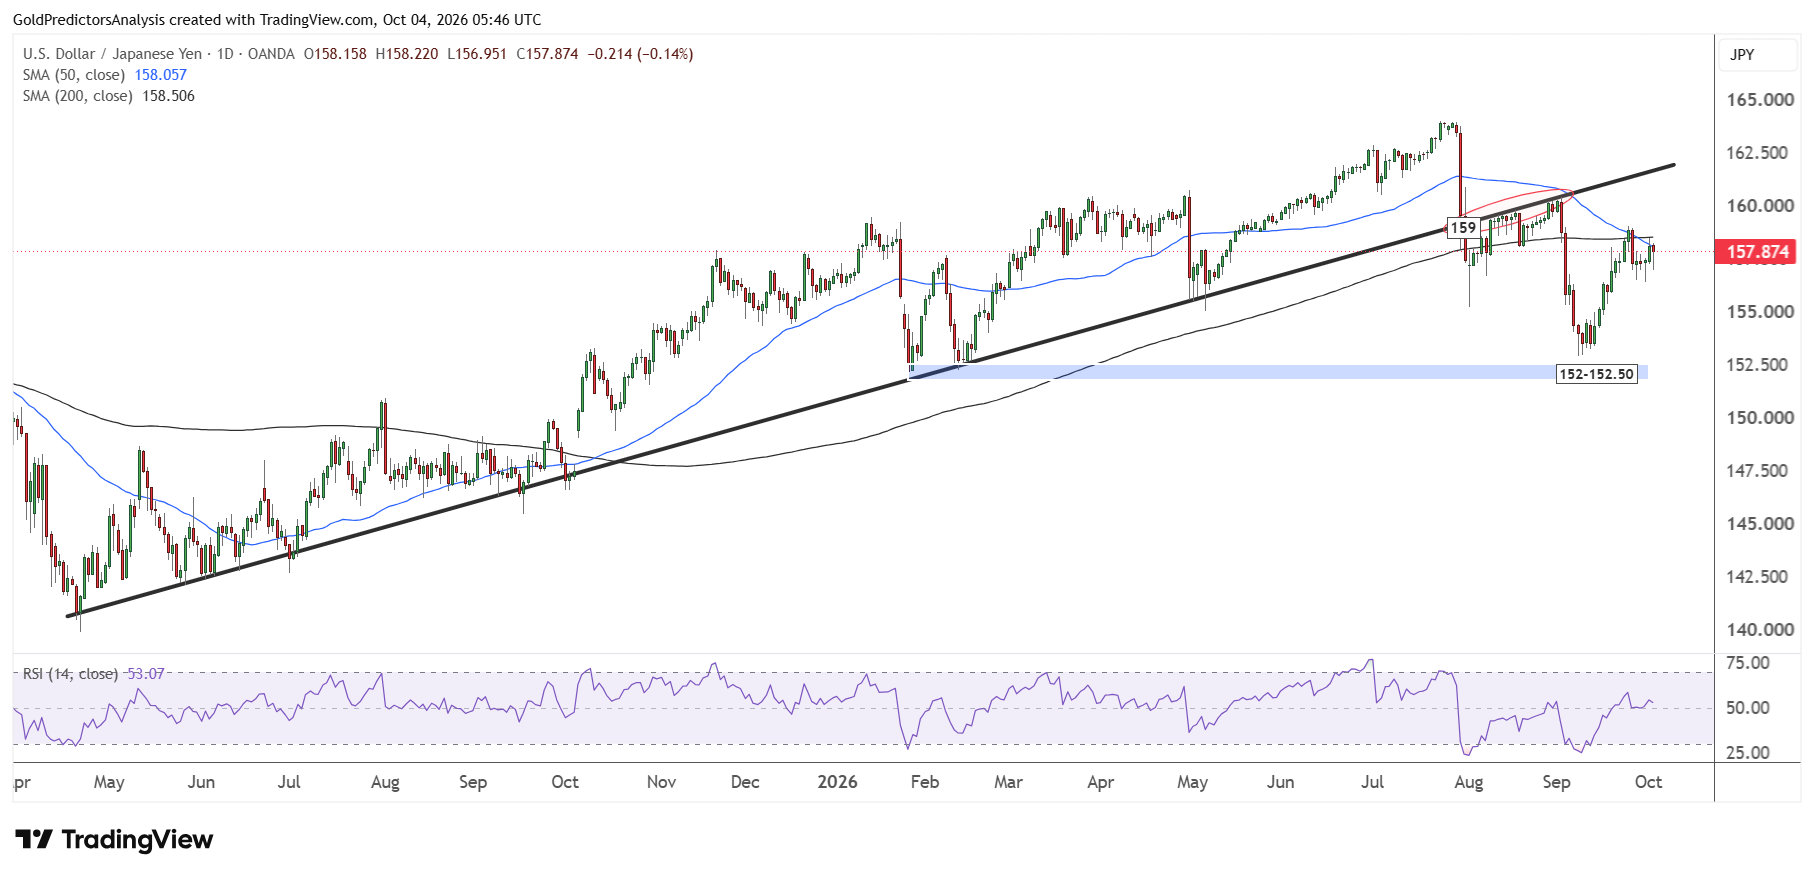
Una rottura oltre 159 spingerebbe ulteriormente i prezzi verso la resistenza di lungo periodo tra 160 e 162. Ma una discesa sotto 156 aprirebbe probabilmente la strada a un ulteriore calo verso la zona dei 152.
Finché la coppia mantiene il livello di 152, la probabilità di un trend positivo rimane alta. L’RSI resta sopra la linea mediana, il che supporta anch’esso un trend positivo nel breve termine.
Previsioni EUR/JPY: Supporto a 174,50 Tiene Aperta la Strada verso 187
EUR/JPY riceve supporto dalla rinnovata pressione inflazionistica nell’area dell’euro. Il grafico sotto mostra che l’inflazione headline è salita al 3,8% a settembre da 3,2% in agosto. L’inflazione core è aumentata più modestamente al 2,5% dal 2,4%.
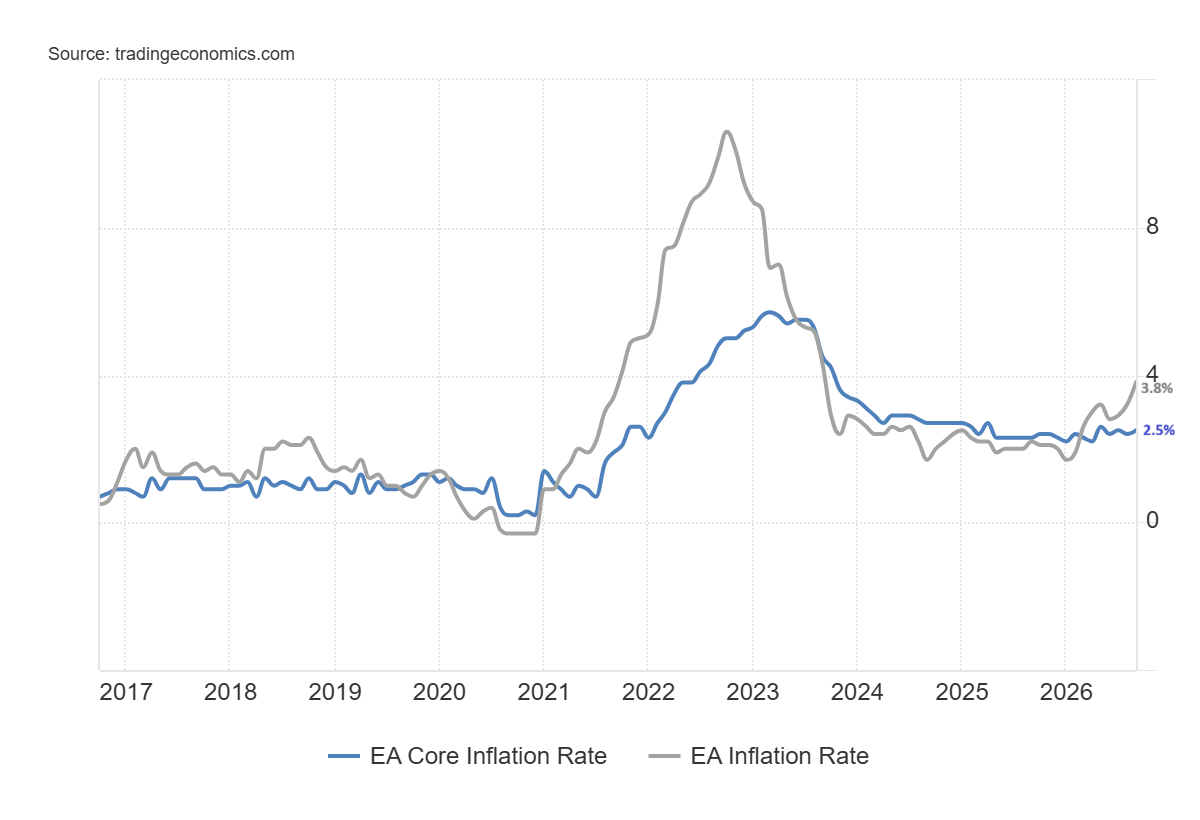
I prezzi dell’energia hanno guidato gran parte dell’aumento headline, ma anche l’inflazione dei servizi si è mossa al rialzo. Questi numeri mantengono sul tavolo un altro rialzo da parte della BCE. Il tasso sui depositi della BCE è al 2,50%, il che le conferisce un vantaggio di 1,25% rispetto al tasso BOJ.
A mio avviso, EUR/JPY potrebbe muoversi positivamente se le aspettative di rialzo dei tassi in Europa accelerano più rapidamente rispetto a quelle per il Giappone. Un rialzo della BOJ, insieme a una pausa della BCE, ridurrebbe il differenziale e indebolirebbe tale scenario.
EUR/JPY resta inoltre al di sopra della trendline ascendente, il che suggerisce che la coppia conserva un trend positivo. Il supporto immediato è a 174,50. Finché questa zona di supporto regge, la coppia potrebbe iniziare un nuovo rally verso il livello di 187. Il supporto a 174,50 è anche riconfermato dai massimi di luglio 2024. Pertanto, questo supporto è importante per EUR/JPY.
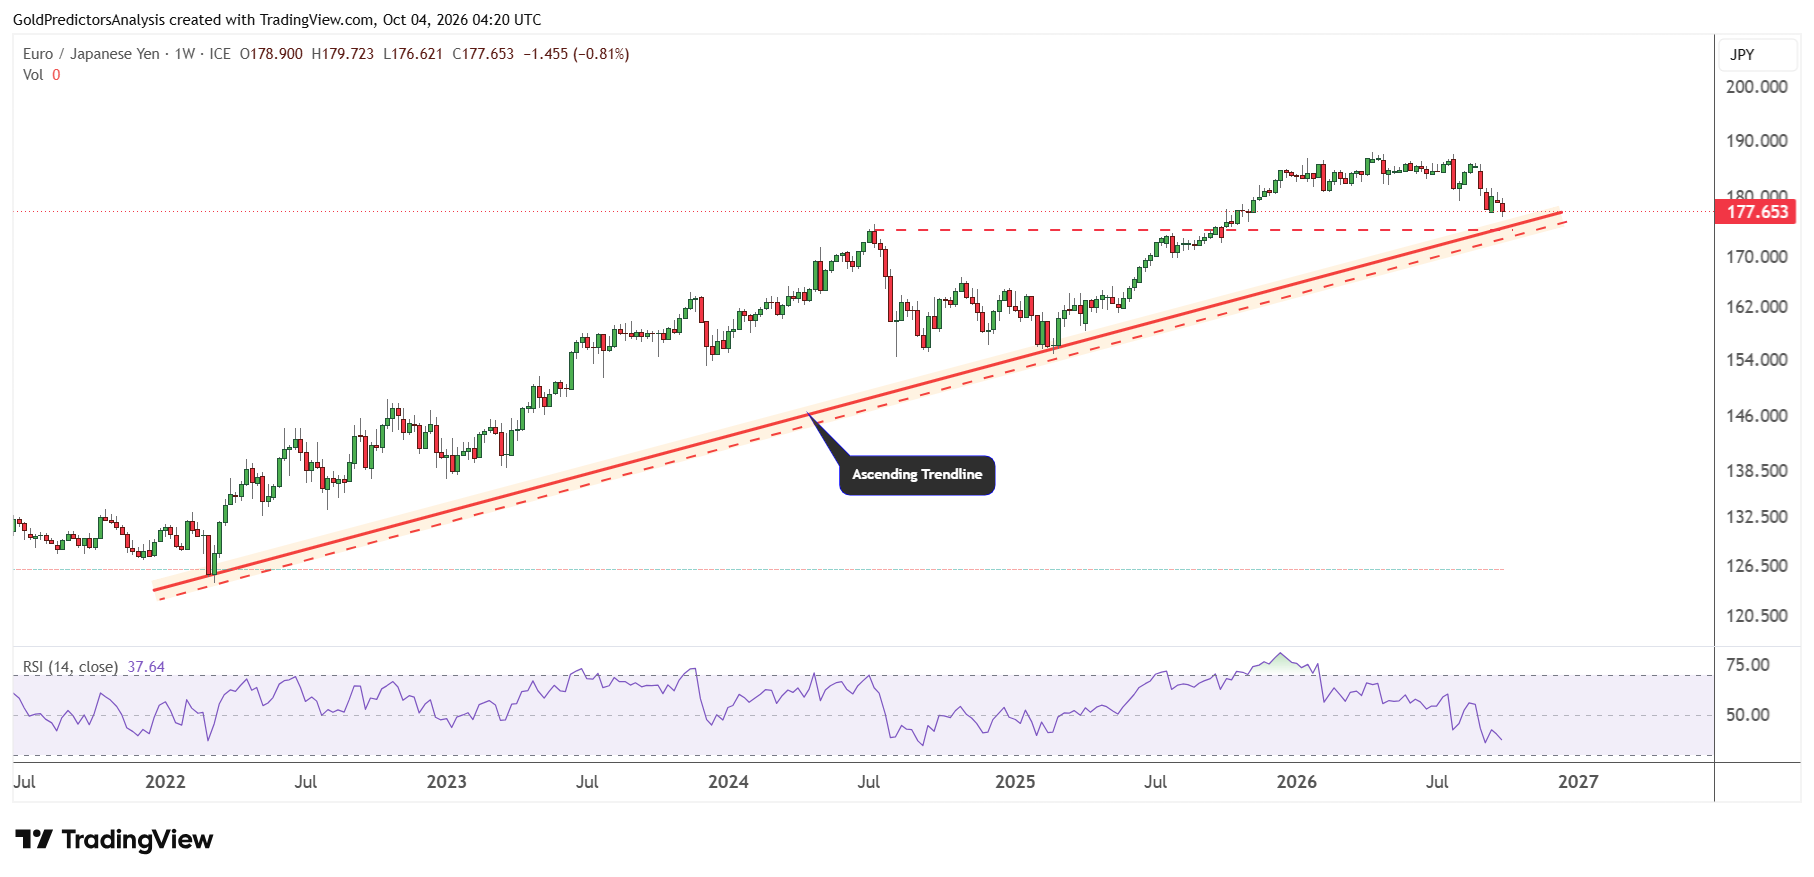
Nel complesso, la coppia mantiene un trend positivo nel breve termine. Una rottura oltre 187 aprirebbe probabilmente la strada a ulteriori rialzi verso il livello di 200.
Previsioni GBP/JPY: Supporto a 207 Punta l’Attenzione su 213
GBP/JPY mantiene supporto dai tassi più elevati nel Regno Unito, ma il caso per un irrigidimento più rapido rimane misto. Il policymaker della BOE Catherine Mann ha sostenuto che il Bank rate deve salire per mantenere l’inflazione sotto controllo.
Il grafico sotto mostra che il PMI manifatturiero finale di settembre è salito a 51,9 da 51,7 in agosto, mentre i costi più elevati aumentano la pressione sui prezzi. Ma il sondaggio aziendale della BOE ha mostrato una crescita salariale attesa stabile al 3,4% mentre la crescita dei prezzi attesa si è attenuata al 3,7% dal 3,8%.
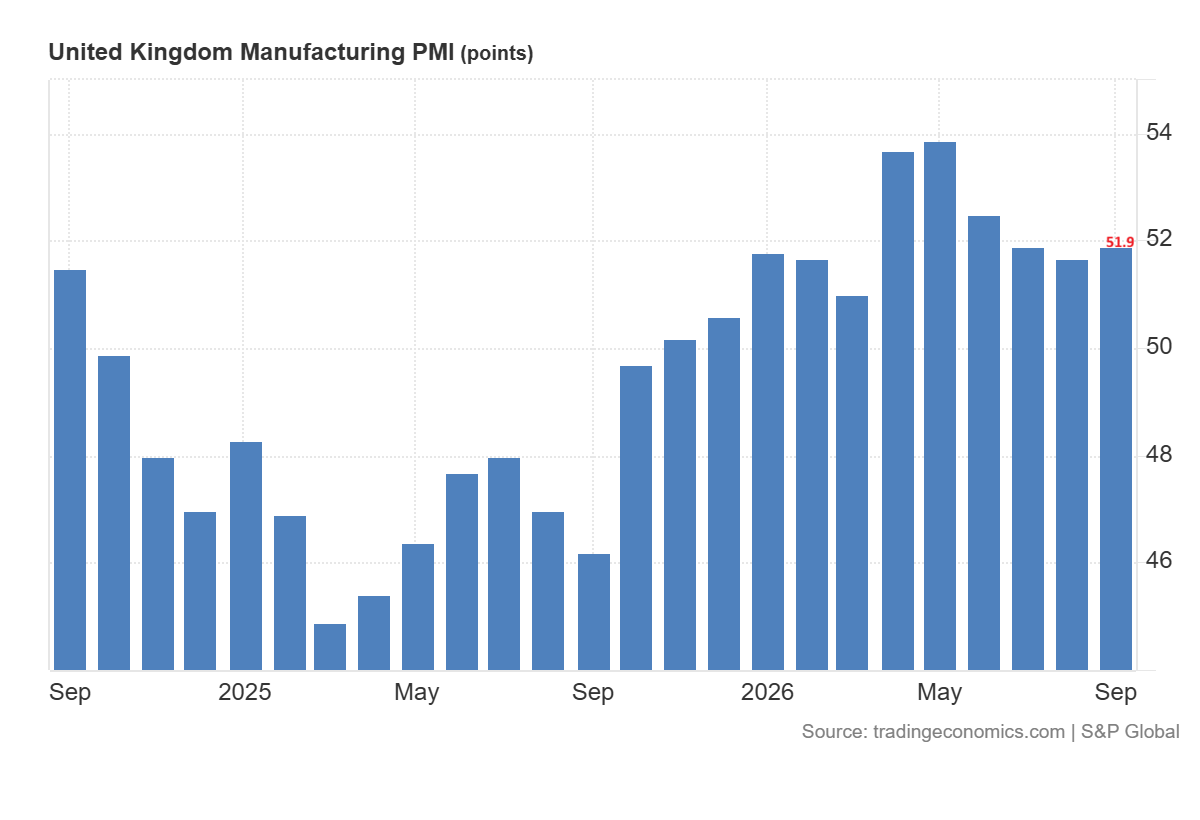
Il Bank rate rimane al 3,75% e dà al Regno Unito un vantaggio di politica di 2,50% rispetto al Giappone.
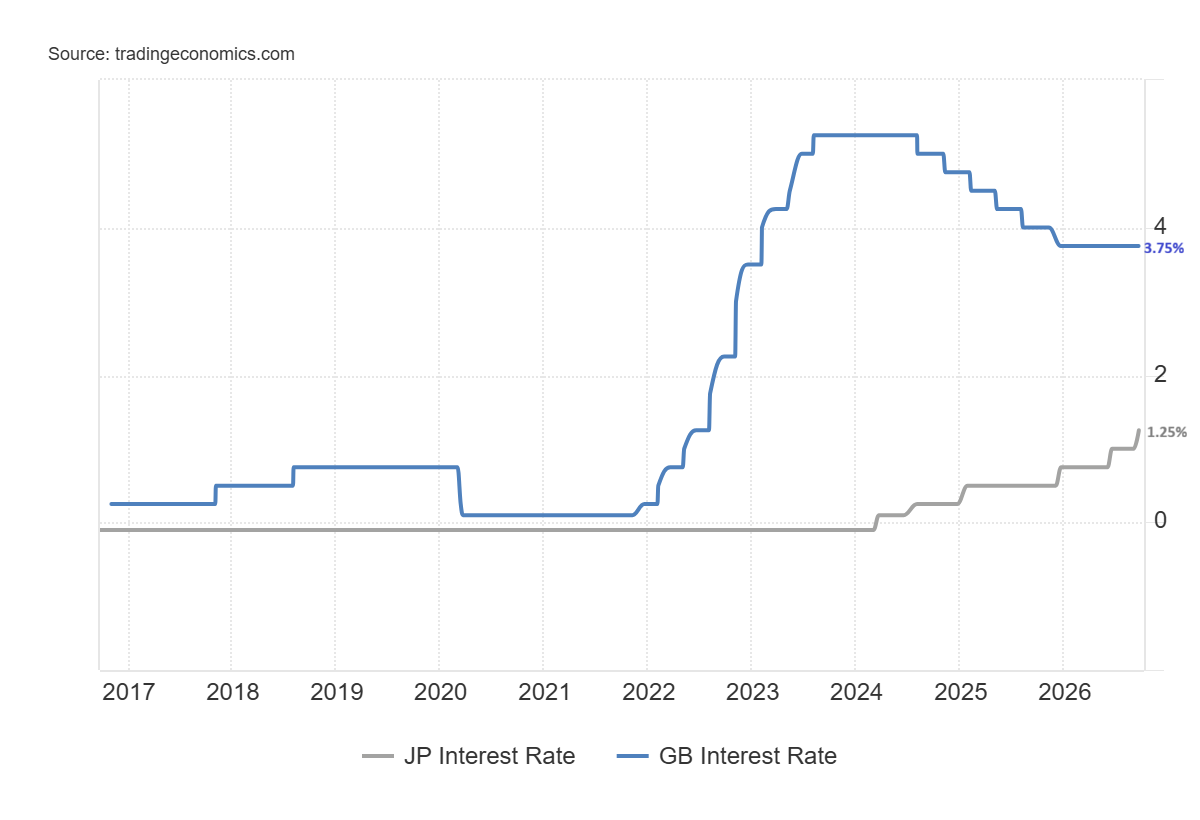
A mio avviso, GBP/JPY resterà positiva se le aspettative sui tassi UK aumenteranno rispetto a quelle per il Giappone. Un aumento al 4,00% allargherebbe il divario di politica se la BOJ dovesse fare una pausa.
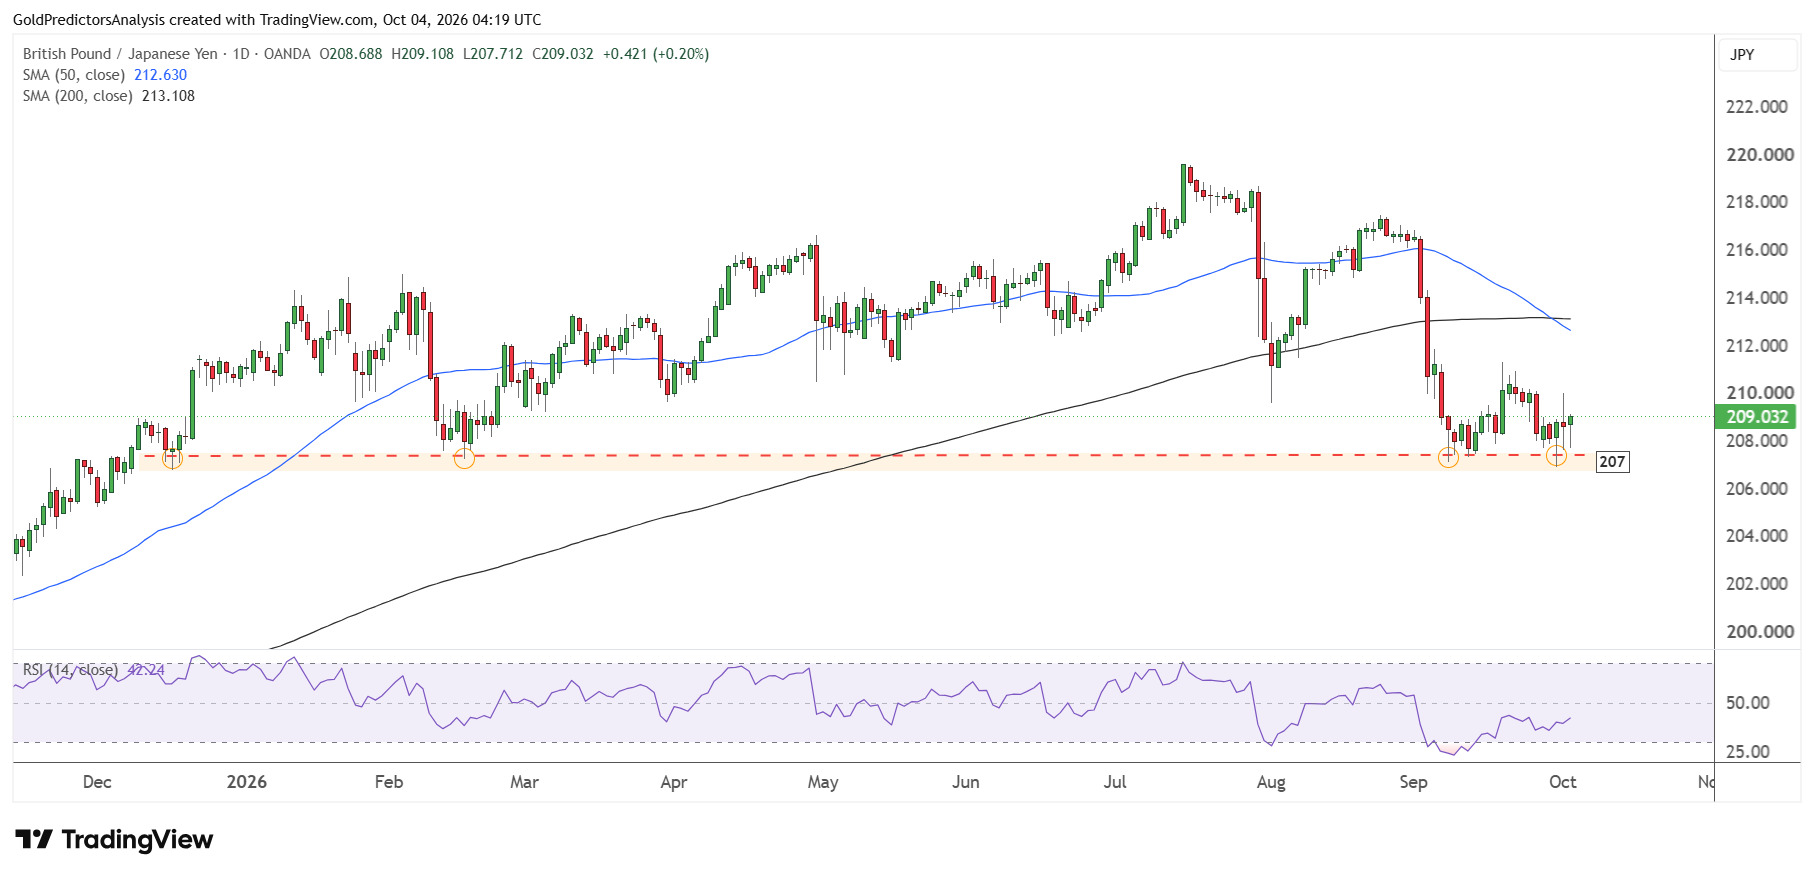
GBP/JPY resta inoltre al di sopra del supporto di breve termine a 207. La coppia ha consolidato sopra questo supporto a settembre e ha ora formato una candela rialzista positiva sopra questo livello.
Un cedimento a 207 offrirebbe probabilmente una forte discesa verso il livello di 200. Ma un recupero sopra la SMA a 200 giorni, al livello di 213, indicherebbe ulteriori rialzi verso 217.
Conclusione
I tassi rimangono centrali per le prospettive dello yen. La forte inflazione a Tokyo mantiene sul tavolo un nuovo rialzo della BOJ, ma le condizioni aziendali miste sostengono una pausa a ottobre. Anche il debole dato sull’occupazione USA dà alla Fed più margine per attendere. Una pausa della Fed potrebbe alleggerire la pressione sullo yen se i rendimenti USA dovessero scendere. Tuttavia, un divario di rendimento più stretto darebbe al recupero dello yen un supporto più solido.
I cambi con lo yen mantengono un outlook tecnico positivo al di sopra di livelli chiave di supporto. USD/JPY ha bisogno di una rottura oltre 159 per aprire la strada verso 160-162. EUR/JPY potrebbe spingersi verso 187 se rimane sopra 174,50. GBP/JPY deve difendere 207 e riconquistare 213 per rafforzare il recupero. Questi scenari rialzisti si indebolirebbero se i livelli di supporto dovessero cedere o se le aspettative di rialzo della BOJ riducessero il divario di tasso a sfavore del Giappone.
Leggi anche: 35.000 in vista nel Nasdaq mentre i dati del lavoro deboli riducono le scommesse su nuovi rialzi della Fed