I rendimenti più bassi hanno dato agli acquirenti azionari spazio per inseguire i record
Le azioni hanno finalmente avuto un respiro dal mercato obbligazionario martedì. I rendimenti dei Treasury si sono ritirati rispetto ai massimi di lunedì, il petrolio è sceso sotto i 100 dollari al barile e gli acquisti si sono estesi oltre i titoli tecnologici megacap.
L’Indice Nasdaq Composite e l’Indice S&P 500 hanno stabilito nuovi record, e questa volta anche il Dow li ha seguiti. Tutti gli 11 settori dell’S&P 500 hanno chiuso in rialzo, con i servizi pubblici e il real estate in testa. Questi due non guidano una storia sull’AI. È stata una mossa legata ai tassi.
Alle 16:54 GMT, il Dow Jones Industrial Average quotava 51.626,98, in rialzo di 359,08 o +0,70%. L’Indice S&P 500 era a 7.840,66, su di 66,16 o +0,86%. Il Nasdaq Composite quotava 27.705,89, in aumento di 228,58 o +0,83%.

I venditori di bond si sono presi una pausa e gli acquirenti di azioni ne hanno approfittato
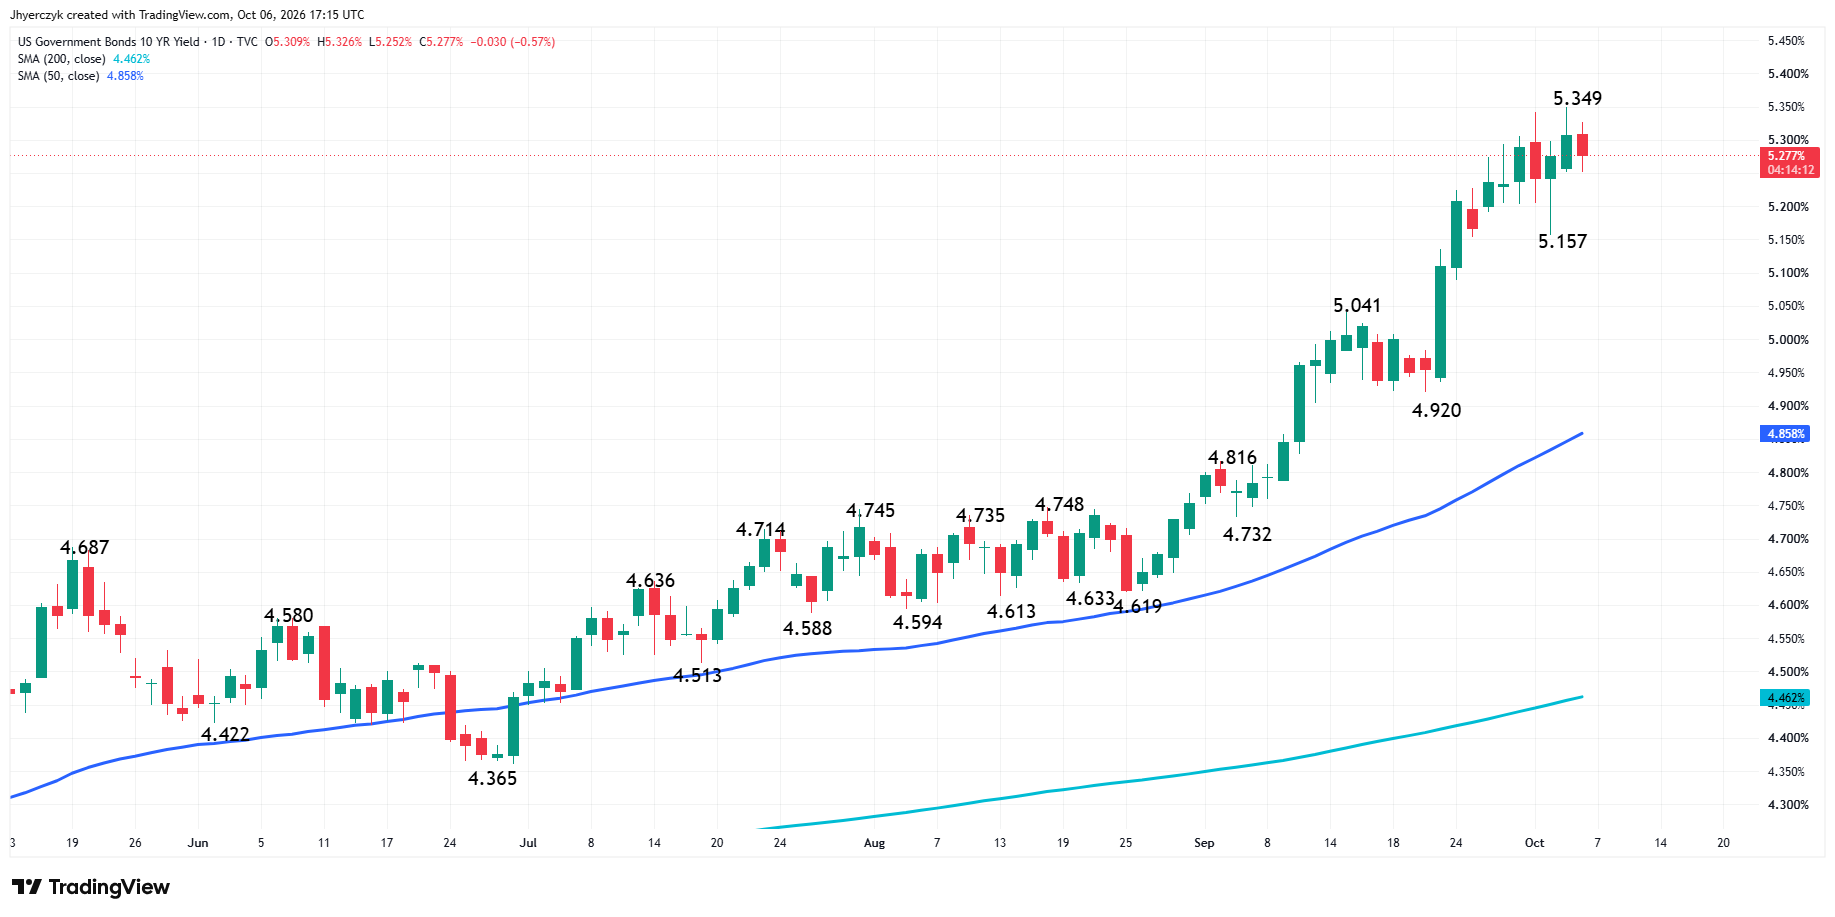
Il rendimento a 10 anni ha restituito circa 5 punti base dopo la corsa di lunedì al livello più alto dal 2002. I titoli sensibili ai tassi se ne sono accorti subito, e il Dow ha smesso di restare ai margini mentre Nasdaq e S&P 500 stabilivano record senza di lui.
Non è stato però risolto il problema dei tassi. Il 10 anni è ancora vicino al 5,30% e il 30 anni resta vicino al suo recente massimo pluriennale. I venditori di obbligazioni si sono solo presi una pausa per la sessione e gli acquirenti hanno comprato tutto l’offerto.
Ha contribuito anche il petrolio. Il Brent ha trattato vicino ai 99 dollari al barile e il WTI vicino agli 88 dollari, con le esportazioni mediorientali che tengono e il rilascio delle scorte d’emergenza del G7 che attenua il timore immediato sull’offerta. Petrolio più barato e rendimenti più bassi nello stesso giorno hanno alleviato parte della pressione sulla storia dell’inflazione.
L’AI ha continuato a guidare, ma ha avuto compagnia
Nvidia ha aggiunto l’1,1% e si è avvicinata a una valutazione di mercato di circa 6.000 miliardi di dollari, con Meta, Tesla, Amazon e Microsoft tutte in rialzo alle sue spalle. I megacap restano la ragione per cui il Nasdaq continua a stampare nuovi record con rendimenti così elevati.
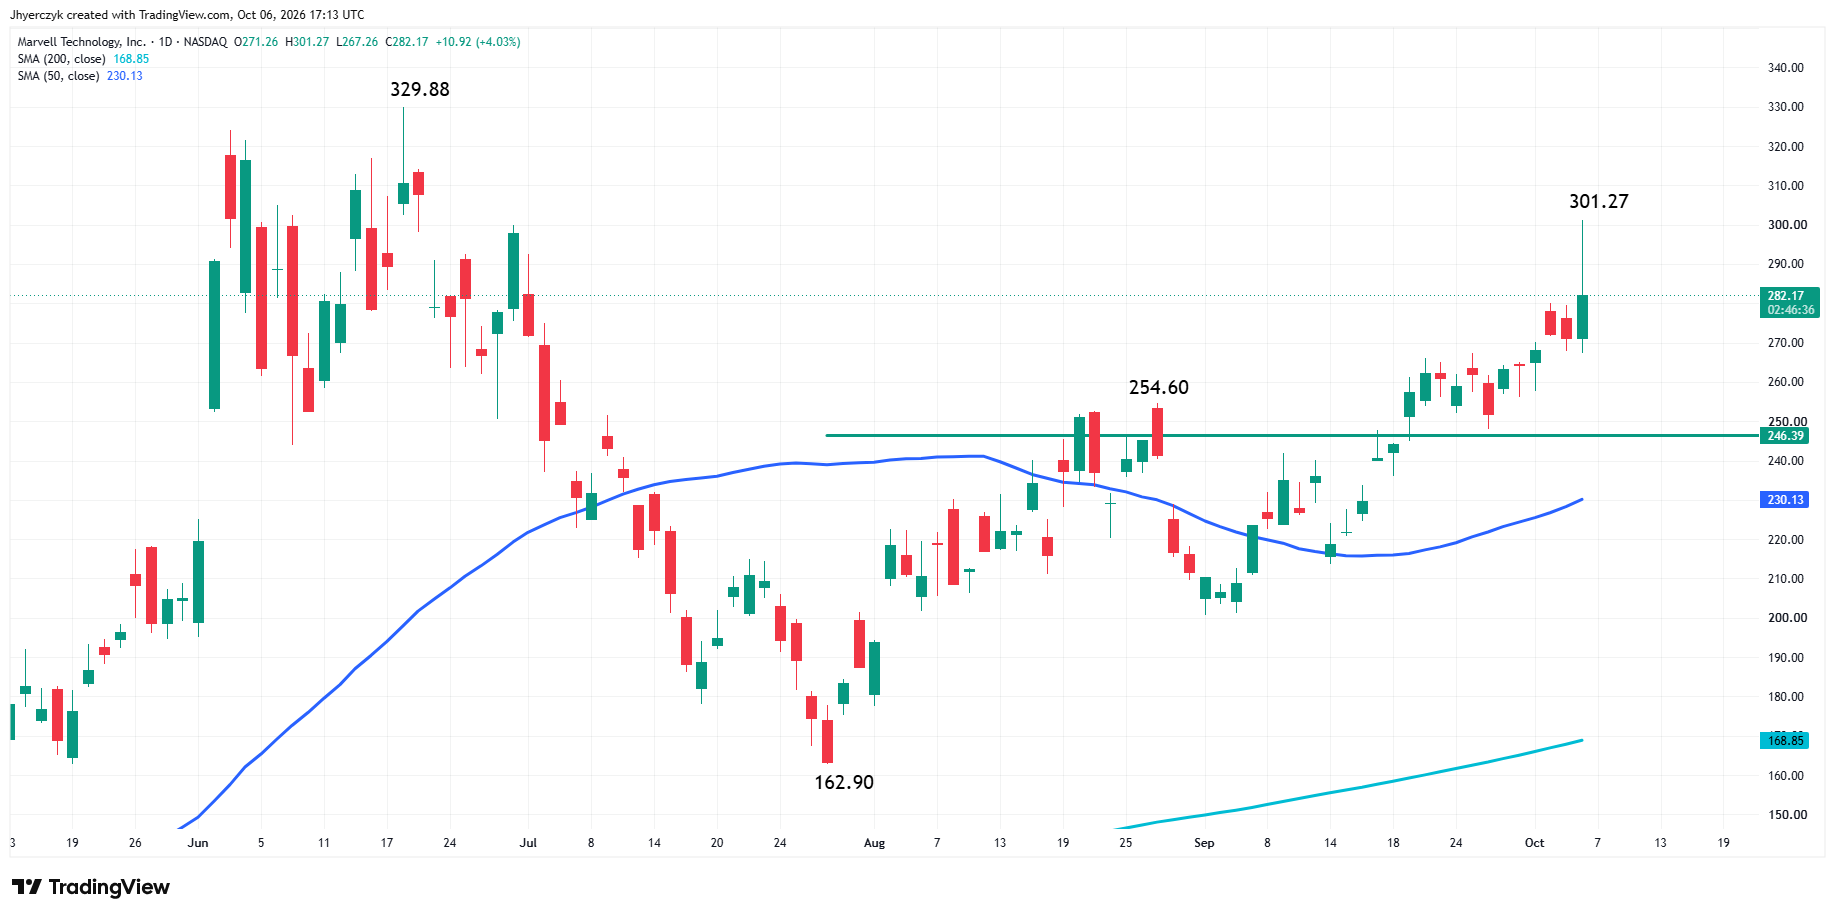
Marvell è salita di circa il 6,5% dopo aver aumentato le previsioni di ricavi per il 2028 a circa 20 miliardi di dollari per la domanda di chip per data center, e prevede ricavi tra 70 e 90 miliardi di dollari entro l’esercizio fiscale 2031. AMD è salita del 3,6% dopo che l’amministratore delegato Lisa Su ha detto che la società prevede di aumentare sostanzialmente l’offerta di chip nel 2027. Entrambi i titoli sono stati premiati per aver quantificato la storia dei ricavi legata all’AI.
Constellation Energy è stato il miglior titolo dell’S&P 500, in rialzo del 13,9% dopo che Google ha stipulato un accordo energetico da 3.590 megawatt con la società. I trader che vogliono il tema dei data center senza comprare un’altra azienda di chip hanno ottenuto un’ulteriore via d’accesso.
Al di fuori dell’AI, Option Care Health è balzata del 32,7% dopo che McKesson e Clayton Dubilier & Rice hanno concordato l’acquisto della società in un’operazione valutata circa 5,8 miliardi di dollari, inclusi i debiti. Sono due giorni di fila con una grossa offerta sul tavolo dopo l’offerta in contanti per PTC di lunedì, e il fronte delle acquisizioni resta animato.
La breadth è migliorata, ma il Nasdaq registra ancora più nuovi minimi
La breadth è stata migliore rispetto a lunedì, ma non la definirei pulita. I rialzisti hanno battuto gli avversari per quasi tre a uno sulla New York Stock Exchange e per meno di due a uno sul Nasdaq.
Il Nasdaq ha comunque registrato più del doppio di nuovi minimi a 52 settimane rispetto ai nuovi massimi, e questo mentre l’indice è seduto su un record.
Gli utili devono sostenere il prossimo impulso
La stagione degli utili del terzo trimestre inizia la prossima settimana e il livello di attesa è alto. Gli analisti guardano a una crescita degli utili dell’S&P 500 di oltre il 30% rispetto a un anno fa, per lo più attribuibile alle società legate all’AI.
I trader hanno già pagato un premio per Nvidia, gli hyperscaler, i progettisti di chip e i nomi legati all’alimentazione che beneficiano della domanda dei data center. Non c’è molto margine per un mancato risultato con i tassi a lungo termine ancora così elevati.
La Fed resta sullo sfondo. I trader danno una probabilità di circa il 79% a nessuna mossa a ottobre dopo il rapporto Non-Farm Payrolls della scorsa settimana, mentre un rialzo a dicembre è ancora in gran parte prezzato.
Analisi tecnica giornaliera dei futures E-mini Nasdaq-100 di dicembre
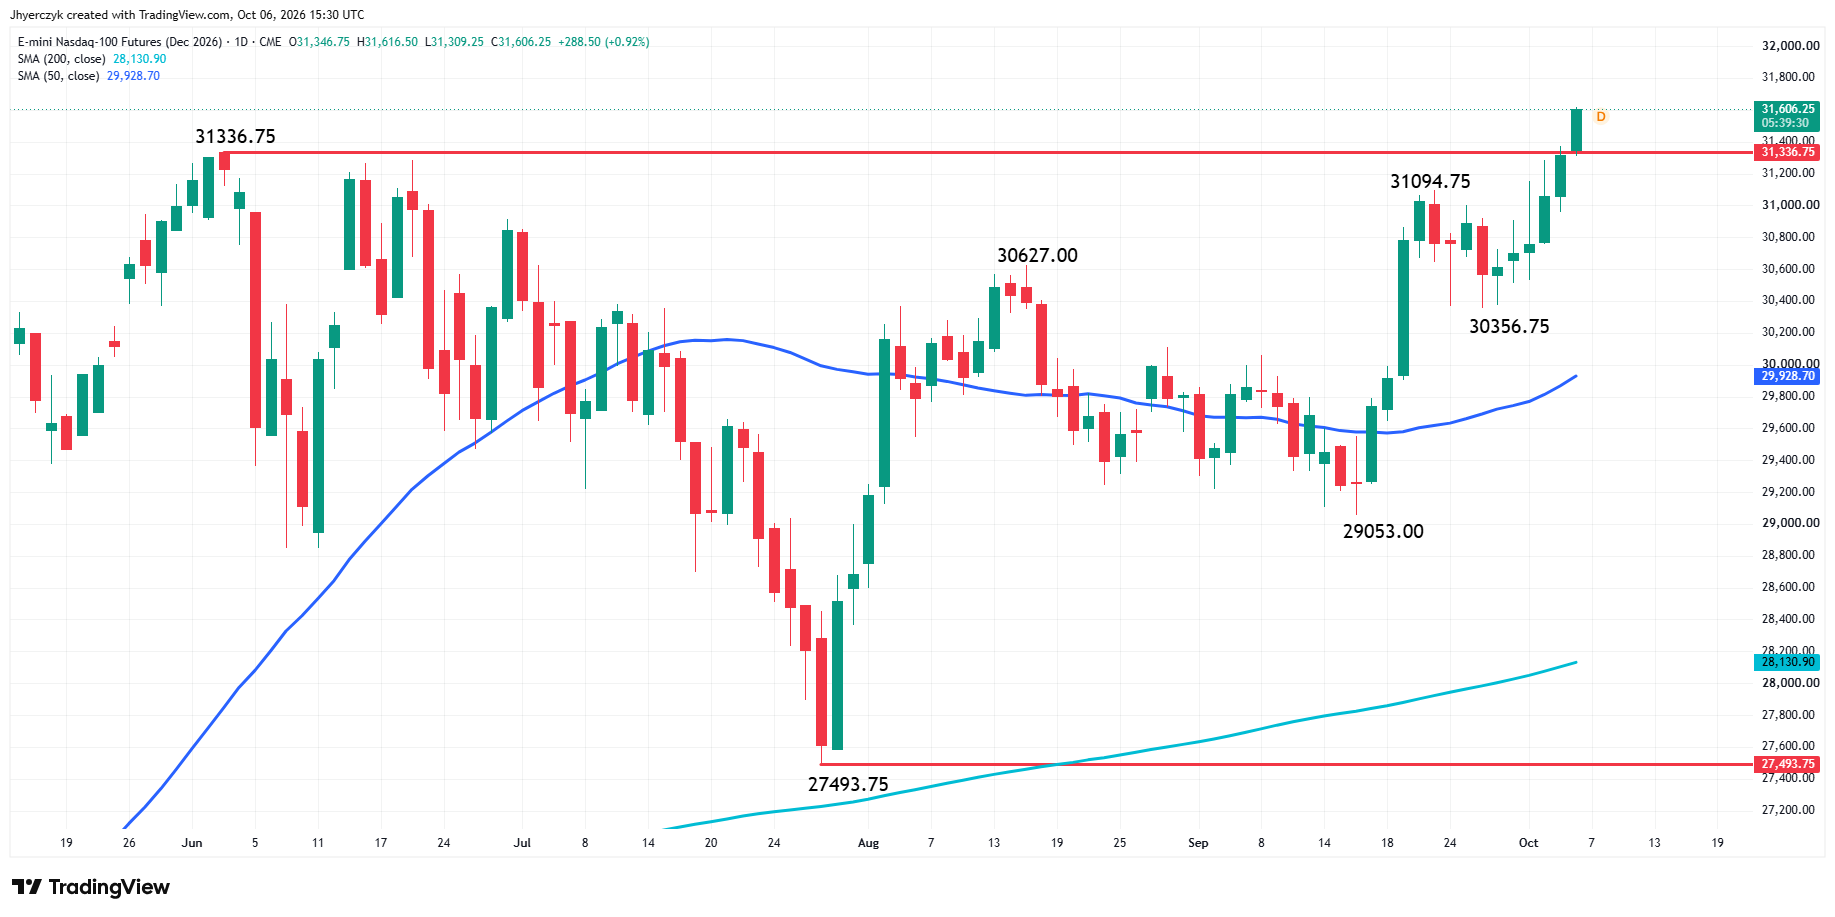
I futures E-mini Nasdaq-100 di dicembre stanno negoziando in deciso rialzo a metà seduta martedì dopo aver segnato un nuovo massimo storico a 31.616,50.
La tendenza principale è al rialzo secondo il grafico swing giornaliero. Il mercato ha registrato sei sedute consecutive in rialzo dal ultimo minimo swing a 30.356,75. Un movimento attraverso questo livello cambierebbe la tendenza principale in ribassista.
Una rottura al di sotto del massimo record di giugno a 31.336,75 indicherebbe probabilmente prese di profitto. Questo potrebbe portare a una correzione dal 50% al 61,8% del rally partito da 30.356,75, ma non cambierebbe la tendenza principale.
Il mercato sta inoltre negoziando ben al di sopra della media mobile a 50 giorni a 29.927,21. Questo è un supporto importante oltre che un indicatore di tendenza rialzista.
Il periodo di sette-dieci giorni a partire dal minimo di 30.356,75 potrebbe produrre un pattern di inversione di prezzo di chiusura a formazione di massimo. Se confermato, tale configurazione potrebbe indebolire la spinta al rialzo senza cambiare la tendenza principale.
Analisi tecnica giornaliera dei futures E-mini S&P 500 di dicembre
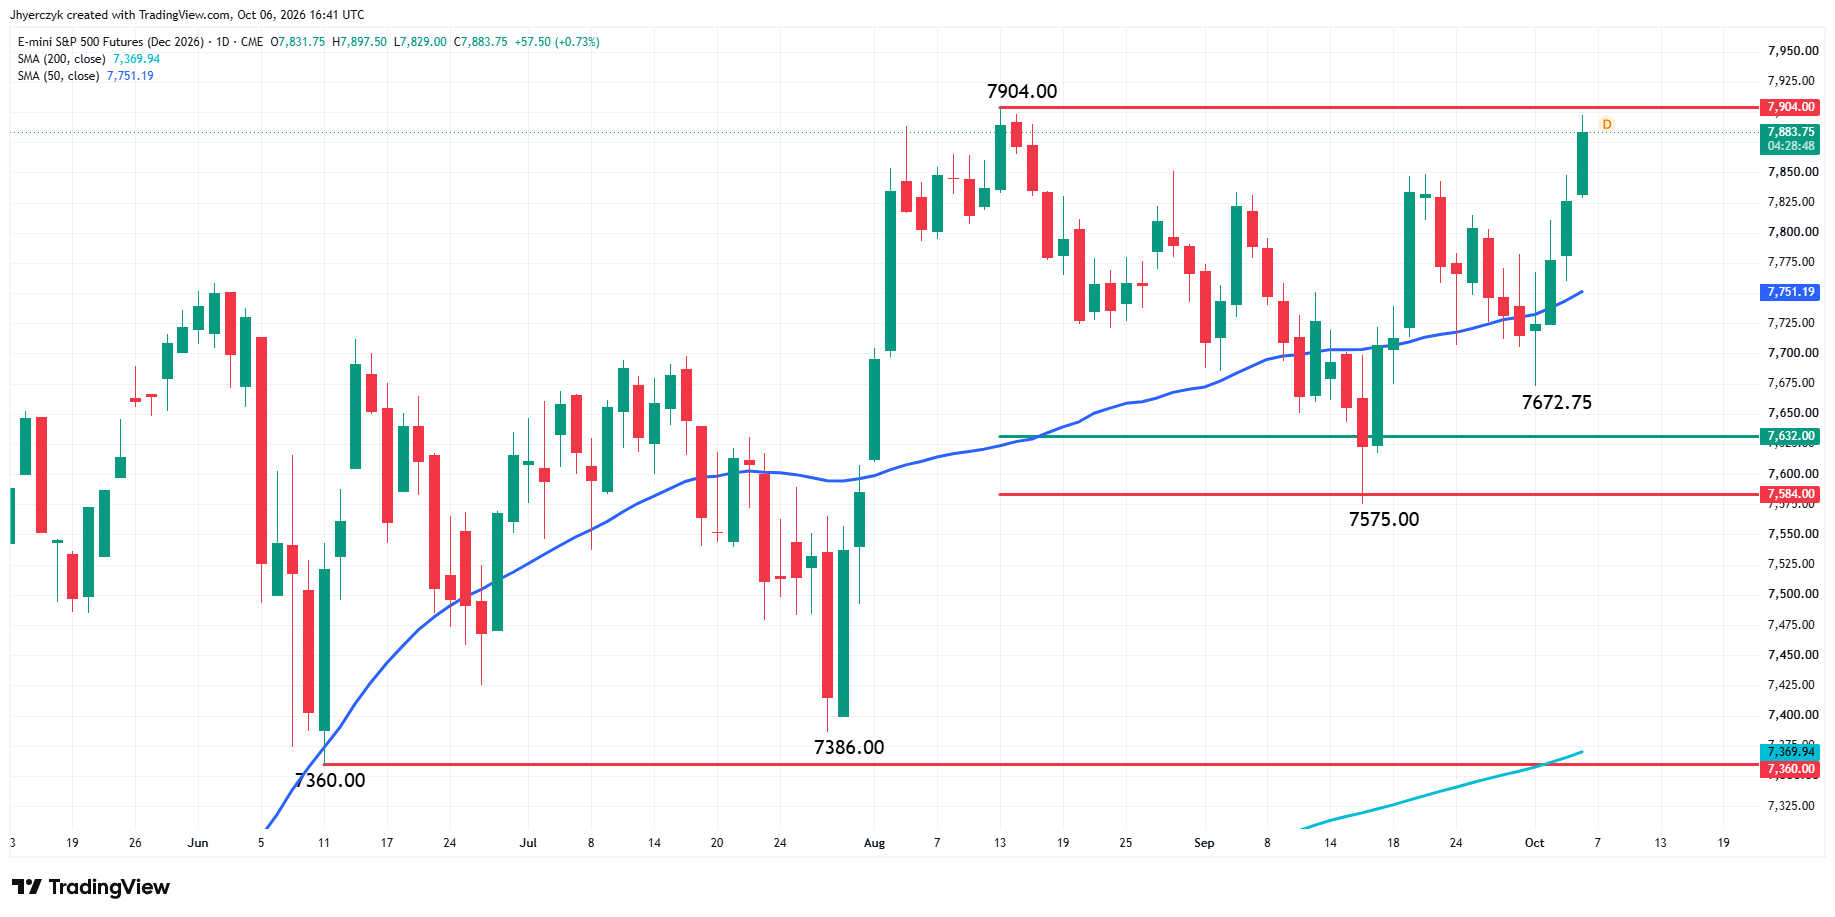
I futures E-mini S&P 500 di dicembre sono in una posizione solida a metà seduta di martedì. La tendenza principale è al rialzo secondo il grafico swing giornaliero. Un movimento oltre il massimo principale del 13 agosto a 7.904,00 riaffermerà il trend rialzista. Un cedimento sotto il minimo di due giorni a 7.672,75 cambierebbe la tendenza principale in ribassista.
L’uptrend è altresì supportato dalla media mobile a 50 giorni a 7.751,19, che fornisce supporto e rafforza l’indicazione rialzista.
Cosa tenere d’occhio
Diversi interventi di esponenti della Fed martedì e i verbali della riunione di settembre mercoledì sono i prossimi obiettivi per un mercato obbligazionario che si è appena calmato. La breadth di martedì è derivata direttamente da quella pausa nei rendimenti e dalla discesa del petrolio. Gli utili partono la prossima settimana con aspettative già elevate prezzate, e il supporto sotto questi record dipende ancora dal fatto che la parte lunga della curva resti tranquilla.
I futures E-mini Nasdaq-100 di dicembre hanno corso a un altro record martedì, sei sedute consecutive in rialzo dal minimo a 30.356,75, e sono rimasti al di sopra del massimo di giugno a 31.336,75. Il bias è rialzista grazie al nuovo massimo storico, all’uptrend sul grafico swing principale e alla posizione relativamente forte del mercato sopra la media mobile a 50 giorni.
I futures E-mini S&P 500 di dicembre stavano spingendo verso il top del 13 agosto a 7.904,00 a metà seduta, con il minimo di due giorni a 7.672,75 sotto e la media mobile a 50 giorni in salita che regge in mezzo.
Ulteriori informazioni nel nostro Calendario Economico.