


L’outlook sui tassi USA è cambiato dopo che il rapporto sui posti di lavoro debole ha ridotto le attese di un rialzo dei tassi della Fed a settembre. Le perdite di posti di lavoro e le revisioni al ribasso hanno mostrato che la domanda di lavoratori sta rallentando nonostante il calo del tasso di disoccupazione. Tuttavia l’inflazione rimane al di sopra dell’obiettivo della Fed e rende il prossimo rapporto sul CPI importante per la prossima decisione di politica monetaria. Le mutate aspettative su Fed e BCE hanno inoltre indebolito il dollaro USA e sostenuto i cambi EUR/USD. Questo articolo analizza i dati sul lavoro, le prospettive sull’inflazione, le attese sui tassi e i livelli tecnici che potrebbero influenzare la prossima mossa di EUR/USD.
Rapporto sul Lavoro USA Debole Riduce il Rischio di Rialzo della Fed a Settembre
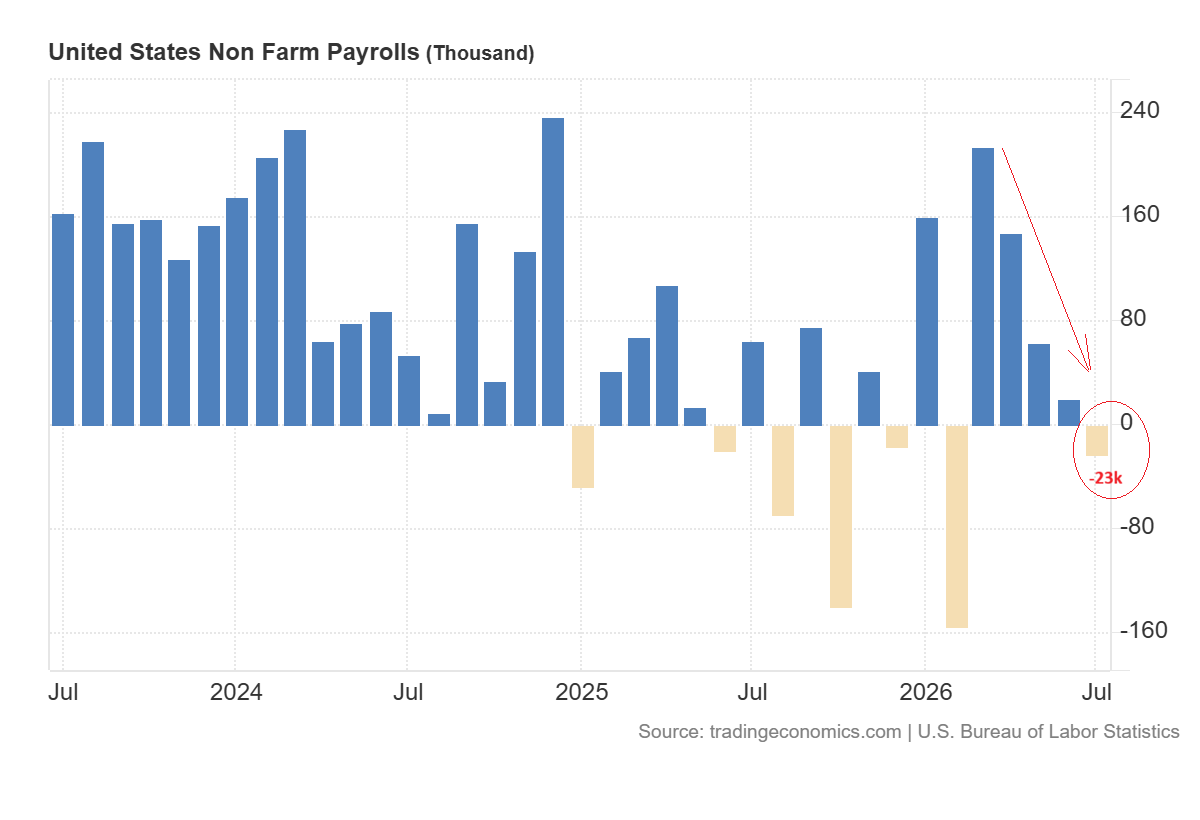
L’economia statunitense ha perso 23.000 posti di lavoro a luglio. Il grafico sottostante mostra un calo degli occupati negli ultimi tre mesi. La crescita occupazionale di maggio è stata rivista a 63.000 da 129.000. Anche la cifra di giugno è stata ridotta a 20.000 da 57.000. Queste revisioni hanno ridotto il numero di posti di lavoro di 103.000 rispetto alle stime precedenti.
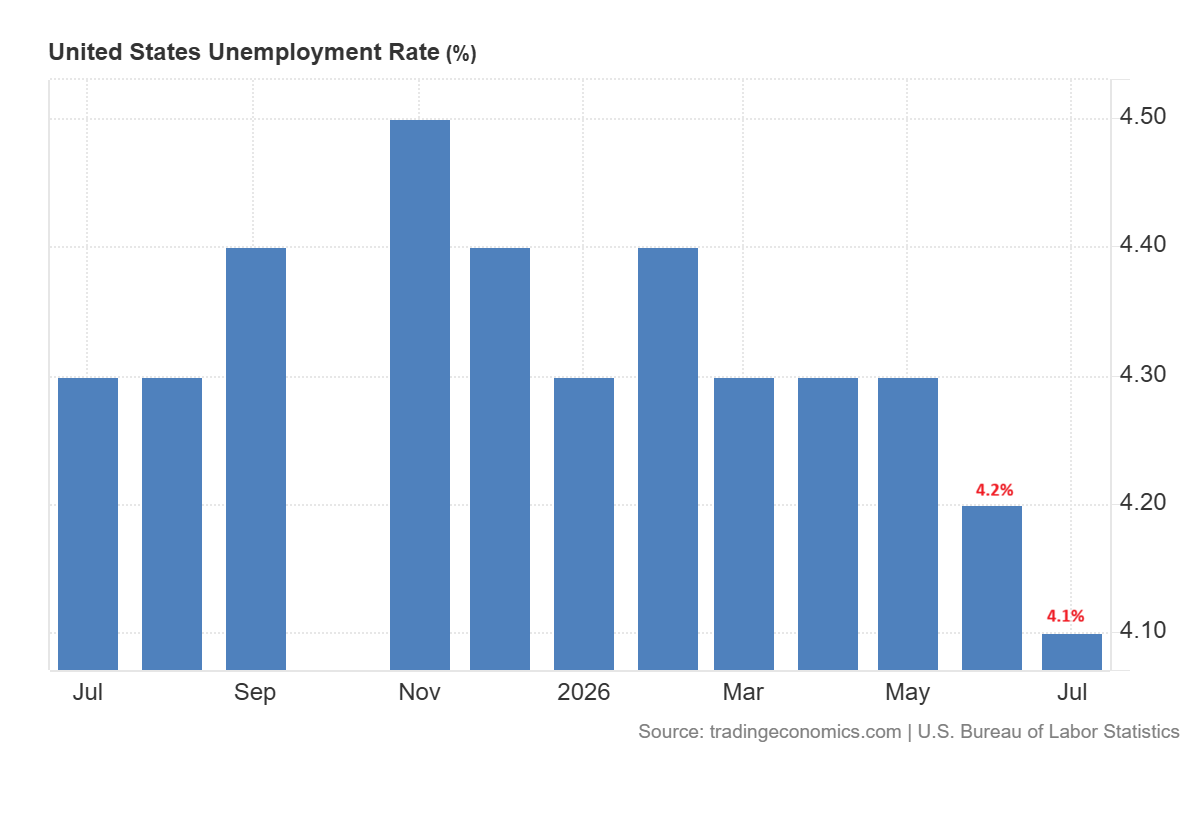
Il tasso di disoccupazione è sceso dal 4,2% al 4,1%, ma ciò non è stato un segnale di miglioramento più ampio.
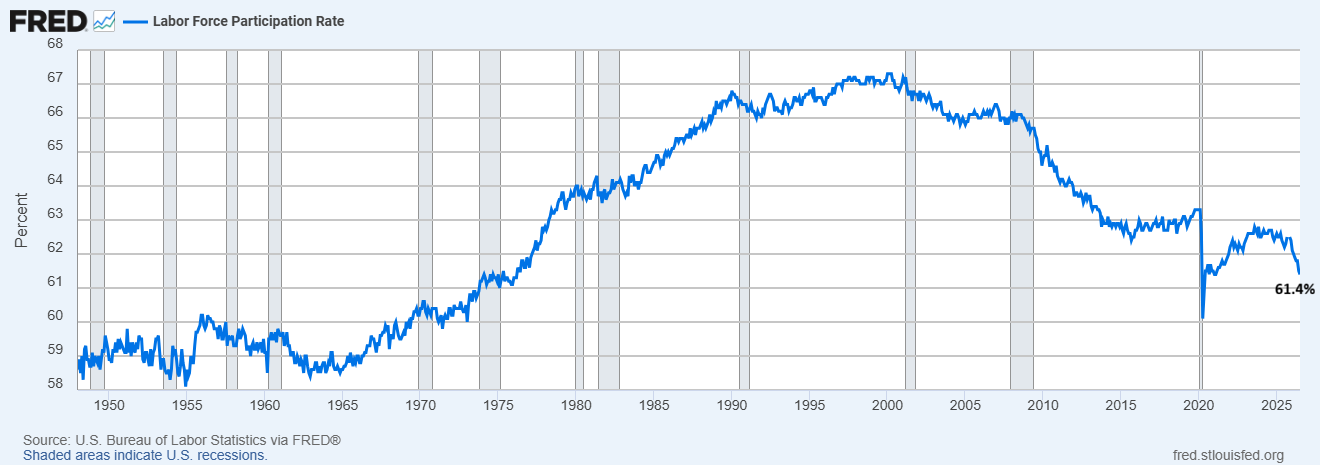
Il numero di persone nella forza lavoro è diminuito poiché più persone hanno smesso di cercare lavoro. Il tasso di partecipazione è sceso al 61,4%, il livello più basso da oltre cinque anni. Questa debolezza indica che lo slancio del mercato del lavoro è inferiore rispetto a quanto suggerisce il tasso di disoccupazione.
Altri settori del mercato del lavoro hanno mostrato una domanda più debole di lavoratori. Le perdite di posti nel comparto dell’istruzione pubblica locale sono state 50.000 e ci sono state 19.000 perdite nel settore retail. Inoltre, il settore sanitario ha registrato un aumento di 22.000 posti, inferiore alla sua media mensile rispetto all’anno precedente.
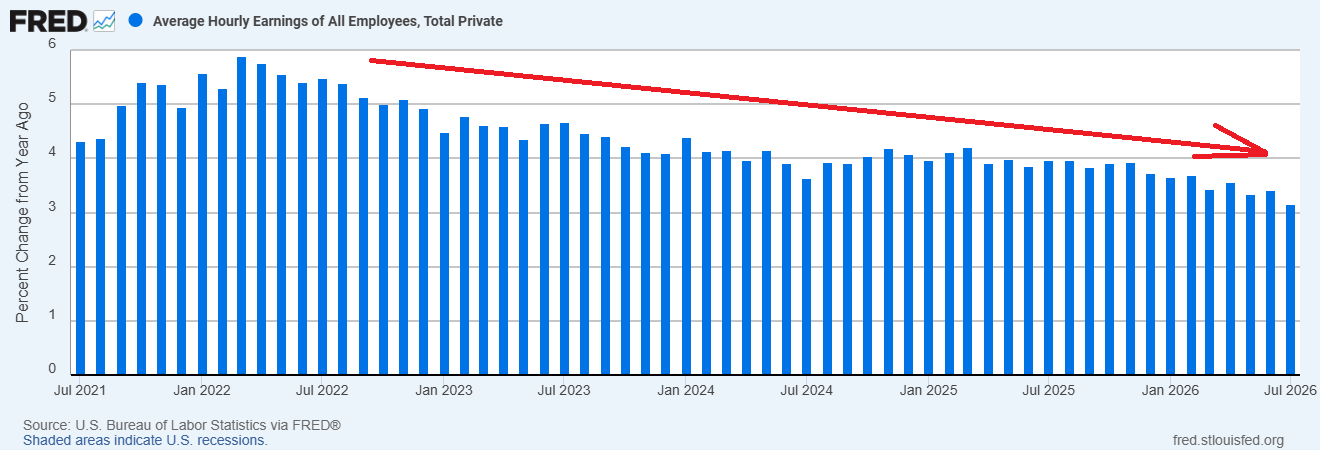
La retribuzione oraria media è cresciuta di appena due centesimi e la crescita salariale annua si è ridotta al 3,2%. Questi dati forniscono alla Fed una giustificazione per non esercitare pressione sul fronte dell’occupazione con un rialzo immediato dei tassi.
Il Dato sull’Inflazione USA Diventa il Prossimo Test per la Fed
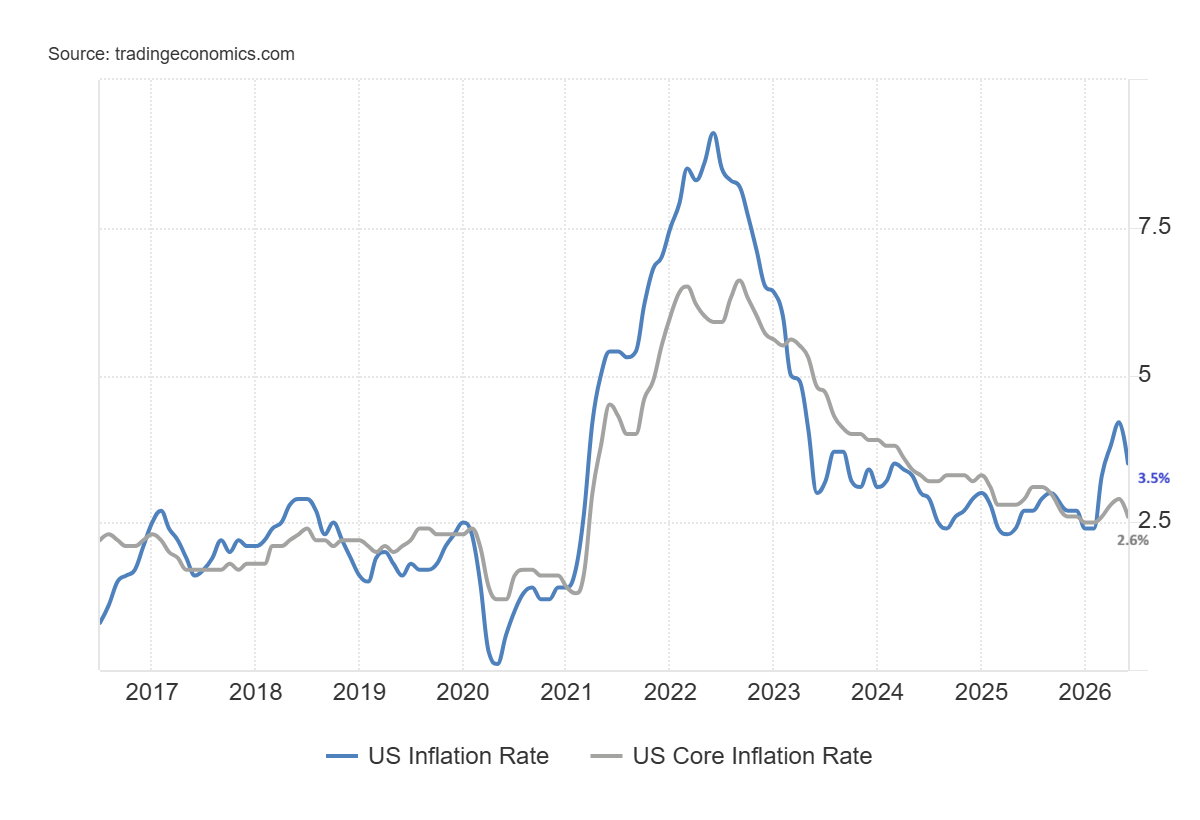
Il tasso d’inflazione è sceso al 3,5% a giugno rispetto al 4,2% di maggio. Anche l’inflazione core è scesa al 2,6% dal 2,9%.
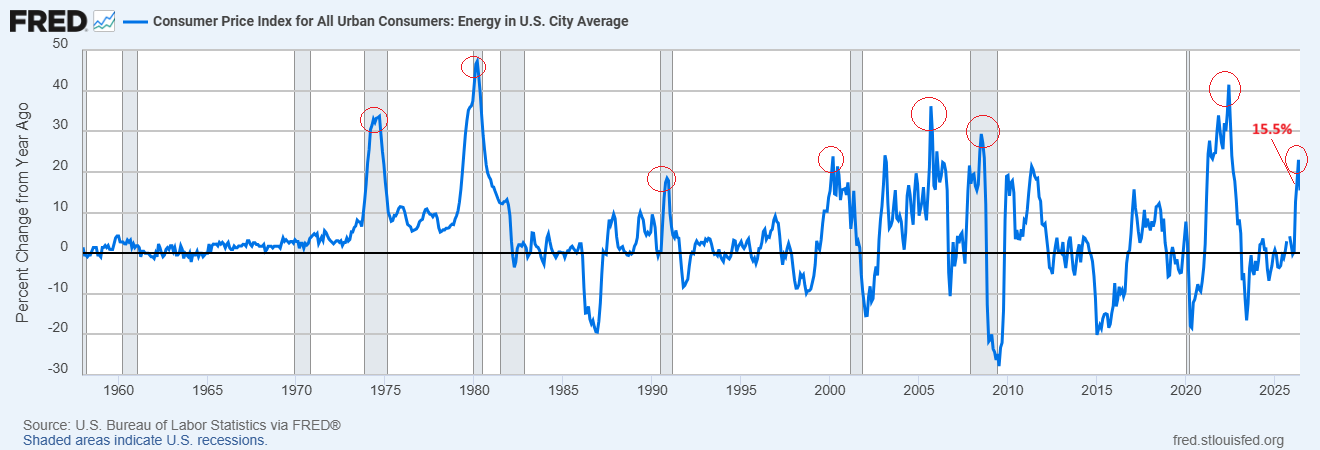
L’inflazione energetica si è lievemente attenuata ma rimane elevata al 15,5% a giugno. Il calo dell’inflazione energetica a giugno è stato dovuto ai prezzi più bassi di petrolio e benzina per l’allentamento delle tensioni legate alla guerra USA-Iran. Il precedente rapporto sull’inflazione ha attenuato i timori che lo shock energetico potesse provocare un aumento dei prezzi permanente.
Il rapporto CPI di luglio sarà pubblicato mercoledì 12 agosto. L’inflazione annua dovrebbe rallentare al 3,4% mentre l’inflazione core è attesa in calo al 2,5%. Il modello della Cleveland Fed indica inoltre tassi di inflazione headline e core di circa 3,42% e 2,52% rispettivamente per luglio. Queste stime indicano che le pressioni inflazionistiche si stanno attenuando, ma che l’inflazione rimane troppo elevata perché la Fed prenda in considerazione un taglio immediato dei tassi.
La maggiore incertezza riguarda i prezzi dell’energia. Il Brent ha chiuso venerdì a 85,29 USD al barile. Il prezzo resta volatile a causa delle tensioni irrisolte tra USA e Iran. Nel corso del weekend sono emersi segnali di un possibile accordo tra Iran e Oman sulle rotte di navigazione. Tuttavia, l’Iran ha affermato che questo accordo potrebbe non riaprire automaticamente lo Stretto di Hormuz. Questa incertezza potrebbe rendere imprevedibili i prezzi del petrolio e mantenere la volatilità dei prezzi energetici.
Previsioni sui Tassi USA Indicano una Pausa a Settembre
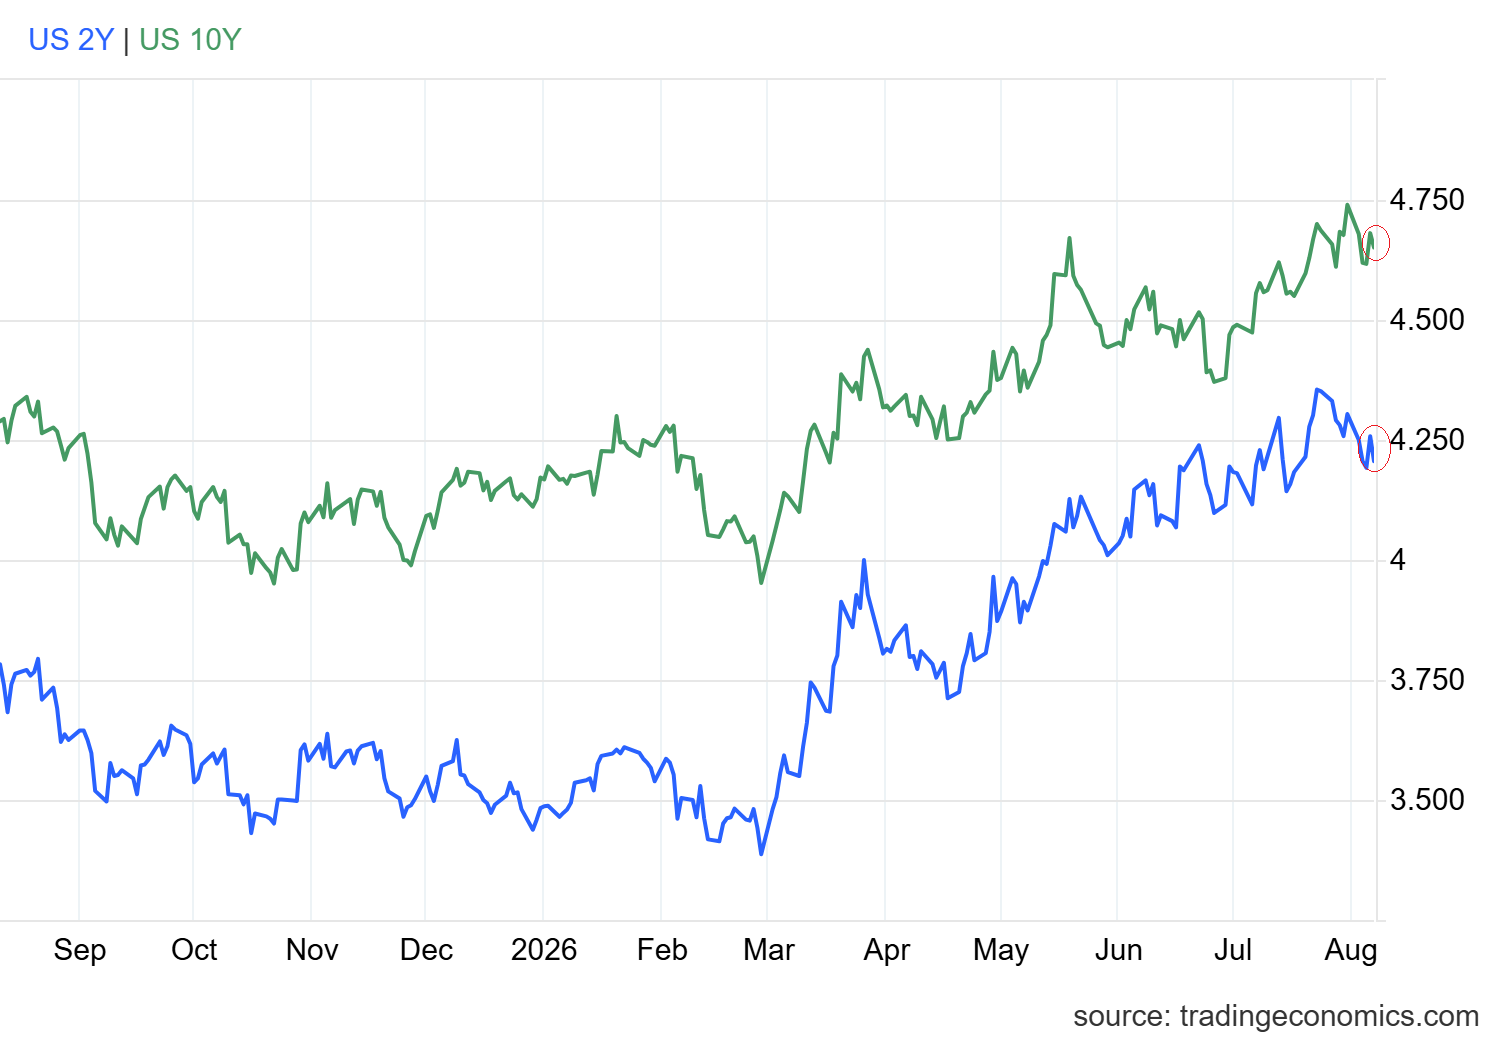
I più recenti dati sull’occupazione USA hanno modificato le aspettative di mercato per un rialzo a settembre. Il mercato dava il 55% di probabilità di un aumento dei tassi della Fed prima della pubblicazione dei dati sul lavoro. Tuttavia, queste probabilità sono scese al 44% dopo il rapporto. Anche i rendimenti dei Treasury sono calati dopo il report. Il rendimento a due anni è sceso a circa il 4,20% mentre quello a 10 anni è sceso intorno al 4,65%.
A mio avviso, la Fed probabilmente manterrà i tassi ai livelli attuali a settembre. Il mercato del lavoro debole ha ridotto il rischio di un rialzo imminente. Ma i prossimi dati sull’inflazione forniranno ulteriori evidenze. La Fed potrebbe valutare i dati sull’inflazione di luglio e agosto se decidesse di mantenere i tassi nella fascia 3,50%-3,75%.
Tuttavia, un aumento dei tassi a settembre non è da escludere. Tre funzionari della Fed si erano detti favorevoli a un rialzo nella riunione di luglio. Un CPI più robusto potrebbe riportare sostegno alla loro posizione. Un ulteriore aumento del prezzo del petrolio potrebbe avere lo stesso effetto. Se l’inflazione core dovesse risalire e il mercato del lavoro stabilizzarsi, un rialzo diventerebbe più probabile. Viceversa, se l’inflazione continuasse ad attenuarsi e l’occupazione rimanesse debole, la Fed potrebbe mantenere i tassi invariati per un periodo più lungo.
Le Attese su Fed e BCE Plasmano EUR/USD
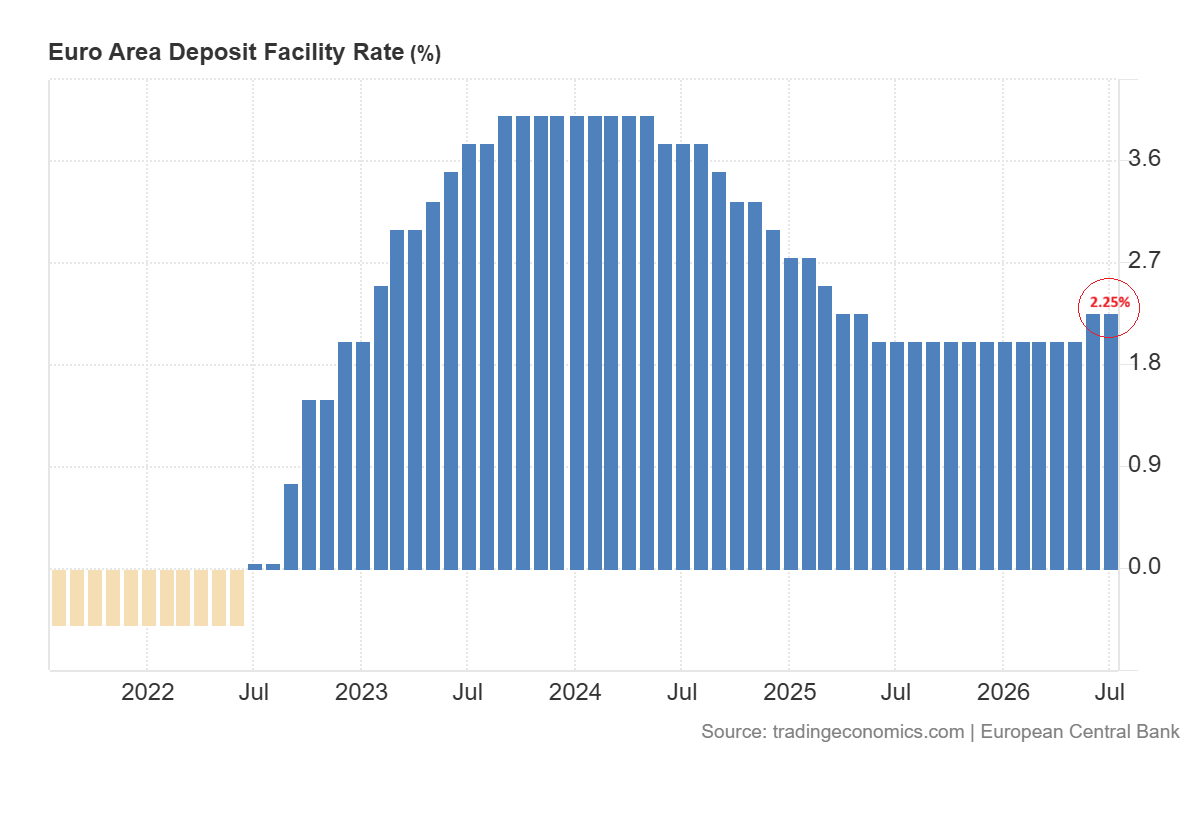
Le prospettive sui tassi nell’area euro non sono le stesse. Il tasso sui depositi della BCE è stato aumentato al 2,25% a giugno e ha mantenuto lo stesso livello a luglio.
Il tasso chiave sui depositi è rimasto invariato al 2,4% a luglio.
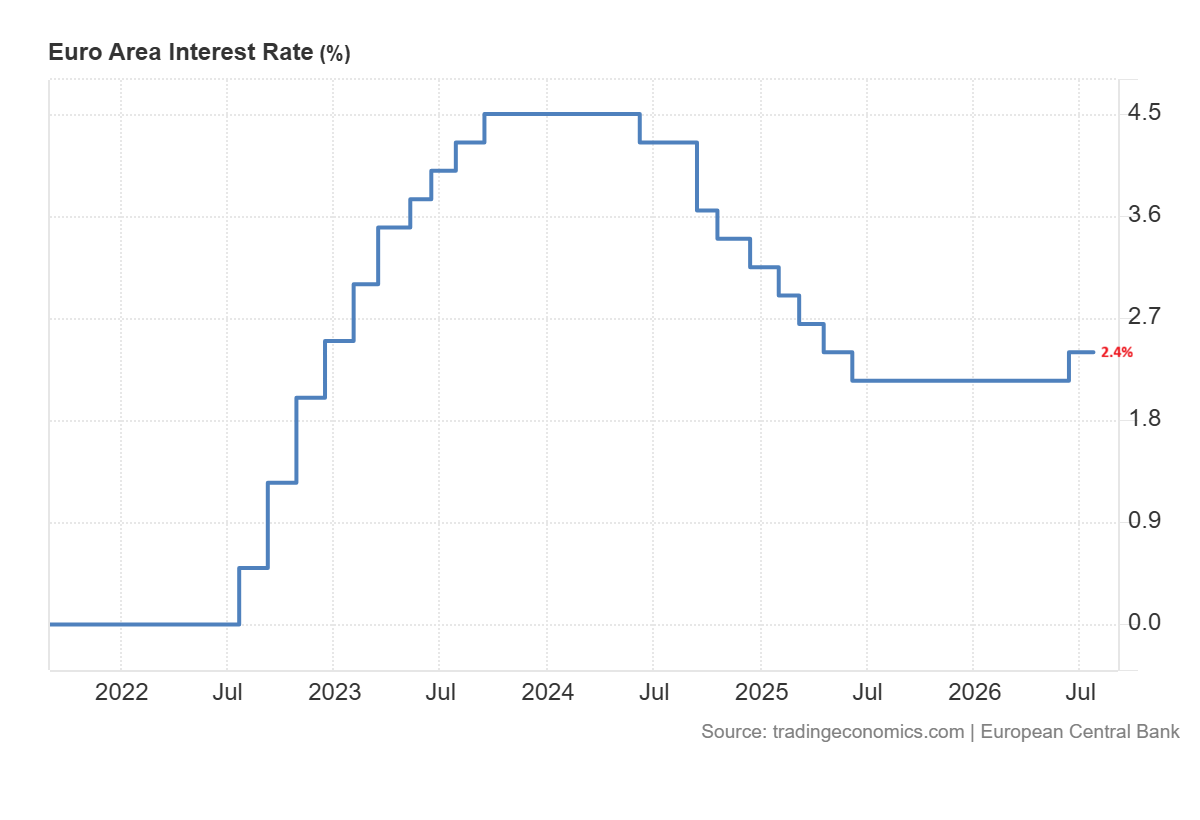
Pesa ancora una forte probabilità di un ulteriore rialzo della BCE a settembre. Quindi le attese per un rialzo della Fed sono basse, mentre quelle per la BCE restano invariate. Questo aggiustamento può contribuire a ridurre lo spread dei tassi tra Stati Uniti e area euro.
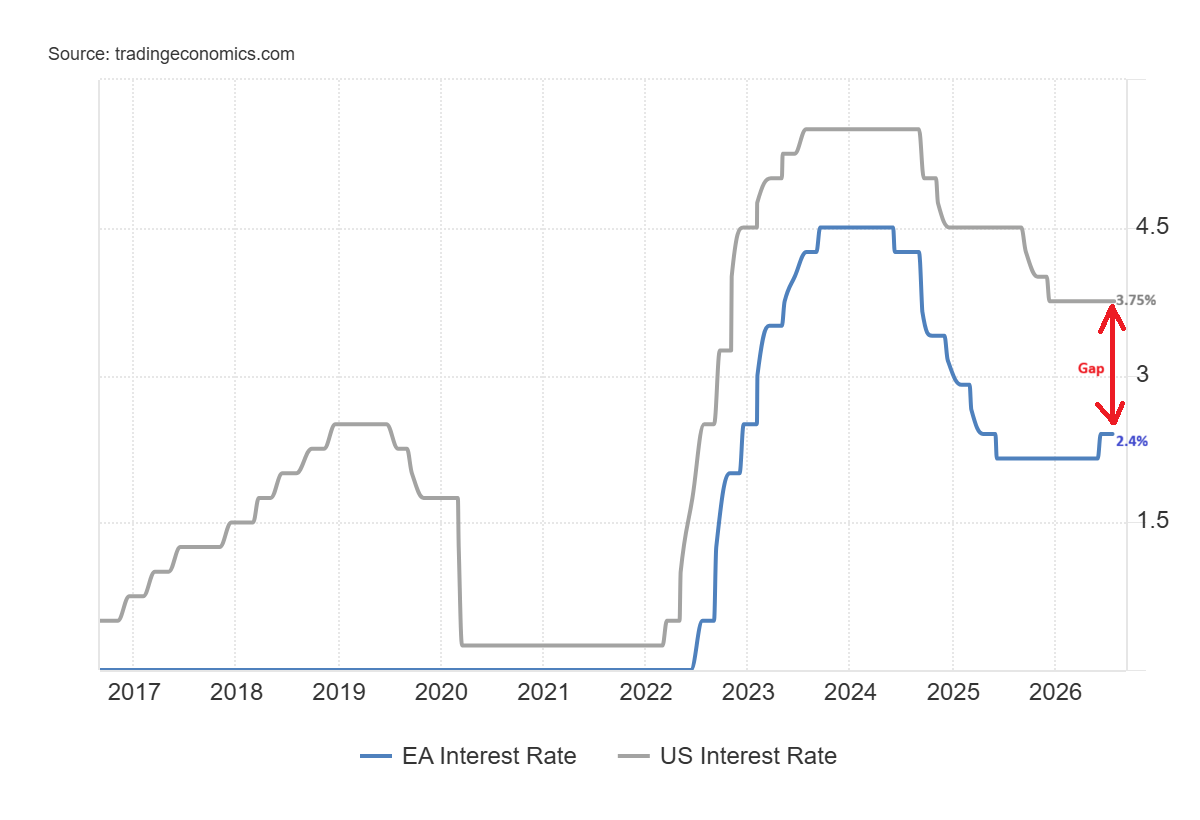
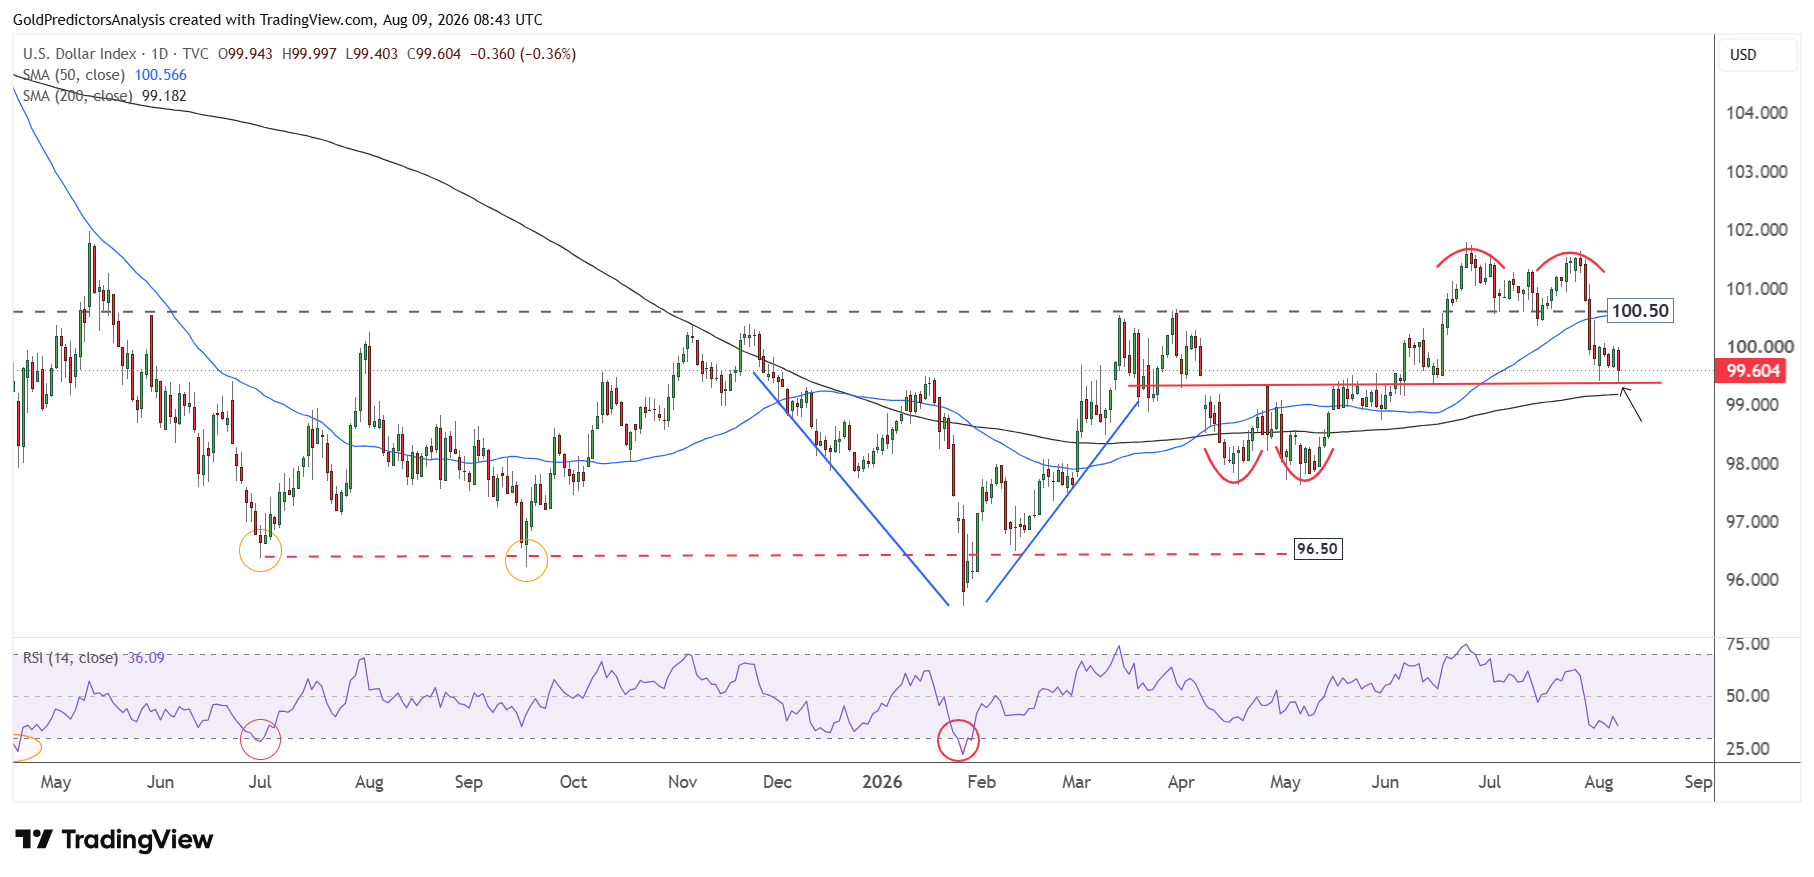
La più recente reazione di mercato ha riflesso questo cambiamento. L’indice del dollaro USA è sceso a 99,50 dopo il rapporto sull’occupazione. Attualmente l’indice del dollaro sta testando il supporto chiave sulla SMA a 200 giorni. Una rottura al di sotto di questo livello favorirebbe ulteriormente EUR/USD. EUR/USD è salito a 1,1570 mentre l’indice del dollaro è calato. Il vantaggio in termini di tasso del dollaro sugli asset in euro è stato inoltre ridotto dai rendimenti più bassi dei Treasury USA.
Se questo cambiamento persisterà potrebbe dipendere dal prossimo rapporto sul CPI. Se l’inflazione si avvicinerà o scenderà sotto le attese, ciò rafforzerà l’argomentazione per una pausa della Fed a settembre. In tal caso EUR/USD potrebbe beneficiare della prospettiva di un altro rialzo della BCE. Ma tassi d’inflazione più alti negli Stati Uniti alimenterebbero le aspettative di ulteriori aumenti della Fed e sarebbero positivi per il dollaro. Quindi la prossima mossa di EUR/USD sarà in parte funzione della divergenza attesa tra Fed e BCE.
EUR/USD Mantiene una Struttura Rialzista sopra 1,1360
EUR/USD conserva una struttura rialzista di lungo periodo, mentre l’indice del dollaro mostra una struttura ribassista di lungo periodo. Ma la recente consolidazione dell’indice del dollaro nel 2025 ha prodotto una forte fase di consolidamento anche per EUR/USD. Questi consolidamenti hanno formato un broadening wedge (cuneo espandente) da giugno 2025 fino ai massimi recenti di gennaio 2026.
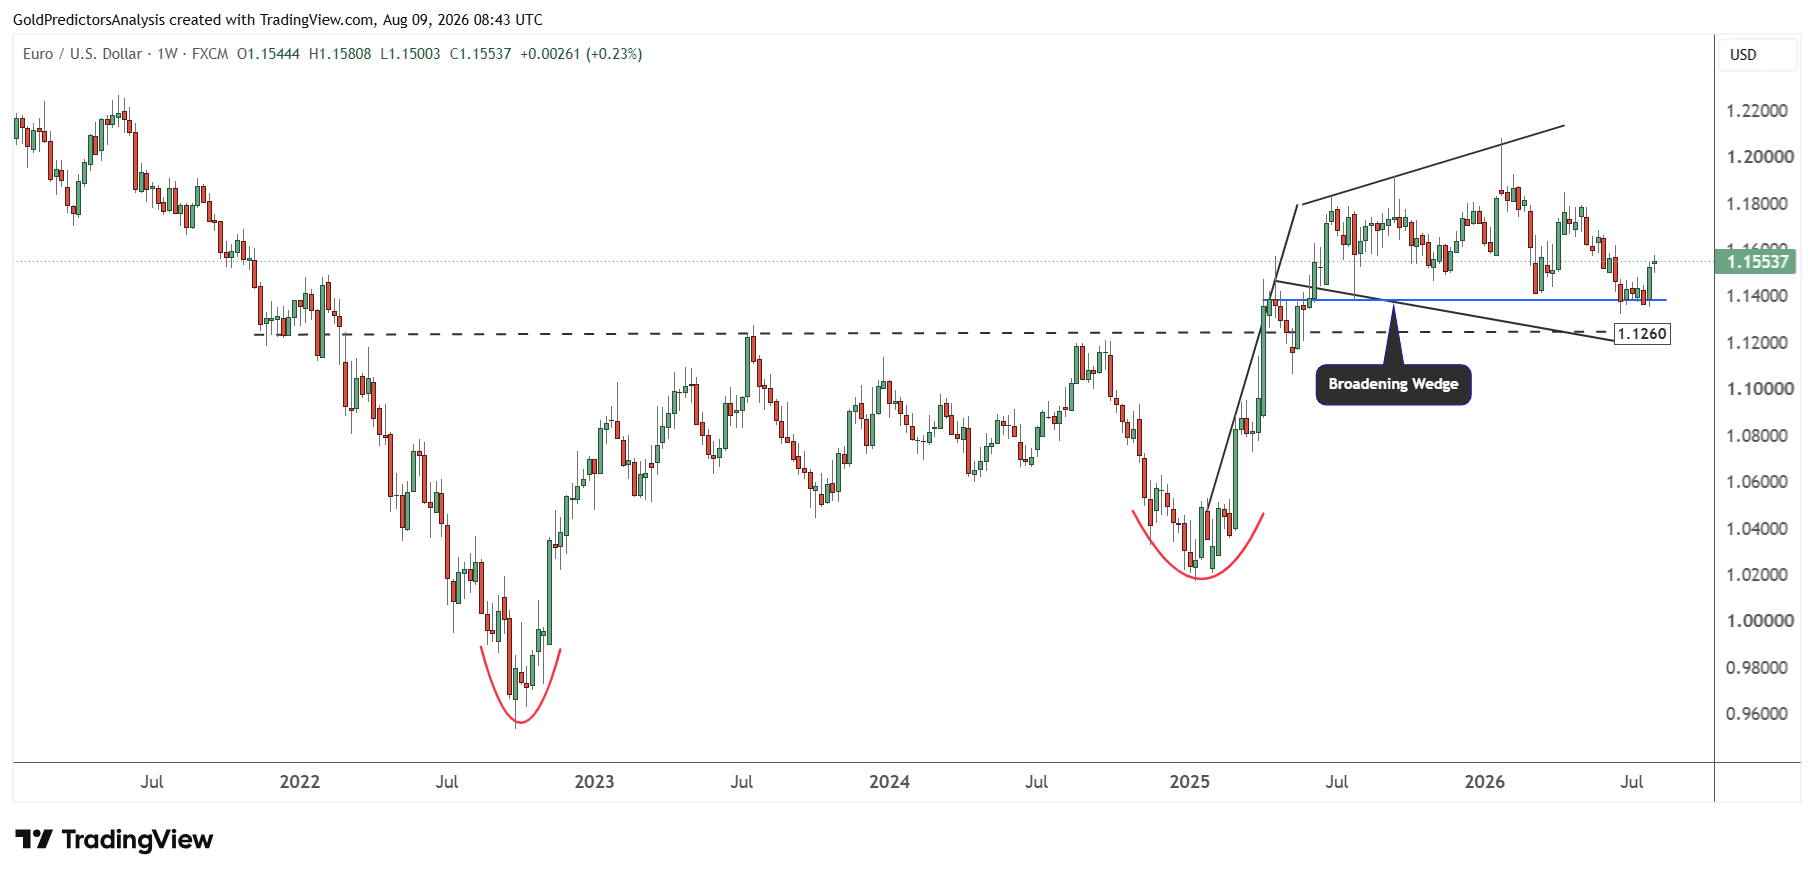
Questo pattern a cuneo espandente mostra che 1,1260 rimane il supporto di lungo periodo per EUR/USD, mentre 106-107 restano una forte resistenza per l’indice del dollaro USA.
Tuttavia, la forte resistenza dell’indice del dollaro a 102 ha prodotto un forte supporto per EUR/USD a 1,1390. La coppia EUR/USD è rimbalzata con vigore da questo supporto e ha generato un solido hammer rialzista nell’ultima settimana di luglio.
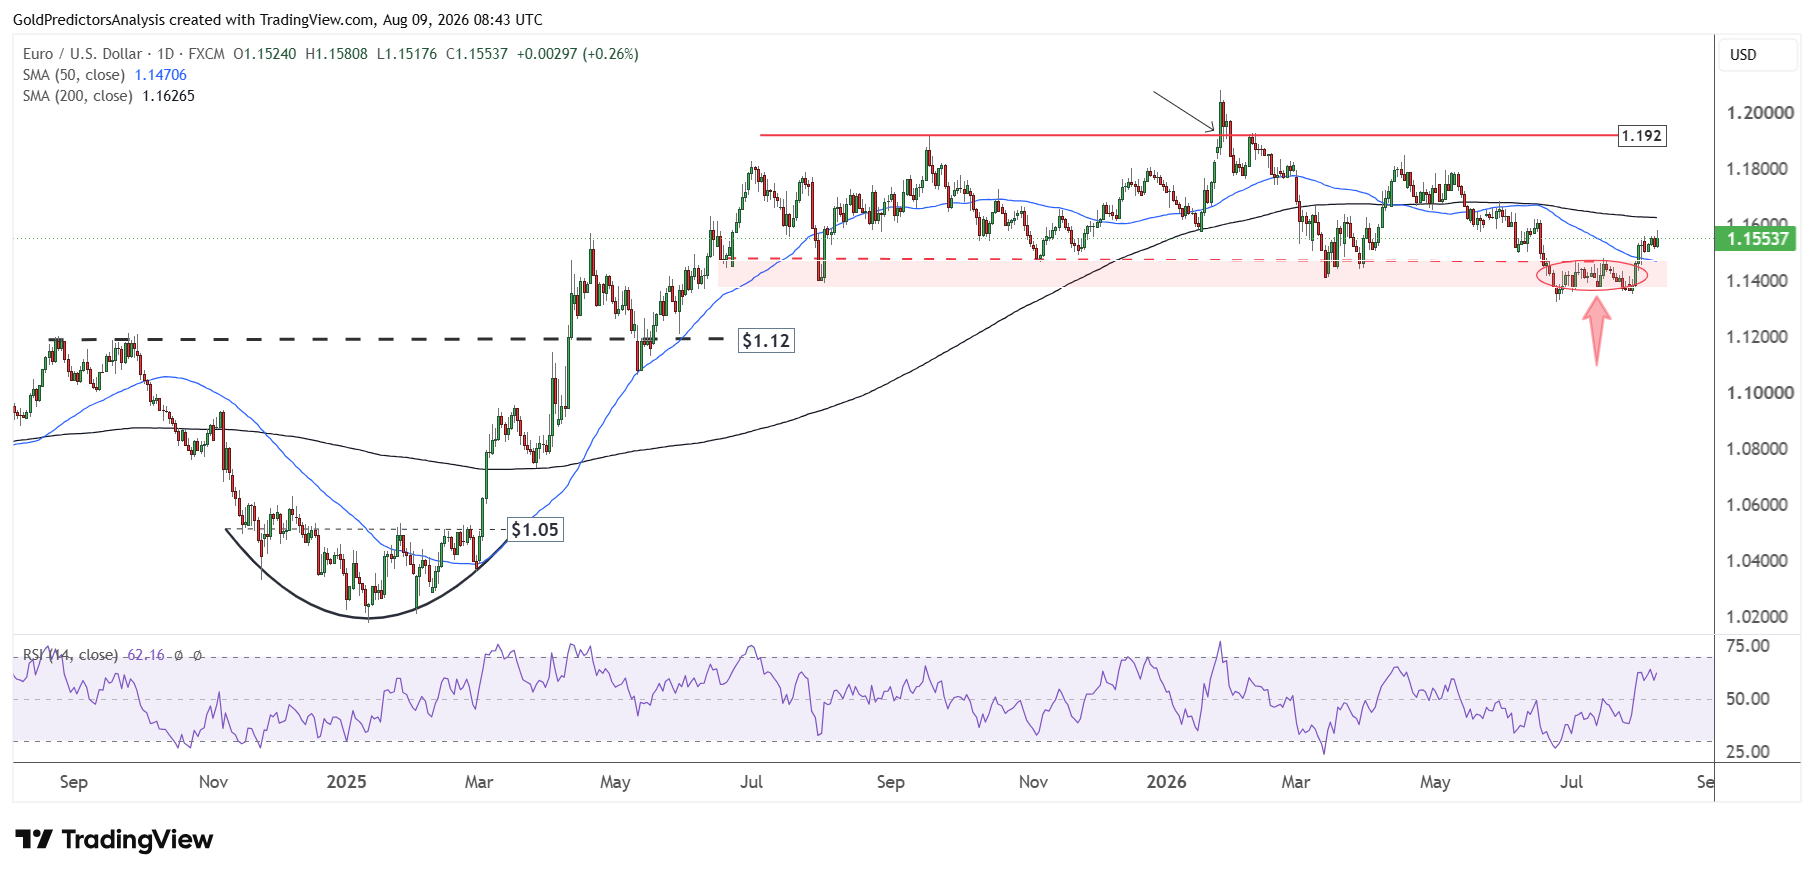
Ciò indica che EUR/USD potrebbe restare più forte nel breve termine e dirigersi verso la resistenza a 1,1780 fintanto che il supporto a 1,1360 regge. Inoltre l’indice del dollaro non è riuscito a superare il livello 102 e continua a segnare una tendenza al ribasso, il che rafforza ulteriormente la coppia.
Le prospettive di breve termine per EUR/USD mostrano inoltre forza al di sopra della zona evidenziata in rosso, che rappresenta un forte supporto di breve termine. Tale zona si colloca tra 1,1380 e 1,1470.
La coppia si è riportata al di sopra della SMA a 50 giorni e ora incontra una forte resistenza intorno a 1,1626. Una rottura al di sopra di questo livello aprirebbe la strada a un nuovo rialzo verso 1,192. Tuttavia, i prossimi dati sull’inflazione USA definiranno probabilmente la mossa successiva di EUR/USD.
Considerazioni Finali
Il rapporto sul lavoro debole ha ridotto le aspettative di un rialzo dei tassi della Fed a settembre, ma non ha eliminato completamente il rischio. La Fed probabilmente manterrà i tassi nella fascia 3,50%-3,75% se il prossimo rapporto CPI confermerà che l’inflazione si sta attenuando. Tuttavia, un’inflazione più forte o un ulteriore aumento dei prezzi energetici potrebbe riaccendere le attese di un rialzo. Pertanto il rapporto CPI di luglio sarà il prossimo test cruciale per le prospettive sui tassi USA.
La diminuzione delle attese di rialzo della Fed e la possibilità di un ulteriore aumento della BCE potrebbero continuare a sostenere EUR/USD. La coppia resta forte fintanto che il supporto a 1,1360 regge. Una rottura sopra 1,1626 potrebbe aprire la strada verso 1,1780 e 1,192. Tuttavia, un’inflazione USA più robusta potrebbe sostenere il dollaro e limitare il recupero di EUR/USD.
Leggi di più: BOJ Eyes September Hike as Yen Intervention Pressures USDJPY