Il Dow Jones Industrial Average ha registrato un rimbalzo venerdì mentre i prezzi del petrolio sono scesi e gli investitori sono tornati sul mercato dopo le recenti perdite. L’indice ha guadagnato circa l’1% e ha scambiato vicino a 52.550 venerdì. Tuttavia, l’inflazione e il crescente atteso rialzo dei tassi continuano a mettere pressione sulla ripresa. I piani tariffari del presidente Trump creano inoltre incertezza per i produttori sui costi futuri. A mio avviso, il rimbalzo potrebbe proseguire se i prezzi del petrolio continueranno a scendere e i rendimenti dei Treasury USA a 10 anni rimarranno sotto il 5%. Questo articolo esamina gli ultimi sviluppi sulle tariffe, i dati sull’inflazione e i fattori chiave utili per comprendere la prossima mossa del Dow Jones.
L’incertezza sulle tariffe di Trump offusca le prospettive del Dow Jones
La decisione sulle tariffe del rame lascia i produttori incerti
Le tariffe proposte dal presidente Trump sul rame restano incerte. La Casa Bianca deve ancora prendere una decisione sulle tariffe sul rame raffinato. Tra le questioni discusse dai funzionari c’era se le tariffe avrebbero favorito le miniere domestiche o aumentato i costi per i produttori. Rinviare o evitare tali tariffe potrebbe alleviare temporaneamente la pressione sui costi per le aziende dipendenti dal rame. Ma l’incertezza sui costi d’importazione tiene le società industriali più caute sugli investimenti.
Un allentamento delle tariffe sull’alluminio potrebbe non ridurre il premio USA
Un’altra criticità riguarda l’alluminio. Alcoa ha dichiarato che se le tariffe sull’alluminio canadese fossero ridotte ma non quelle sulle altre importazioni di alluminio, il premio Midwest statunitense non tornerebbe ai livelli pre-tariffa. Negli Stati Uniti sono richieste circa 4 milioni di tonnellate di alluminio all’anno, ma il Canada può fornire solo 3 milioni di tonnellate. Ciò indica che gli acquirenti USA dovranno comunque comprare alluminio da altri paesi. A mio avviso, il sollievo tariffario non è sufficiente per abbassare i costi dei materiali per i produttori. Se la domanda resterà forte, questo potrebbe limitare la crescita dei margini delle società industriali del Dow.
I negoziati commerciali USA-Messico potrebbero attenuare la pressione sui costi
I colloqui commerciali con il Messico potrebbero offrire qualche sollievo. Washington e il Messico stanno cercando di accelerare le trattative in vista delle elezioni di midterm USA. Le questioni chiave restano i dazi su acciaio e alluminio e il settore automobilistico. Un accordo potrebbe dare alle imprese una maggiore certezza sulle catene di approvvigionamento nordamericane. La riduzione delle tariffe potrebbe anche contribuire ad abbassare i costi aziendali per le società che utilizzano materiali e componenti importati. Tuttavia, le negoziazioni non garantiscono un intesa. Le prospettive del Dow Jones dipenderebbero principalmente da un taglio netto dei costi o da regole commerciali migliorate.
CPI e PPI caldi aumentano i rischi di un rialzo della Fed per il Dow
Il rapporto CPI di agosto mostra un rinnovato slancio inflazionistico su base mensile. I prezzi al consumo sono aumentati dello 0,4% rispetto allo 0,1% di luglio. Il core CPI del mese è salito dello 0,3%.
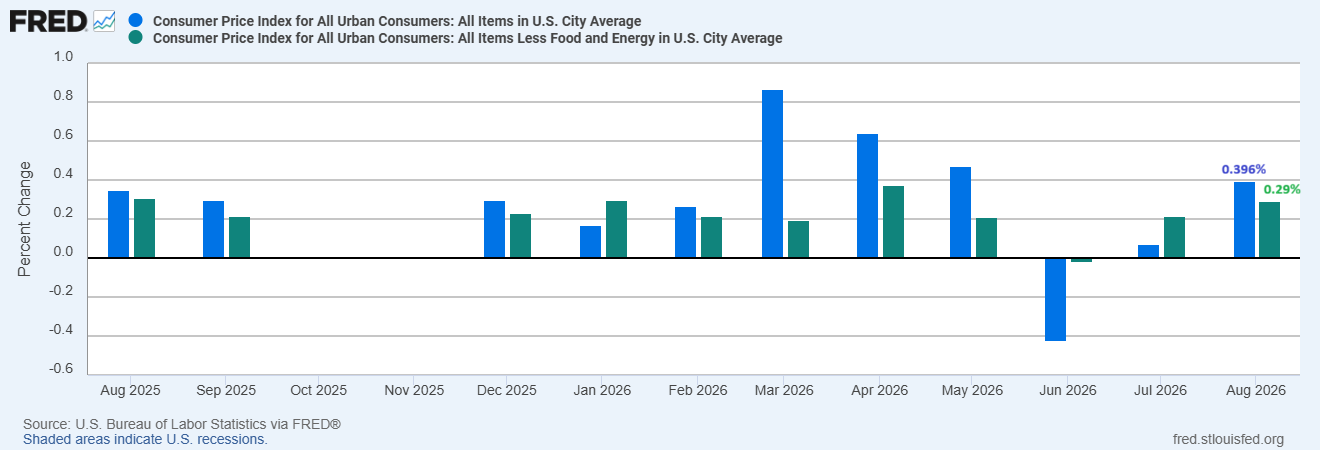
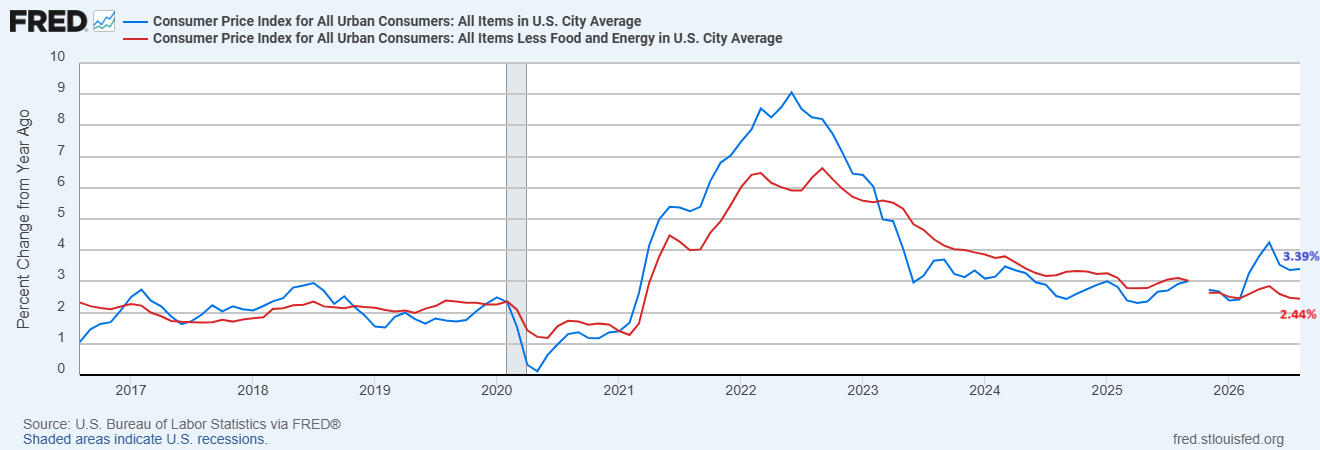
Il tasso d’inflazione annuo è rimasto al 3,4%. Ma il tasso di inflazione core annuo è sceso al 2,4% dal 2,5%. Questa distinzione è importante: la crescita mensile dei prezzi si è rafforzata anche se la misura core su base annua è rallentata.
I prezzi della benzina sono aumentati del 3,9%. Per le società consumer del Dow, bollette del carburante più alte potrebbero lasciare le famiglie con meno risorse per altri acquisti.
L’inflazione alla produzione minaccia i margini industriali
La pressione si è vista anche a livello dei produttori. I prezzi al livello della domanda finale sono aumentati dello 0,4%. L’inflazione alla produzione è salita al 5,4% dal 4,8% di luglio. L’aumento mensile dei prezzi dei beni è stato principalmente dovuto all’energia.
Ma la pressione si è osservata anche al di fuori dell’energia. La misura al netto di alimentari, energia e servizi commerciali è aumentata dello 0,3% nel mese e del 4,7% su base annua.
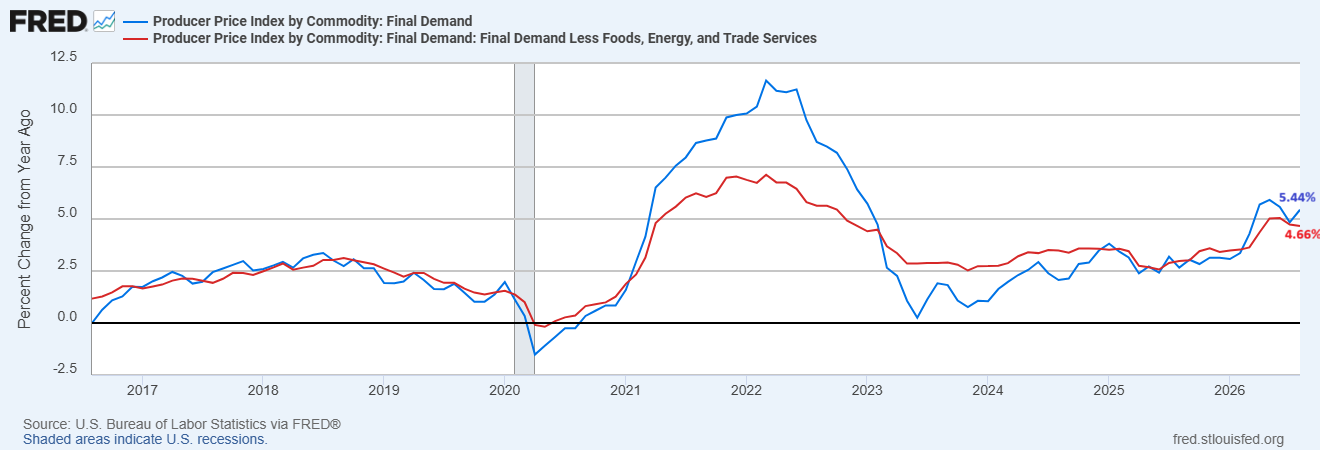
Queste letture pongono le aziende davanti a una decisione difficile. Questi costi elevati potrebbero essere trasferiti ai consumatori, indebolendo le vendite. Assorbirli può erodere i profitti. Questo compromesso potrebbe gravare sui risultati delle società industriali e consumer.
I rendimenti a 10 anni vicini al 5% mettono alla prova il rimbalzo del Dow
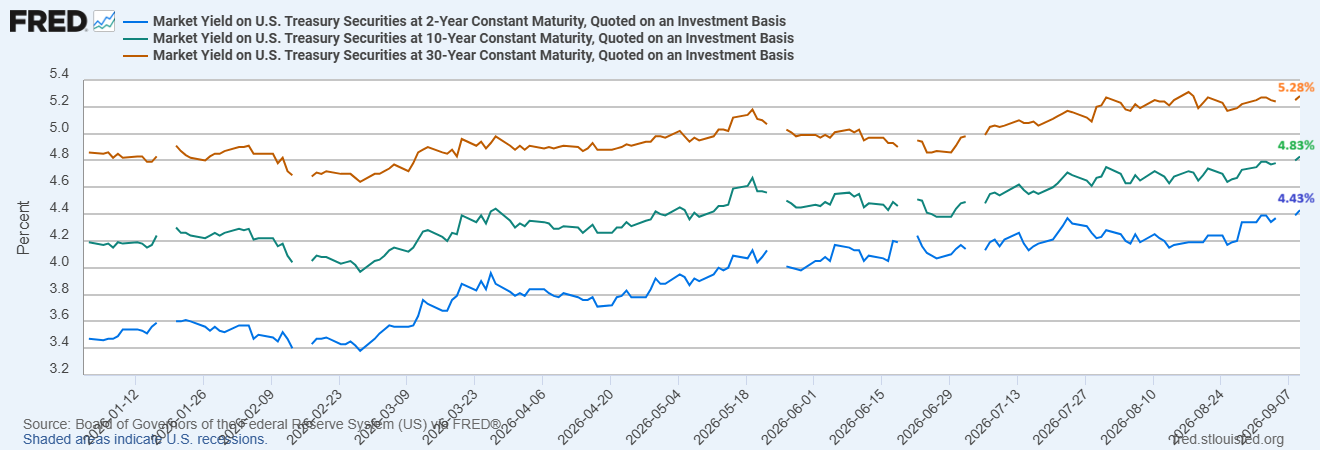
I dati sull’inflazione hanno anche alimentato le speranze di un rialzo dei tassi da parte della Fed. FedWatch mostra che l’aspettativa di un rialzo è salita all’87,3%. Il rendimento dei Treasury a 10 anni si è portato vicino al 5% prima di stabilizzarsi intorno al 4,93%.
Un aumento dei rendimenti rende le obbligazioni più appetibili rispetto alle azioni e aumenta i costi di finanziamento. Possono inoltre ridurre la domanda di credito, case, macchinari e altri acquisti. I rischi per il Dow non riguardano solo il prossimo intervento della Fed: potrebbe esserci l’aspettativa di ulteriori rialzi, che potrebbe limitare la ripresa anche se il prossimo aumento fosse già scontato. Il grafico sottostante mostra che i rendimenti dei Treasury USA a breve e lungo termine restano in una solida tendenza positiva.
Il ritracciamento del petrolio supporta le azioni, ma i rischi inflazionistici restano
I prezzi del greggio sono scesi venerdì. Il calo del petrolio è stato un fattore che ha contribuito alla salita delle azioni nonostante i timori inflazionistici. WTI e Brent sono scesi di oltre il 3,5% venerdì. Questa discesa ha riportato il WTI a $100 al barile.
Nonostante il calo, entrambi i benchmark hanno guadagnato oltre il 9% nella settimana a causa delle persistenti preoccupazioni sull’offerta in Medio Oriente. La riduzione dei prezzi del carburante aiuterebbe la redditività dell’industria e la spesa dei consumatori. Le azioni energetiche potrebbero subire pressione dal calo del greggio, ma un ribasso di una sola giornata non può ridurre i timori sull’inflazione. Pertanto, i movimenti di mercato dipendono dal conflitto in corso tra USA e Iran.
A mio avviso, se il petrolio continuerà a scendere la prossima settimana e i rendimenti dei Treasury USA si manterranno stabili, il Dow potrebbe continuare a rimbalzare dai livelli di supporto. Ma se i prezzi del petrolio dovessero riprendere a salire la prossima settimana o se il rendimento a 10 anni dei Treasury USA dovesse rompere sopra il 5%, potrebbe limitare i guadagni del Dow Jones Industrial Average.
Analisi tecnica Dow Jones: il supporto a 50.000 resta fondamentale
Il grafico settimanale mantiene la struttura rialzista di lungo periodo
Il grafico settimanale del Dow Jones Industrial Average mostra che l’indice ha raggiunto l’obiettivo di 55.000 che avevo indicato nei mesi scorsi. Dopo aver raggiunto il target, l’indice sta correggendo verso il supporto per trovare un fondo in vista della prossima mossa rialzista. Il supporto chiave diventa ora il livello di 50.000. Finché l’indice mantiene il livello di 50.000, la possibilità di un nuovo spostamento verso 55.000 rimane elevata.
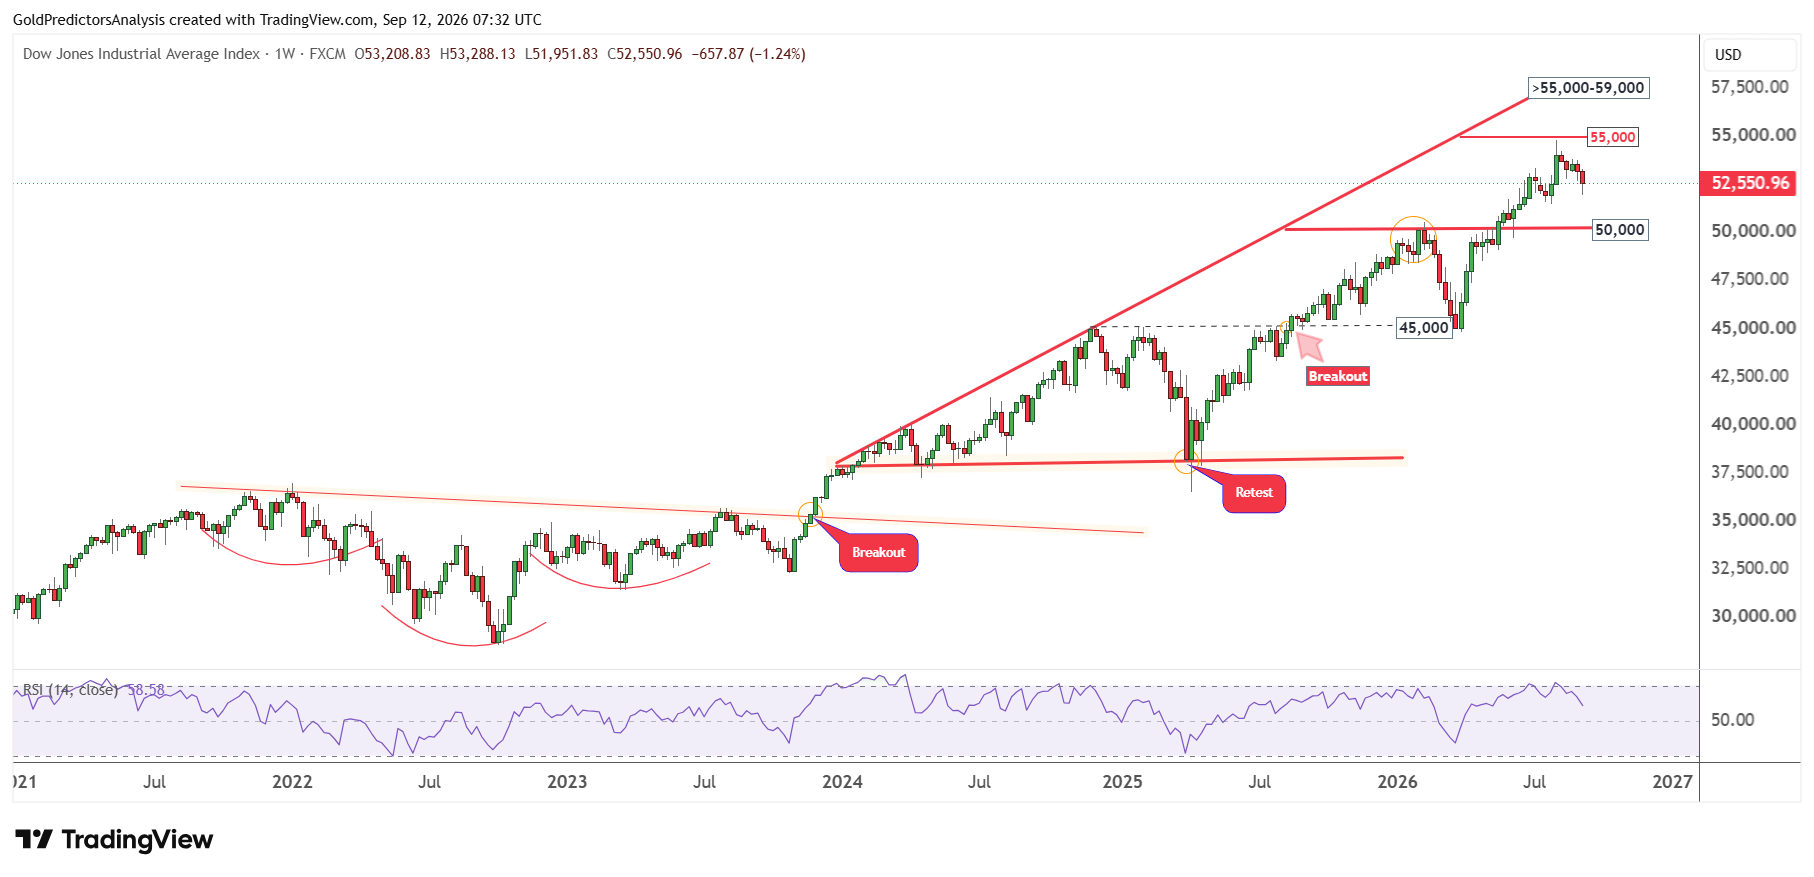
L’emergere di un pattern testa e spalle invertito da ottobre 2021 a ottobre 2023, seguito dalla formazione di un cuneo da gennaio 2024 al 2026, suggerisce un’azione dei prezzi positiva per il Dow Jones. Pertanto, questa correzione potrebbe offrire un forte punto di svolta per gli investitori di lungo termine.
Il grafico giornaliero mette nel mirino la resistenza a 53.200
Il grafico giornaliero del Dow Jones mostra inoltre che questa correzione ha rotto al di sotto della SMA a 50 giorni a 53.000. Questo livello era un supporto solido, come mostrato dalla trendline rialzista che parte dai minimi di aprile 2026. La rottura sotto questo livello indica che il Dow Jones potrebbe scendere ulteriormente prima della prossima mossa rialzista.
Il supporto a 50.000 rilevato sul grafico settimanale corrisponde anche al supporto della SMA a 200 giorni nel grafico giornaliero. Pertanto, il livello di 50.000 diventa ora il livello pivot chiave. Se l’indice dovesse scendere fino a questo livello, offrirà probabilmente un supporto solido per gli investitori di lungo periodo.
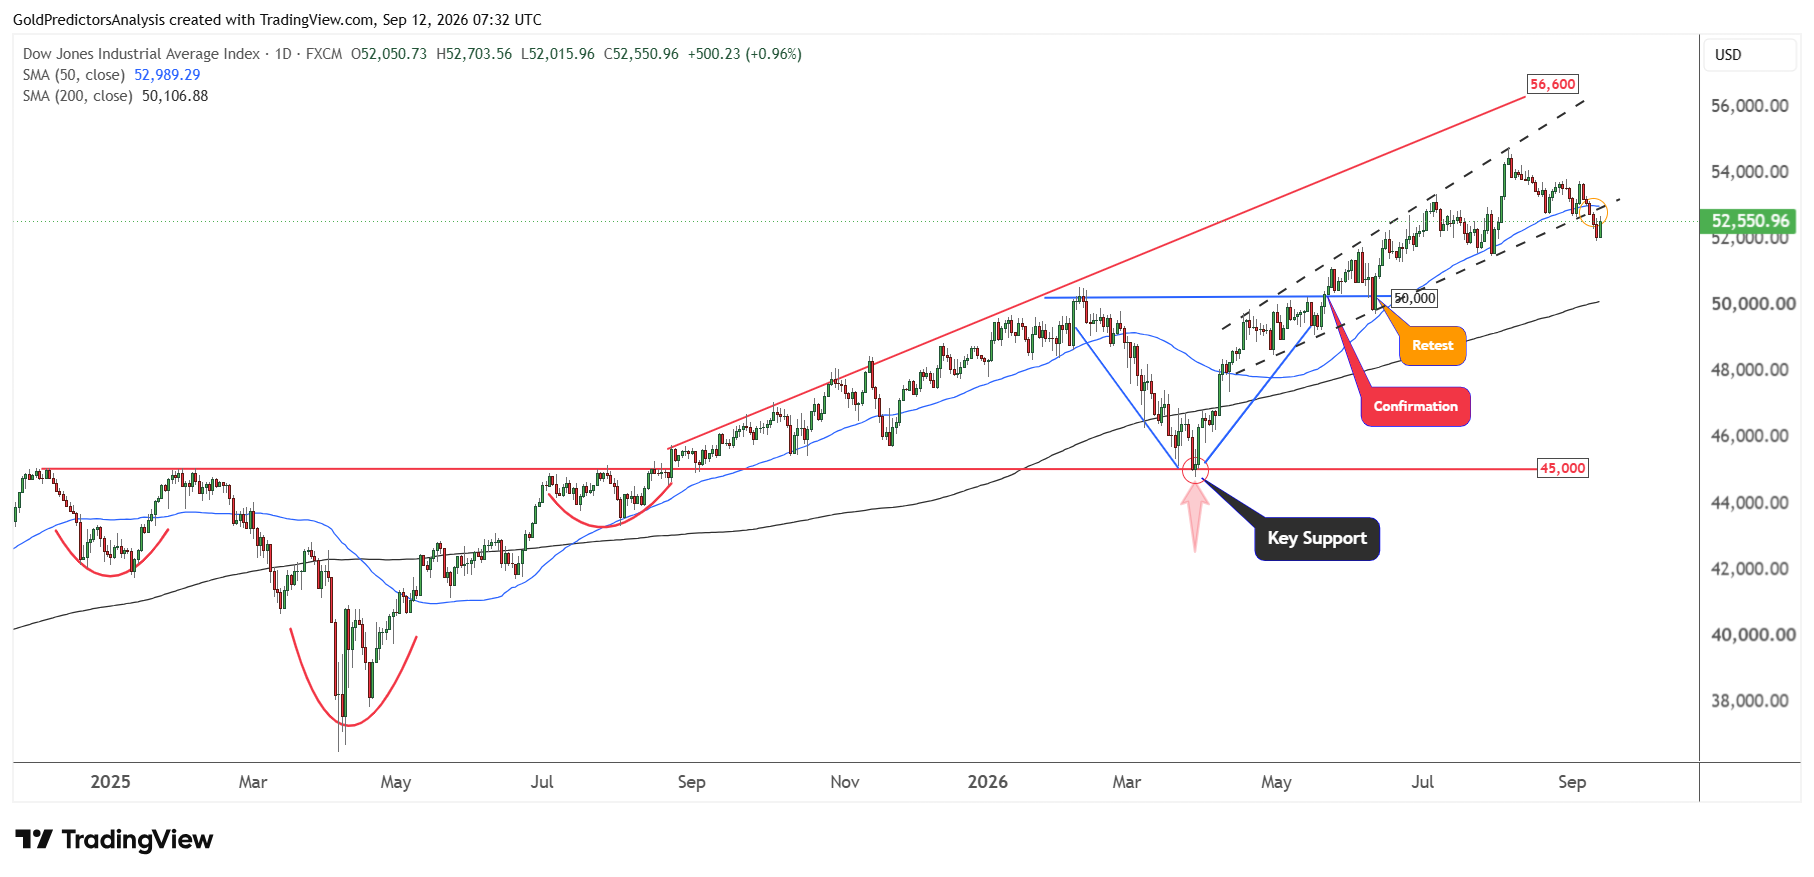
Tuttavia, il Dow Jones si è ripreso con forza guadagnando quasi l’1% venerdì. Ma l’indice deve rompere sopra i 53.200 nel breve termine per indicare un nuovo spostamento verso l’area dei 55.000. Una rottura sopra i 55.000 aprirebbe probabilmente la strada verso i 60.000 nel Dow Jones.
Cosa osservare ora per il Dow Jones
Il rimbalzo del Dow Jones mostra che gli acquirenti sono tornati venerdì grazie all’allentamento dei prezzi del petrolio. Ma le prospettive rimangono incerte. Un’inflazione vigorosa ha aumentato le aspettative di un altro rialzo da parte della Fed, mentre rendimenti più elevati potrebbero mettere pressione sulle azioni e sull’attività economica. L’incertezza su rame e alluminio potrebbe mantenere elevati i costi per le società industriali. I progressi commerciali con il Messico potrebbero alleviare la situazione, ma gli investitori hanno bisogno di riduzioni tariffarie chiare o di regole commerciali migliori. A mio avviso, il rimbalzo può continuare se i prezzi del petrolio continueranno a scendere la prossima settimana e il rendimento a 10 anni dei Treasury rimarrà sotto il 5%.
Il quadro tecnico resta positivo a lungo termine, ma la correzione potrebbe non essere finita nel breve termine. Il supporto chiave sul Dow Jones sui grafici settimanale e giornaliero rimane il livello di 50.000. Una rottura sopra i 53.200 potrebbe rafforzare il rimbalzo e aprire la strada verso i 55.000. Una chiara rottura sopra i 55.000 potrebbe spingere l’indice verso i 60.000. Ma una nuova salita dei prezzi del petrolio o dei rendimenti potrebbe indebolire la ripresa e riportare il supporto a 50.000 al centro dell’attenzione.
Read more: Strong Jobs Data and Trump Tariffs Test the Path to 8,000