La CPI Calda Riporta il Lato Lungo Sotto Controllo
Il mercato azionario ha avuto un problema semplice mercoledì. L’inflazione è risultata più alta del previsto e il lato lungo è tornato subito a fare il suo lavoro. L’Indice S&P 500 è in calo, il Nasdaq subisce il colpo più forte e il Dow tiene insieme il quadro solo perché gli acquisti nel settore sanitario lo stanno impedendo di unirsi al calo guidato dalla tecnologia.
Questa non è stata una giornata negativa solo per Bank of America né un altro consueto ritracciamento nei chip. I venditori di obbligazioni avevano già il sopravvento prima che uscisse il dato. La CPI ha fornito loro un motivo in più per premere e loro hanno premuto. Le vendite sono partite dalle obbligazioni e si sono propagate alle azioni prima che i trader azionari potessero capire cosa significasse per il resto della sessione.
Alle 16:39 GMT, l’Indice S&P 500 è in calo dell’1,01%, il Nasdaq Composite dell’1,53% e il Dow Jones Industrial Average è in ribasso di 43,46 punti, ovvero lo 0,26%.

Analisi Tecnica Giornaliera Indice S&P 500 (SPX)
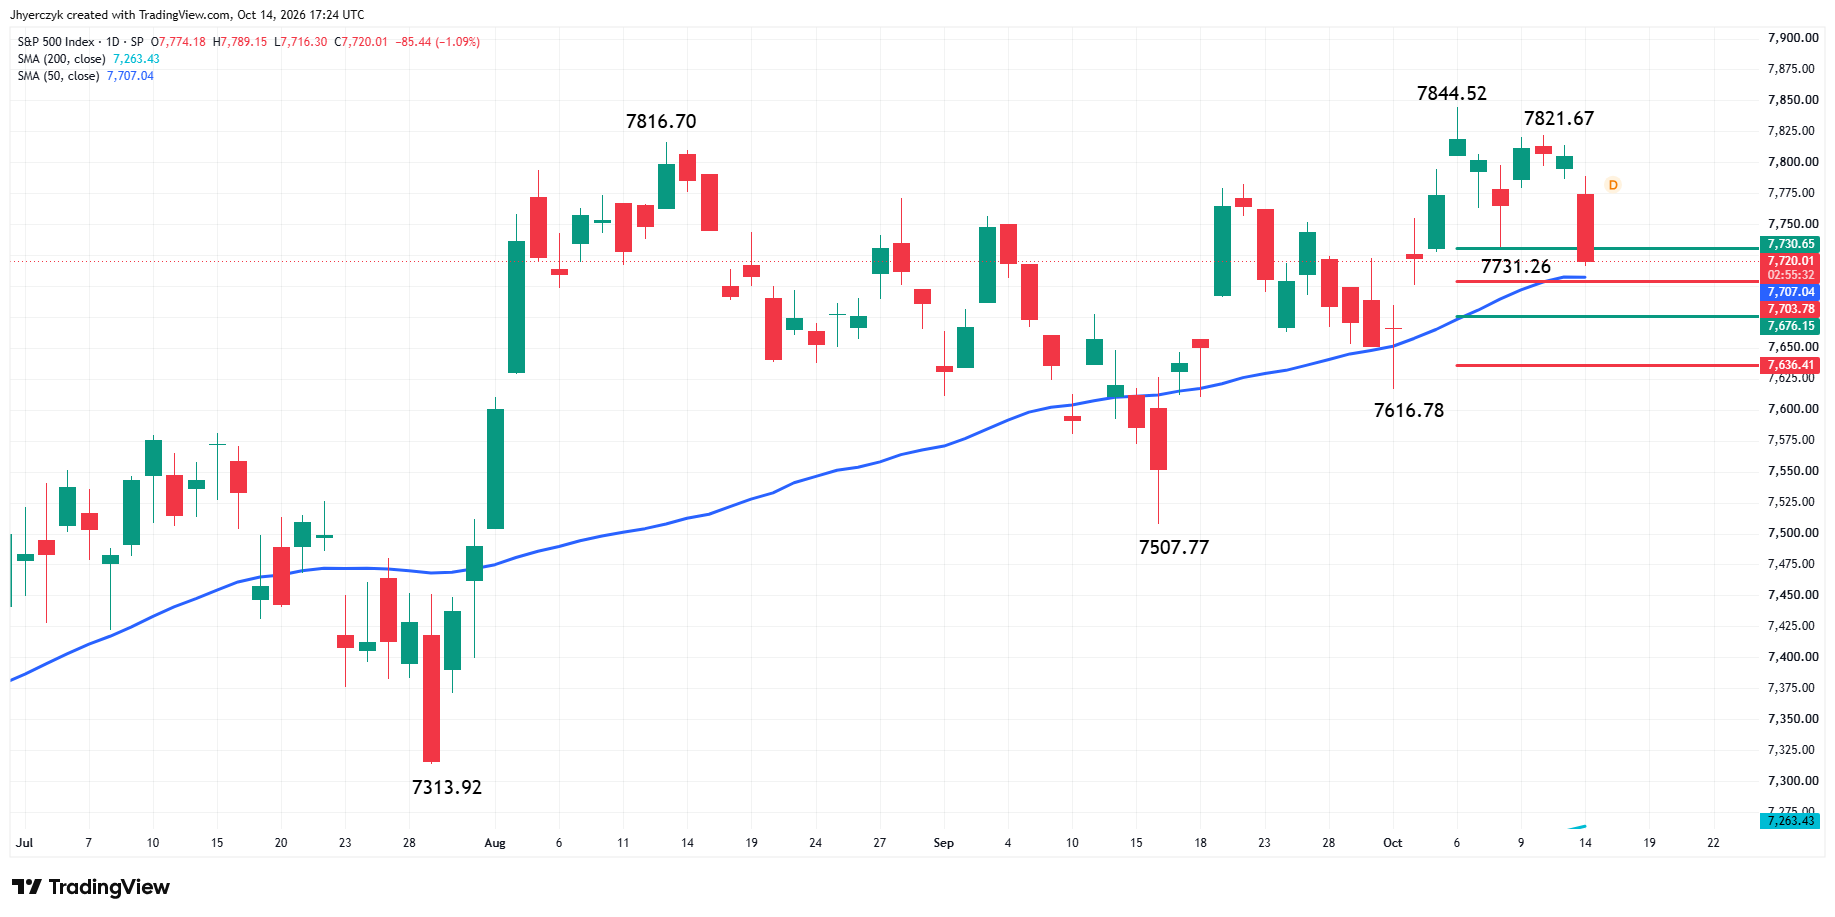
L’Indice S&P 500 è nettamente in calo poco prima della metà della sessione. La tendenza principale è rialzista, ma il secondo massimo inferiore a 7.821,67 suggerisce che potrebbe indebolirsi. Una violazione di 7.731,26 cambierà la tendenza principale in ribassista. Una salita oltre 7.821,67 annullerebbe il secondo massimo inferiore. Un movimento oltre 7.844,52 segnalerà la ripresa della tendenza al rialzo.
Il range di breve periodo è 7.616,78 a 7.844,52. La sua zona di ritracciamento a 7.730,65–7.703,78 è il primo importante obiettivo al ribasso. Il range intermedio è 7.507,77 a 7.844,52. La sua zona di ritracciamento a 7.676,15–7.636,41 è una seconda area di ritracciamento da monitorare.
La discesa attuale ha inoltre portato l’Indice S&P 500 a portata della media mobile a 50 giorni a 7.707,55. Questa media mobile a 50 giorni è sia supporto sia un importante indicatore di tendenza. Se la tendenza principale dovesse diventare ribassista sul grafico giornaliero, la rottura della media mobile a 50 giorni potrebbe innescare una caduta ripida verso la zona di ritracciamento intermedia.
Le prospettive a breve termine saranno determinate da come i trader reagiranno al minimo principale a 7.731,26 e alla media mobile a 50 giorni a 7.707,55.
La CPI Ha Dato Ragione al Lato Lungo
Il CPI headline allo 0,6% ha corrisposto alla stima e il mercato lo ha in gran parte ignorato. Su base annua è salito al 3,7% dal 3,4%, una cifra leggermente sopra le previsioni. Non è stato quel dato a muovere i mercati.
È stato il core. Il core mensile è uscito a 0,3% contro lo 0,2% atteso dal mercato. Il core su base annua è salito al 2,6%. Entrambi hanno battuto le attese nella direzione «sbagliata» e il mercato obbligazionario si è mosso prima di qualunque altro elemento sullo schermo. I futures sui Treasury sono stati venduti immediatamente. I futures azionari hanno seguito.
Il rendimento del Treasury a 10 anni è balzato di oltre 7 punti base, portandosi al 5,293%. Il rendimento a 30 anni è salito di oltre 4 punti base, al 5,609%. Entrambi avevano toccato nuovi massimi in 24 anni la settimana scorsa. La parte a breve termine è rimasta calma. Il lato lungo stava già salendo prima dell’uscita della CPI e ora ha più copertura per continuare. Il movimento dei rendimenti è stato immediato. I trader obbligazionari non hanno aspettato che le azioni recuperassero terreno.
Nulla in questo dato vincola un altro rialzo. Dicembre diventa però più difficile da escludere. Il mercato aveva cercato di toglierlo dal tavolo per settimane. La CPI l’ha rimesso in gioco.
Il Nasdaq Sta Pagando il Prezzo per i Rendimenti
Il Nasdaq aveva continuato a segnare nuovi massimi mentre il Dow restava indietro e il lato lungo rifiutava di stabilizzarsi. Era per forza di cose un trade ristretto. I titoli di crescita venivano continuamente comprati. Il resto del mercato non stava confermando il movimento.
Il rapporto CPI di mercoledì ha interrotto questo schema. I titoli legati ai chip sono in calo. AMD perde il 3%. Intel e Sandisk scendono ciascuna di circa il 2%. Anche Micron è più debole dopo una seduta precedente fiacca. L’indice SOX scende di oltre il 2% e già era in ritardo rispetto al Nasdaq prima di oggi. La CPI ha tolto la cosa che il trade sui chip aveva bisogno.
Il Dow resiste. UnitedHealth e Amgen stanno facendo il lavoro. Togliendo questi due titoli, il Dow sarebbe in rosso. Non è una forza diffusa: è denaro difensivo.
L’Indice S&P 500 è nel mezzo. Il peso della crescita lo tira verso il Nasdaq. I titoli difensivi sostengono l’altro lato. Nessuno dei due gruppi sta prevalendo. L’unico settore in verde è quello sanitario e non basta a sostenere l’indice. Tutto ciò che è legato alle prospettive sui tassi viene venduto. Tutto ciò che si nasconde da quel tema riceve piccoli acquisti.
I Risultati Non Hanno Sconti
La barra degli utili è ora più alta rispetto a una settimana fa. I risultati bancari sono stati solidi e i titoli non si comportano come se lo fossero.
Bank of America è in calo dopo aver riportato i risultati del terzo trimestre che includono l’impatto di una multa federale di 1,2 miliardi di dollari. La società ha guadagnato 0,91 dollari per azione. Senza la sanzione, quel numero salirebbe a 1,08 dollari. Il mercato ha ignorato l’aggiustamento e ha venduto il titolo sull’headline. Un trimestre pulito avrebbe mosso il titolo. Questo non è stato un trimestre pulito.
Morgan Stanley ha superato le attese su utili e ricavi. I ricavi dell’investment banking sono però mancati. Il titolo è rimasto fermo. Né giù né su. Piatto nonostante il beat. Se un beat di Morgan Stanley non muove il titolo, nulla sul calendario degli utili sarà sufficiente a contrastare il mercato obbligazionario.
BlackRock è l’eccezione. Le azioni hanno guadagnato terreno dopo utili migliori delle attese, con gli asset under management che sono saliti a 15,49 trilioni di dollari da 13,46 trilioni un anno prima. Albemarle si è rafforzata dopo un upgrade. GameStop ha guadagnato terreno dopo che Ryan Cohen ha reso nota un’acquisizione di azioni. Storie individuali. Non abbastanza per muovere l’indice con il rendimento a 10 anni in aumento.
Il Petrolio Torna al Centro del Dibattito sull’Inflazione
Il WTI è vicino ai 95 dollari al barile mercoledì. Il diesel russo non ha spinto i prezzi al ribasso e il rischio per le petroliere intorno a Hormuz mantiene un premio energetico nel prezzo del barile.
La benzina è già costosa a 4,34 dollari al gallone. Il mantenimento del prezzo del greggio è l’ultima cosa di cui gli acquirenti di azioni avevano bisogno dopo un CPI caldo. Lato prodotti è già stretto. Il premio geopolitico non sta rientrando. Se l’energia non si ritira, la prossima rilevazione dell’inflazione non sarà più accomodante.
L’intera settimana avrebbe dovuto essere dominata dagli utili che prendevano il posto della storia dei tassi. La CPI non ha collaborato. Anche il petrolio non collabora. Mercoledì non ha ucciso il caso rialzista. Lo ha reso però più difficile da negoziare.
Cosa Tenere d’Occhio
La CPI ha rimodellato la conversazione. Il lato lungo corre, il petrolio non si ritira e gli utili non sono sufficienti a contrastare entrambi. Il mercato è entrato in questa giornata cercando un motivo per comprare il ritraccio nel settore tech. Ha ottenuto il contrario. Finché i rendimenti non si stabilizzeranno, ogni rally nelle azioni lavorerà contro il mercato obbligazionario.
Le vendite odierne hanno indebolito il mio bias rialzista. L’area a 7.731,26 è la linea, con la media mobile a 50 giorni appena sotto. Se i compratori perdono quella zona, il trade sui tassi porterà il mercato più in basso. Nulla sul calendario degli utili è abbastanza grande da riportare la conversazione indietro.
Ulteriori informazioni nel nostro Calendario Economico.