


La Potenza di Fuoco dei Buyback di Bessent Rimette in Gioco il Titolo di Stato a Lungo Termine
I futures azionari statunitensi hanno ridotto le perdite iniziali lunedì dopo un report secondo cui il segretario al Tesoro Bessent potrebbe avere maggiore potere di fuoco per spingere i rendimenti a lungo termine più in basso. Il mercato obbligazionario ha reagito per primo. La tecnologia non ha seguito.
Il Nasdaq-100 guida ancora il calo e i titoli dei chip stanno subendo i colpi più duri dopo aver registrato un calo del 5,5% la scorsa settimana. Il rendimento a 10 anni è sceso di 4 punti base, a 4,70% e quello a 30 anni è sceso di 4 punti base, a 5,23%, ma il sollievo non ha raggiunto i nomi che ne avrebbero più bisogno.
Nvidia pubblica i risultati mercoledì dopo la chiusura e Warsh parla venerdì a Jackson Hole. Il mercato si trova sopra un cluster di supporto sull’S&P 500 e i trader stanno comprando il ribasso, non rincorrendo gli acquisti.
Futures sull’S&P 500 erano in calo di circa lo 0,20% dopo aver ridotto una perdita più ampia. Futures sul Nasdaq-100 sono scesi dello 0,54%. Futures sul Dow hanno lasciato sul terreno 30 punti, ovvero lo 0,05%.
Il Conto Generale del Tesoro Cambia la Conversazione sui Buyback
CNBC ha riportato lunedì che il Tesoro potrebbe attingere al suo Conto Generale per finanziare i buyback ampliati sul segmento a lungo termine. Il saldo si aggira intorno ai 950 miliardi, ben al di sopra dell’obiettivo precedente di 550–600 miliardi. Bessent non avrebbe bisogno di vendere più bill per pagarli.
Il Tesoro ha sorpreso il mercato la scorsa settimana quando ha dichiarato che avrebbe almeno raddoppiato i buyback sul lungo periodo di titoli più vecchi, da 2 miliardi a 4 miliardi per operazione. Bessent ha detto che gli acquisti potrebbero essere più consistenti. Il primo annuncio ha spinto i rendimenti più bassi per una sessione, ma il sollievo è svanito rapidamente. Il report sul Conto Generale è il motivo per cui i futures si sono ripresi lunedì mattina.
Il rendimento a 30 anni è salito oltre il 5,30% la scorsa settimana, raggiungendo livelli che non si vedevano da quasi 20 anni. Giappone, Francia e Germania hanno visto i rendimenti spingersi ai massimi pluriennali. Il mercato obbligazionario è stato il problema del mercato azionario. Il report di lunedì gli ha dato un motivo per fare una pausa.
I Titoli dei Chip Scontano Ancora la Trade sui Tassi
L’ETF dei semiconduttori è sceso quasi del 2% lunedì mattina, oltre al calo del 5,5% della scorsa settimana. Marvell, AMD, Intel, Western Digital, Seagate e Micron erano tutti in calo. I nomi legati alla memoria hanno subito i cali maggiori. Il Technology Select Sector ETF ha perso quasi l’1% e il report sul rendimento più basso ha aiutato il mercato generale a riprendersi ma non ha fatto nulla per il gruppo che guida le vendite da quando i rendimenti hanno iniziato a salire.
Nvidia e Marvell nei Risultati Mettono alla Prova se il Trade AI Reggerà
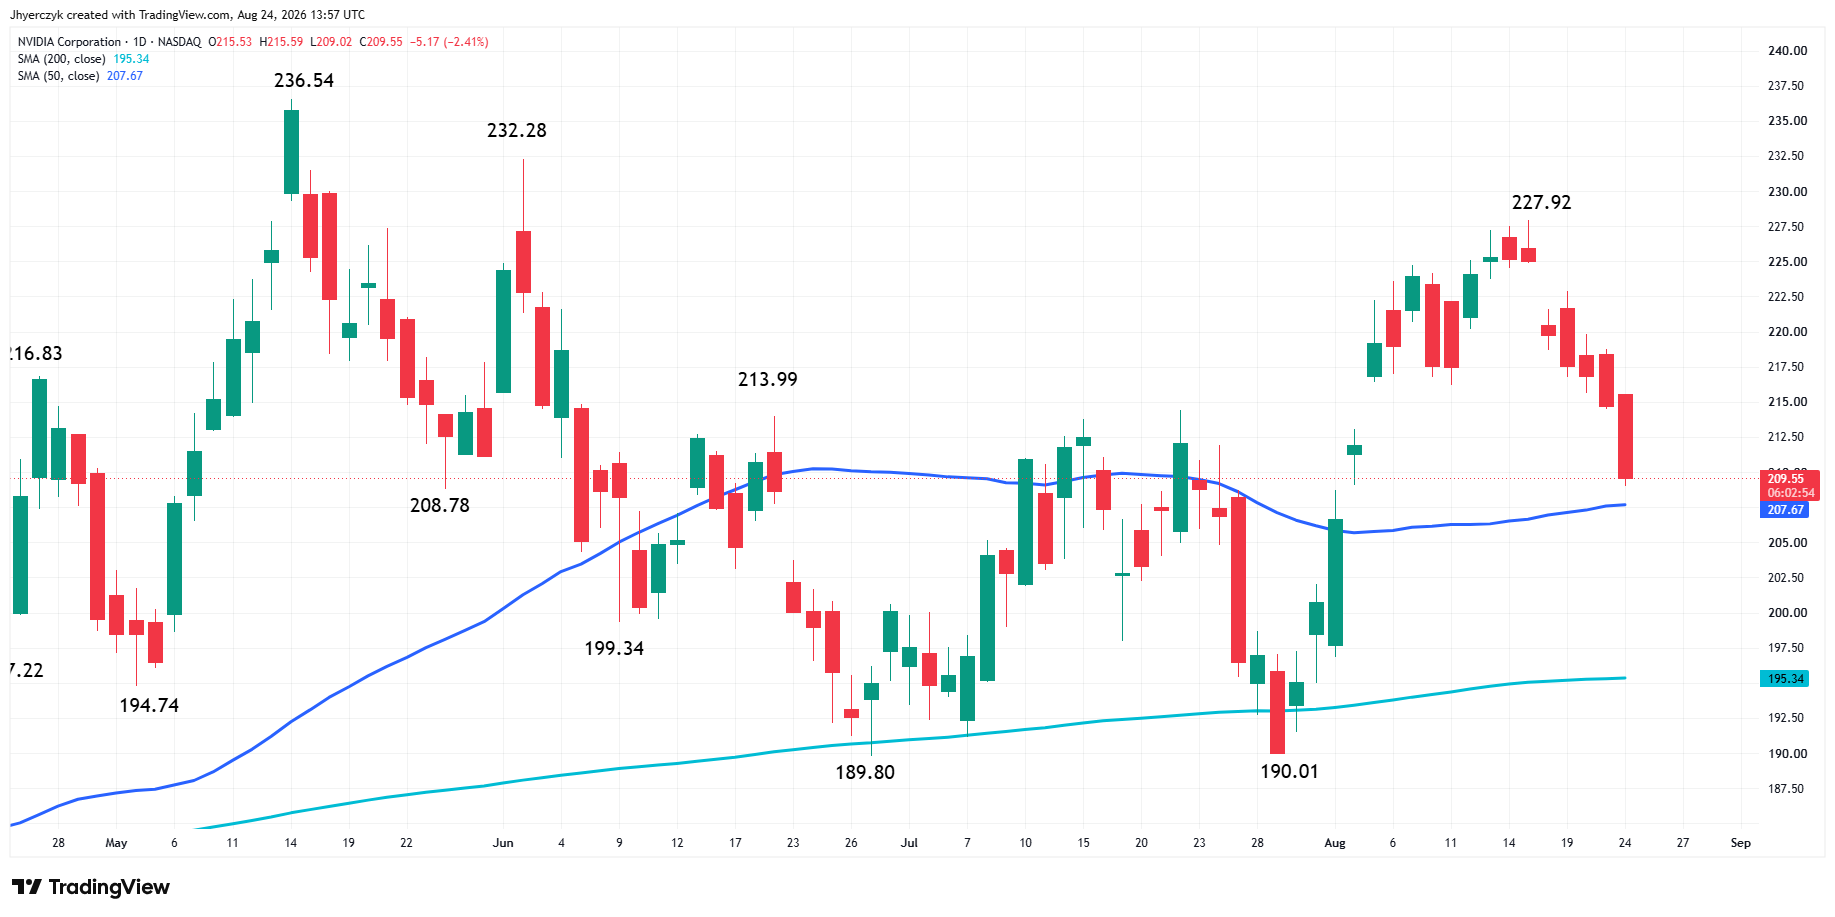
Nvidia pubblica i risultati dopo la chiusura di mercoledì. Wall Street si aspetta utili per 2,09 USD per azione su ricavi per 92,07 miliardi di USD, il che rappresenterebbe una crescita degli utili del 99% e una crescita dei ricavi del 97% rispetto a un anno fa. Bloomberg ha riportato nel weekend che Nvidia avrebbe detto ai clienti che i suoi server Vera Rubin e Blackwell potrebbero subire aumenti di prezzo superiori al 15%. Il potere di pricing conta, ma è la guidance ciò che il trade dei semiconduttori sta aspettando.
Marvell segue giovedì dopo la chiusura. Gli analisti prevedono utili per 0,93 USD per azione su ricavi per 2,71 miliardi di USD.
Analisi Tecnica Giornaliera dei Futures E-mini S&P 500 di Settembre
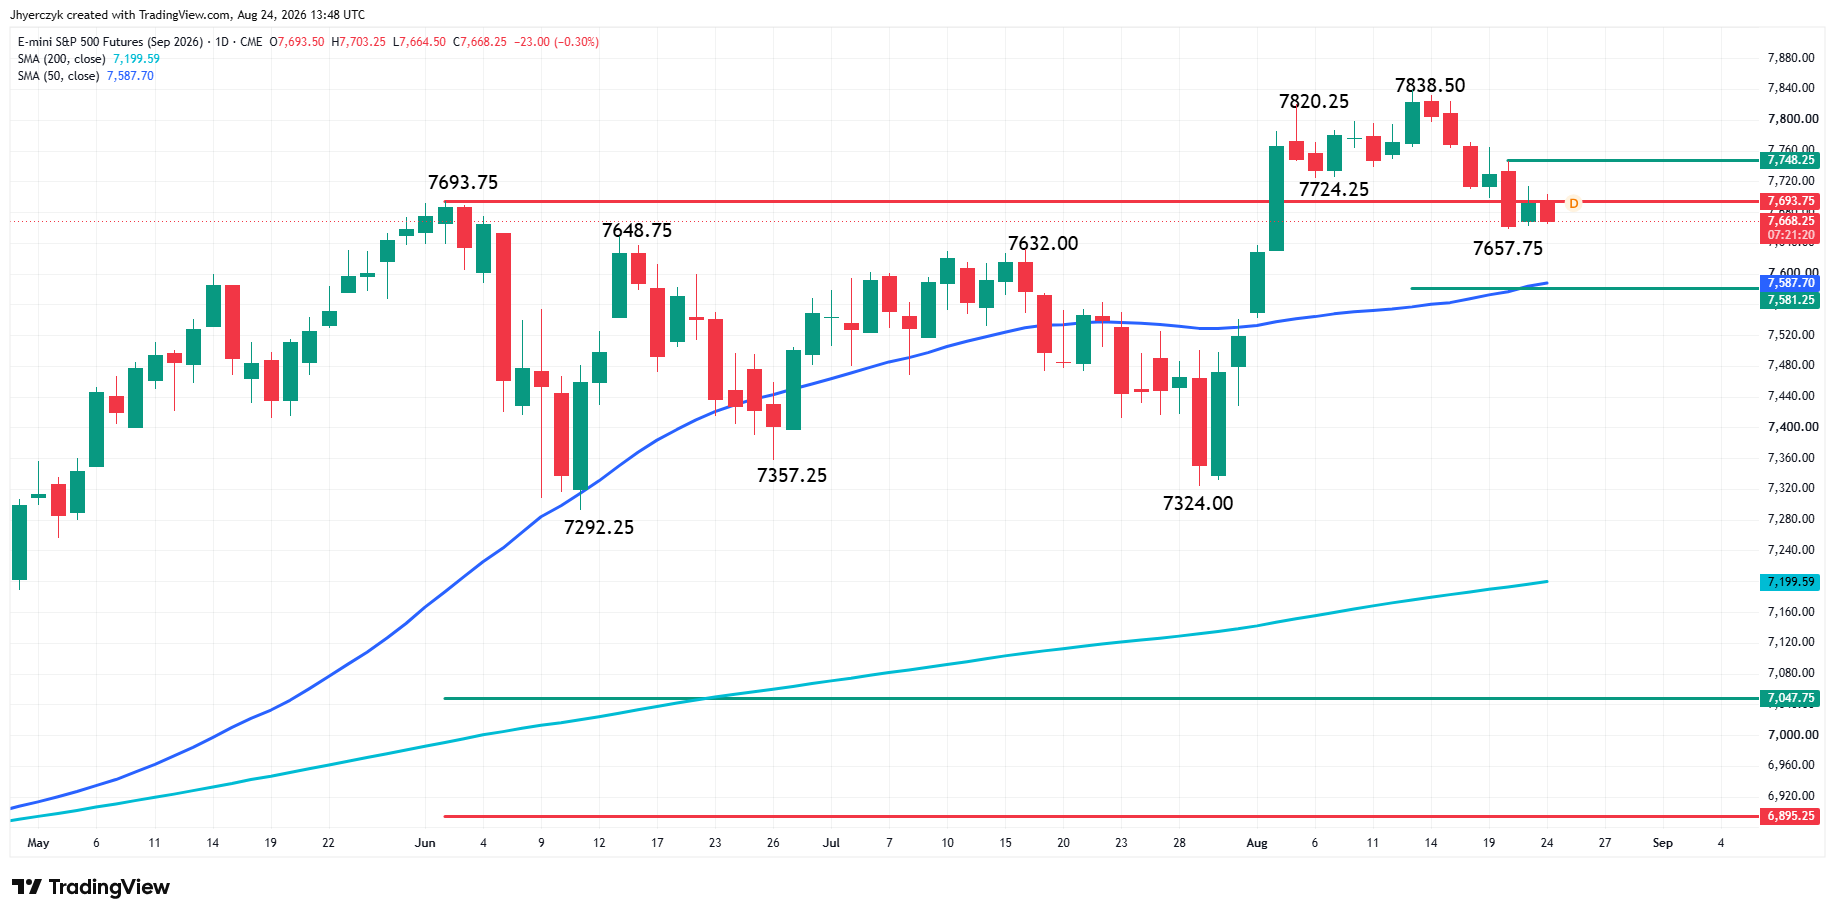
I futures E-mini sull’S&P 500 di settembre scendono leggermente in apertura di lunedì mentre i trader cercano per una seconda sessione di costruire una base di supporto davanti al minimo della scorsa settimana a 7.657,75. Ironia della sorte, il mercato è stato a cavallo del precedente massimo storico a 7.693,75 raggiunto in giugno prima di scendere a 7.292,25.
La tendenza principale è rialzista secondo il grafico swing giornaliero. Una negoziazione attraverso 7.324,00 cambierà la tendenza principale in ribassista. Una mossa oltre 7.838,50 riaffermerà il trend rialzista.
La tendenza secondaria è ribassista. Questa sta controllando l’attuale momento al ribasso. Il nuovo intervallo secondario è 7.838,50 a 7.657,75. Superare il suo pivot a 7.748,13 sposterà il momentum al rialzo.
Se i venditori riusciranno a spingere l’indice futures sotto 7.657,75 allora si potrebbe assistere a un’estensione delle vendite fino alla media mobile a 50 giorni a 7.587,85, seguita dal livello intermedio del 50% a 7.581,25.
Azioni nel Mirino
Alibaba è scesa dopo aver annunciato una cessione di azioni per 10,2 miliardi rivolta a investitori non statunitensi per finanziare infrastrutture AI.
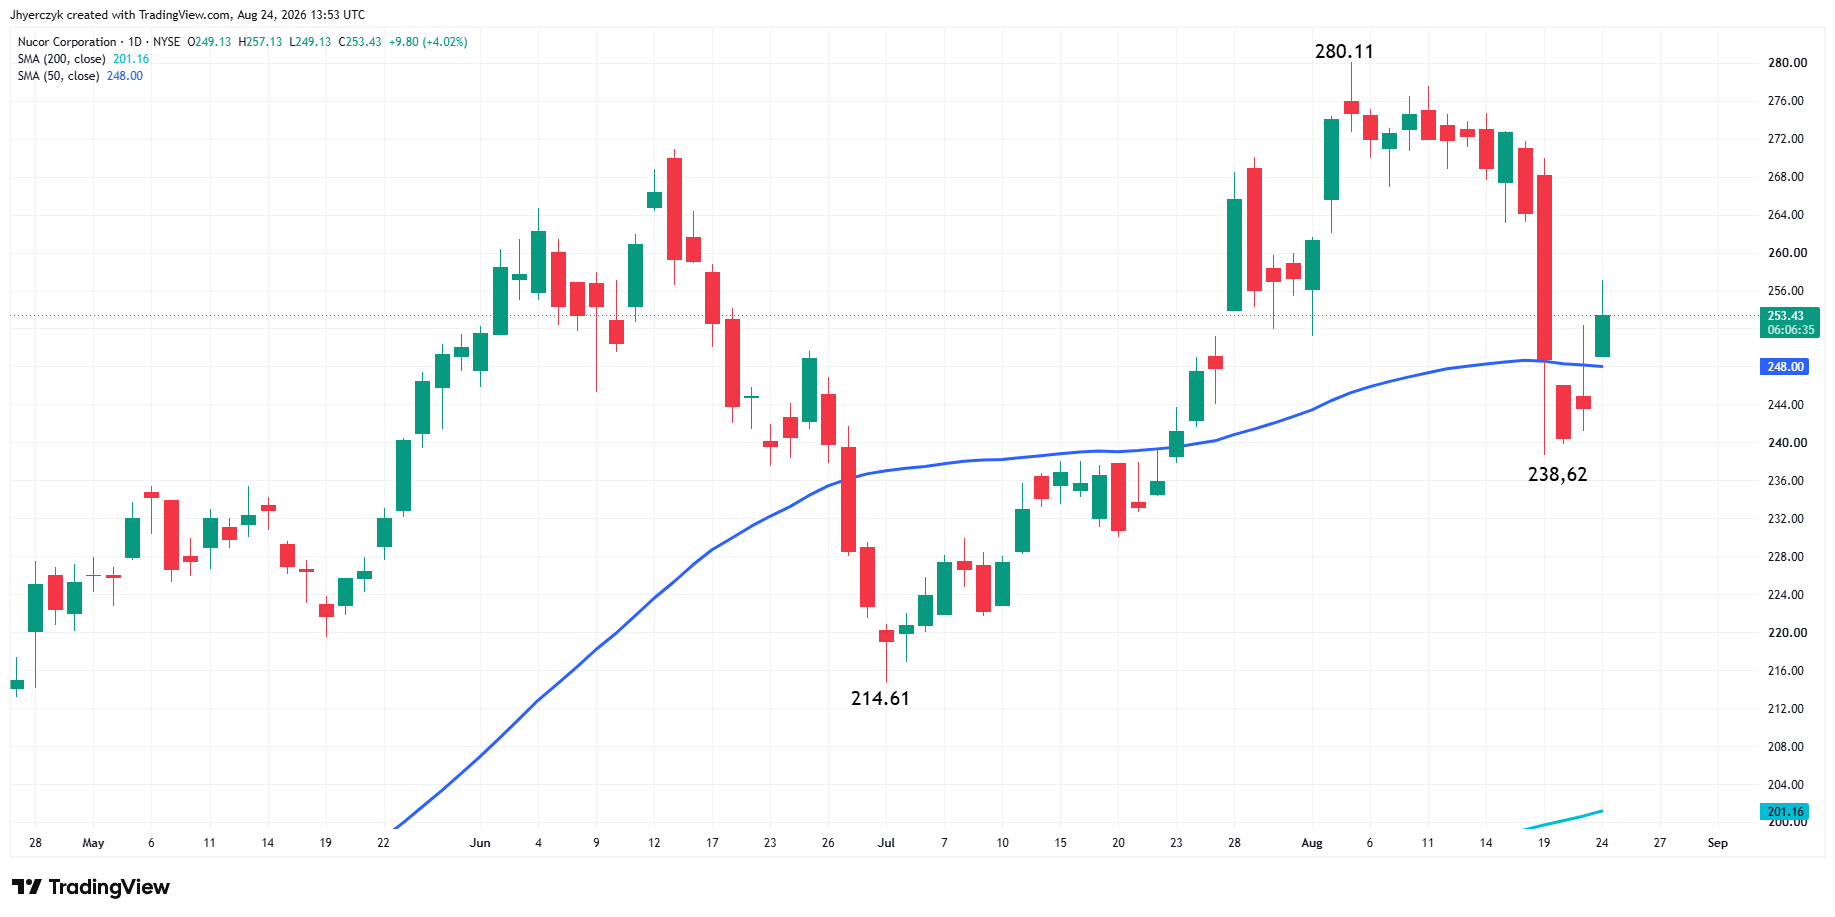
Nucor e Steel Dynamics hanno guadagnato terreno dopo il fallimento dei colloqui commerciali tra USA e Canada venerdì. Il Canada dovrebbe rivolgere tariffe di ritorsione all’industria siderurgica statunitense a partire dall’8 settembre.
Robinhood e Coinbase hanno ceduto dopo che Bitcoin si è fermato vicino a 77.000 USD dopo un guadagno del 22% nelle tre sessioni precedenti.
PCE e Jackson Hole Chiudono la Settimana
Il mercato obbligazionario ha ottenuto un sollievo lunedì mattina. Il PCE di mercoledì deciderà se potrà mantenerlo. Il dato sull’inflazione arriva insieme a reddito, spesa e a una revisione del PIL, e il mercato è già posizionato intorno alla domanda se il potere di acquisto del Tesoro possa mantenere i rendimenti bassi. Un PCE caldo toglie quella risposta a Bessent e la rimette nelle mani della Fed.
Warsh parla venerdì a Jackson Hole. Non ha anticipato mosse sui tassi e non deve annunciare nulla per muovere i mercati azionari. La sua lettura sull’inflazione e sui rendimenti a lungo termine è sufficiente, con il 30 anni ancora vicino al 5,25% e il Nasdaq già sotto pressione.
Cosa Tenere d’Occhio
Il trade immediato sono i rendimenti a 10 e 30 anni. Il report sul Conto Generale ha dato sollievo alle azioni lunedì mattina, ma il mercato ha bisogno di prove che gli acquisti di titoli possano impedire ai rendimenti di risalire. Il PCE di mercoledì detta la prima direzione macro. Nvidia e Marvell metteranno poi alla prova la storia della spesa AI. Warsh avrà l’ultima parola venerdì. La settimana è iniziata con il mercato obbligazionario. Finirà con il presidente della Fed che deciderà se quel sollievo reggerà.
Il cluster di supporto a 7.587,85–7.581,25 sull’S&P 500 è il pavimento sotto il mercato nel caso in cui i venditori riescano a spingere sotto il minimo della scorsa settimana a 7.657,75.
Ulteriori informazioni nel nostro Calendario Economico.