La tecnologia ha il vantaggio iniziale ma il mercato obbligazionario continua a vendere
La tecnologia ha il vantaggio iniziale per l’avvio di ottobre. Micron, Alphabet e Accenture hanno tutti dato ai compratori tech qualcosa su cui lavorare durante la notte e nella mattinata di giovedì, e i futures sul Nasdaq-100 sono in testa senza nulla di vicino.
Il mercato obbligazionario resta il problema. I rendimenti dei Treasury a lungo termine salgono a livelli che i trader non vedevano da più di due decenni e gli indici più ampi portano quel peso all’apertura. Il grafico dei futures sull’S&P 500 non ha ancora scelto una direzione.
Nel premarket, i futures sull’S&P 500 sono in aumento di circa 0,3%, i futures sul Nasdaq-100 salgono di circa 0,6% e i futures sul Dow sono saliti di circa 0,2%.
Analisi tecnica giornaliera dei futures E-mini S&P 500 di dicembre
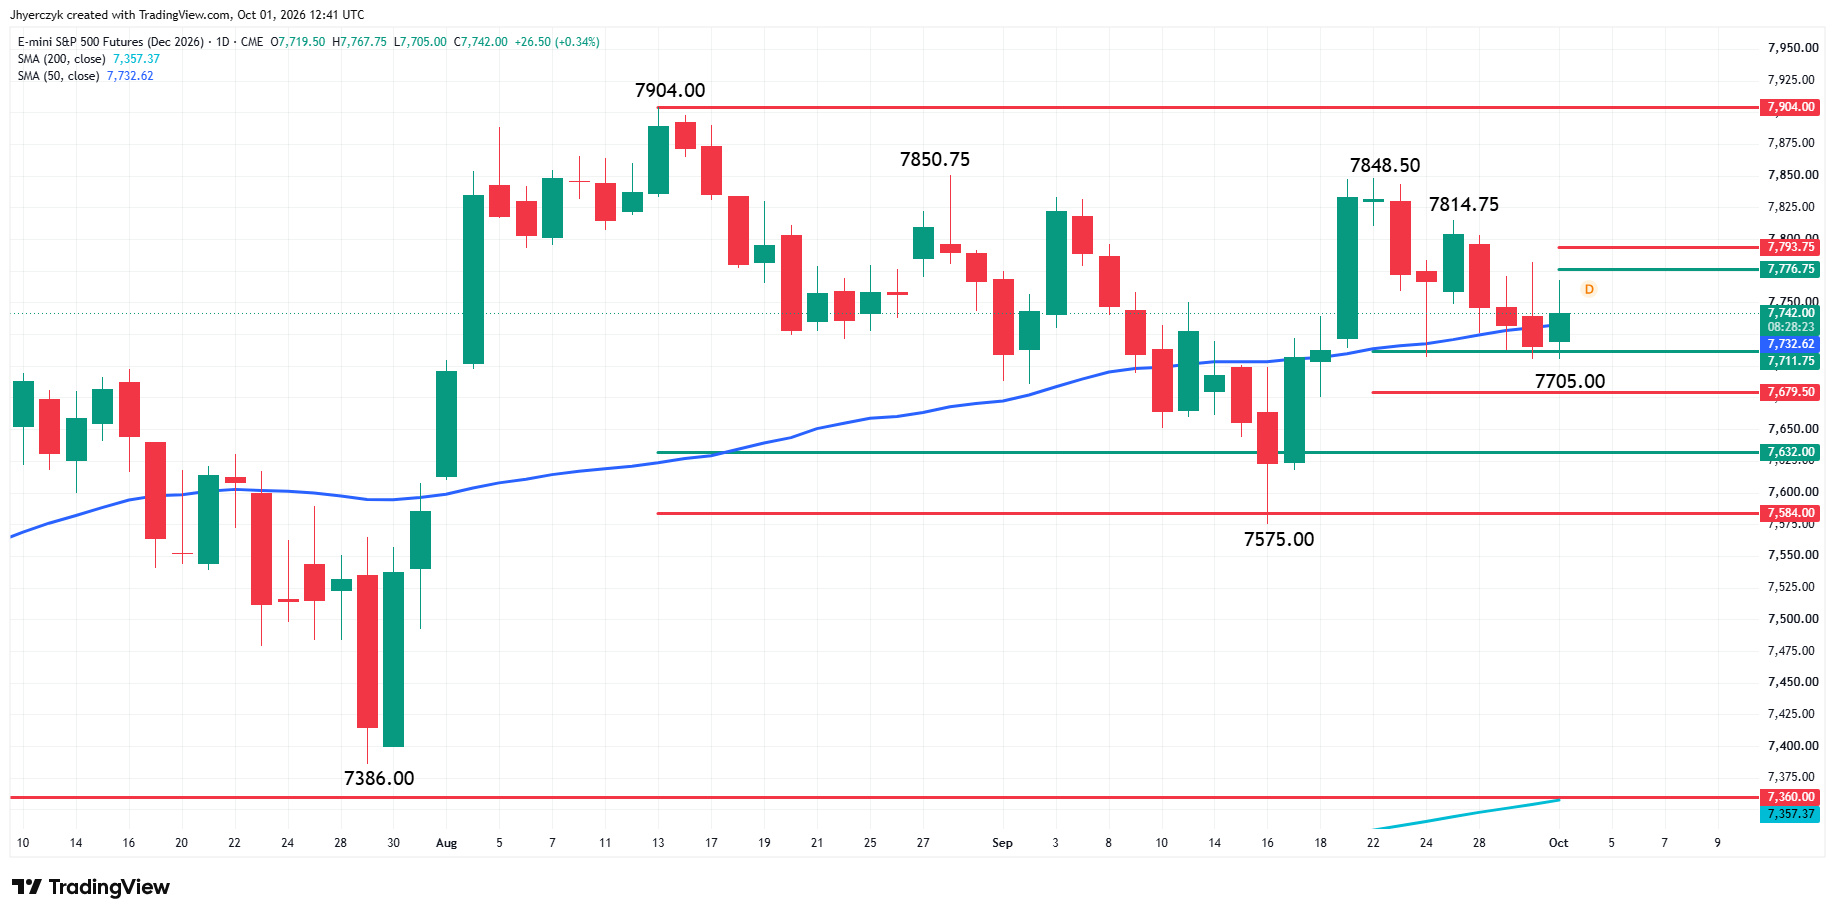
I futures E-mini S&P 500 di dicembre sono leggermente più alti poco prima dell’apertura del mercato cash di giovedì. Il contratto sta oscillando attorno alla media mobile a 50 giorni a 7.736,50.
La tendenza principale è rialzista secondo il grafico swing giornaliero. Un passaggio sopra 7.848,50 riaffermerà il trend rialzista, con il massimo storico a 7.904,00 come prossimo obiettivo. Una rottura sotto 7.575,00 cambierà la tendenza principale in ribassista.
La tendenza secondaria è ribassista. Un passaggio sopra 7.814,75 cambierà la tendenza secondaria in rialzista.
La zona chiave di supporto è 7.711,75 a 7.679,50. Il mercato ha testato la zona di supporto durante la notte, arrivando a 7.705,00 prima che entrassero i compratori. Se la zona dovesse cedere come supporto, il prossimo intervallo obiettivo è 7.632,00 a 7.584,00.
La prima zona di resistenza è 7.776,75 a 7.793,75. I compratori dovranno superare 7.793,75 per estendere il rally.
Analisi tecnica giornaliera dei futures E-mini Nasdaq-100 di dicembre
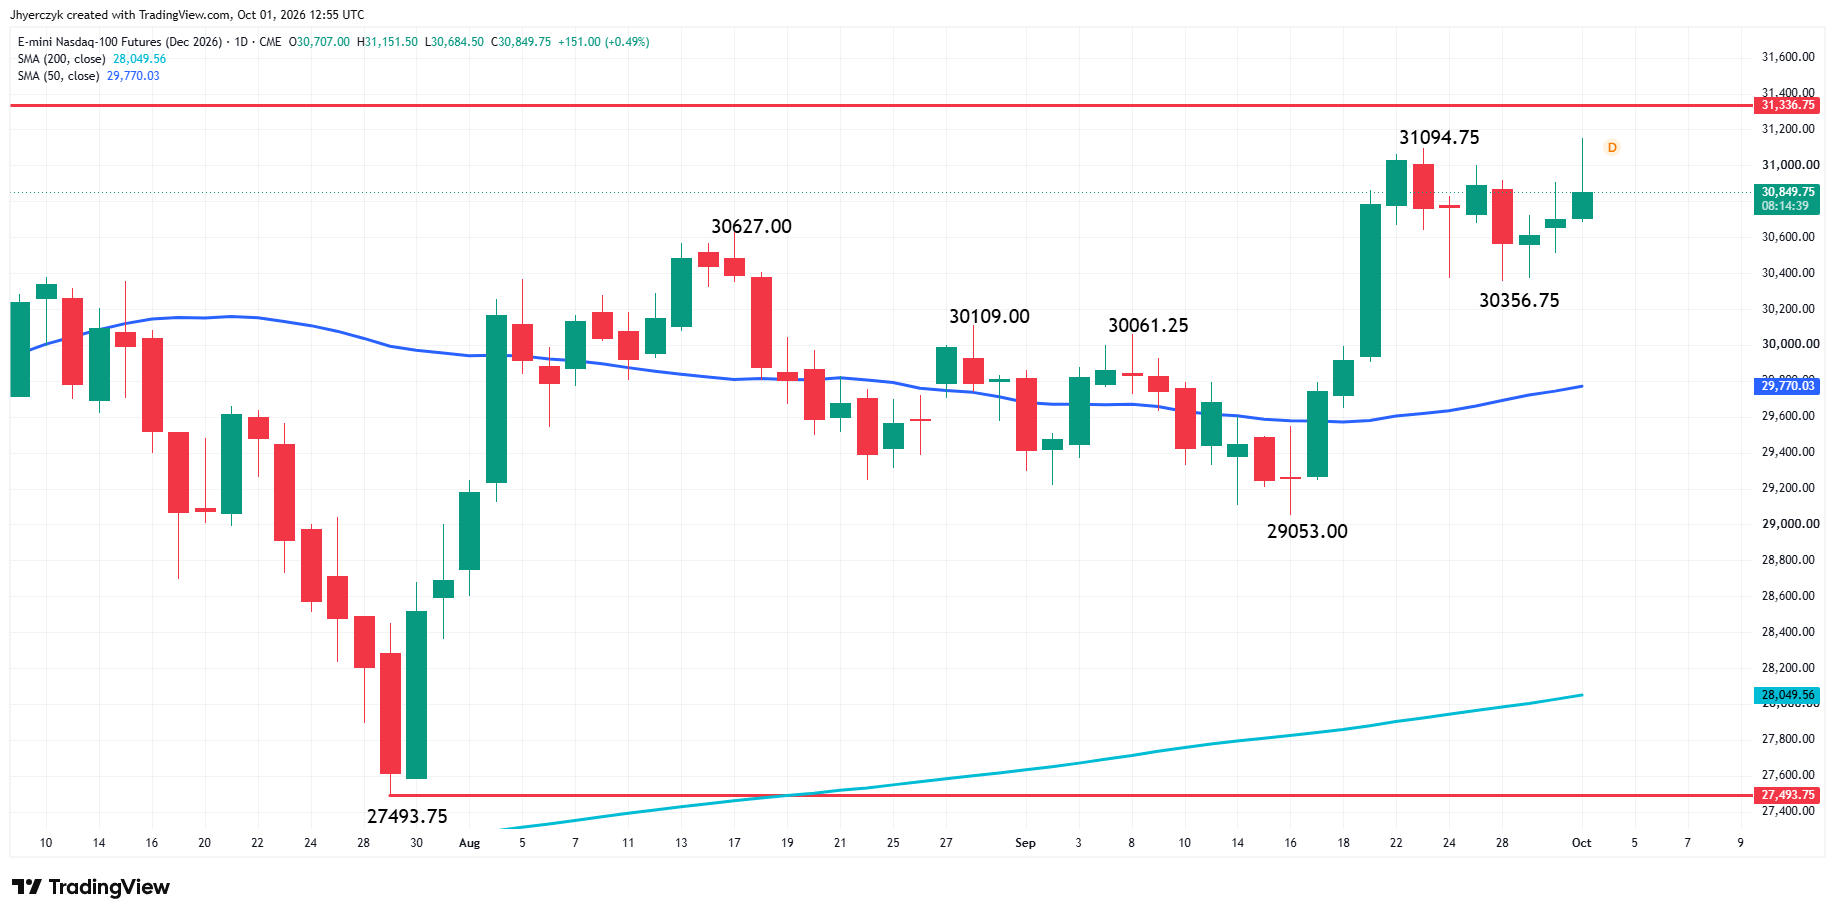
I futures E-mini Nasdaq-100 di dicembre sono in rialzo poco prima dell’apertura del mercato cash. Il precedente rally a 31.151,50 ha confermato 30.356,75 come nuovo minimo principale. Una rottura sotto questo minimo cambierà la tendenza principale in ribassista.
Il prossimo grande obiettivo al rialzo è il massimo storico a 31.336,75. Se la tendenza dovesse girare al ribasso, allora entrerà in gioco la media mobile a 50 giorni a 29.770,11.
Il successo di Micron mette tutto il comparto dei chip in rally in apertura
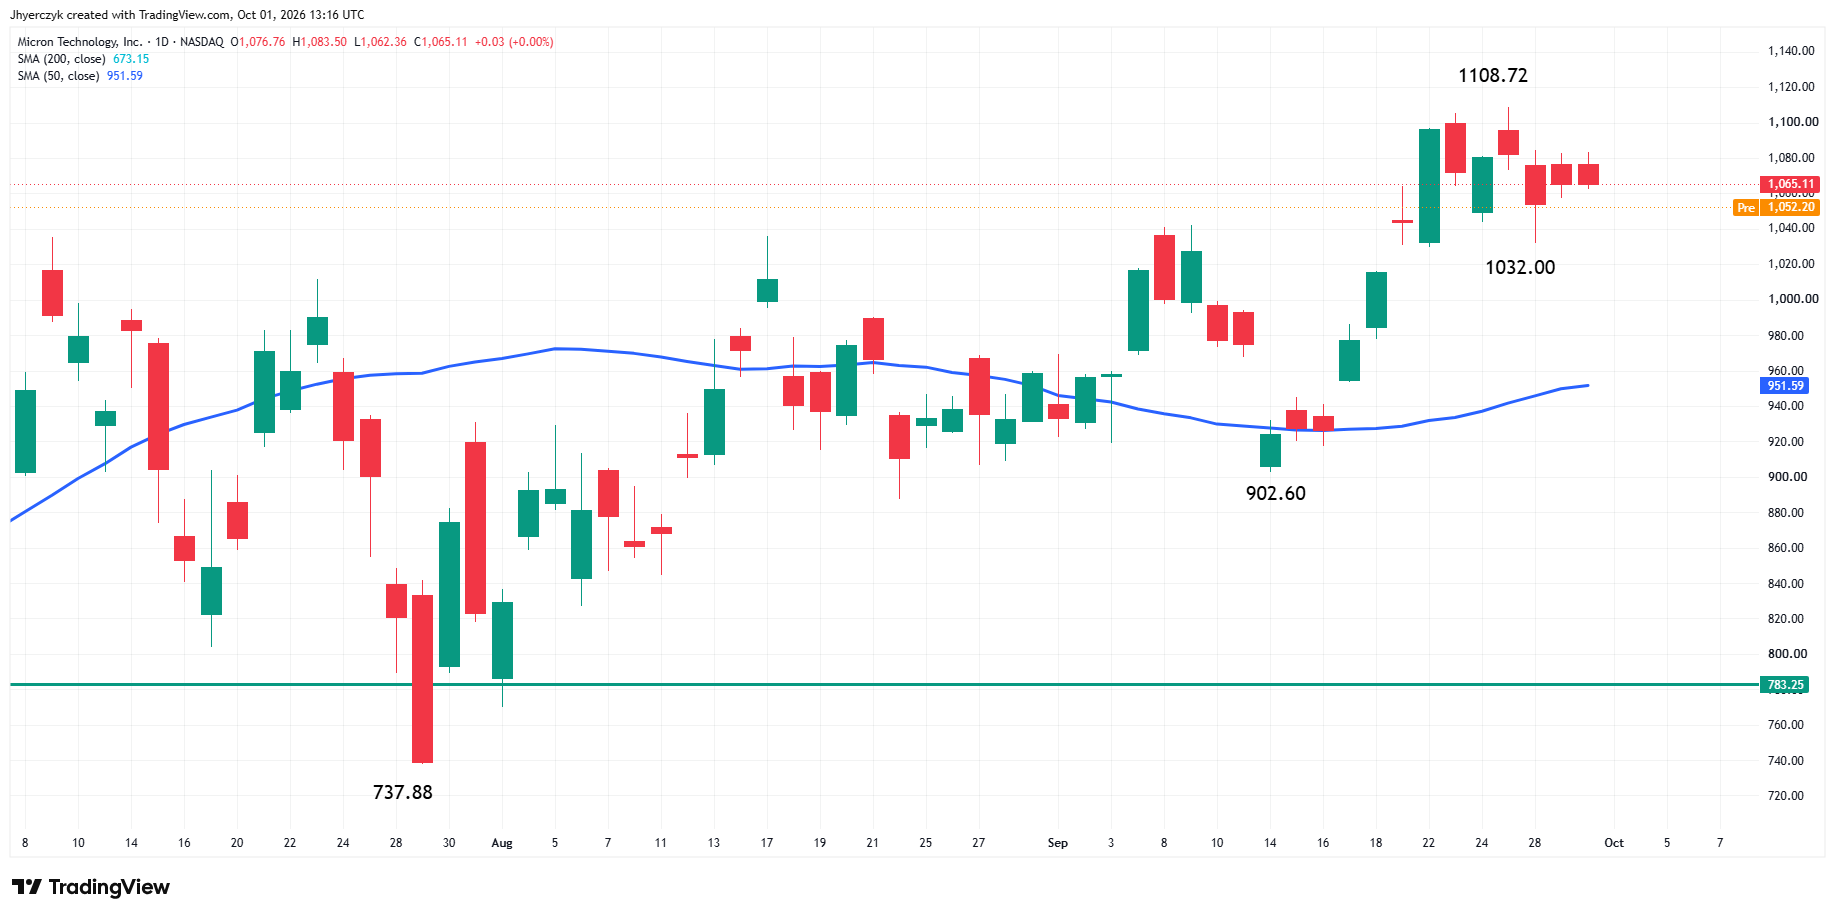
Micron ha mantenuto le attese. La società ha sovraperformato su utili e ricavi, con i ricavi quasi quadruplicati rispetto a un anno fa e le previsioni arrivate sopra il consenso. Dopo una seduta mista di mercoledì, gli acquirenti di chip hanno avuto la ragione per tornare e non hanno aspettato il suono della campanella d’apertura.
Nvidia, AMD e Broadcom sono tutte in rialzo nel premarket. Non ritengo particolarmente rilevante il rapporto di Bloomberg secondo cui Micron intende aumentare la retribuzione dei lavoratori. Potrebbe comprimere i margini, e sono proprio i margini che la piazza monitora su questo titolo, ma è un problema di Micron. Non incide sulla domanda di memorie derivante dalla costruzione dei data center per l’AI.
Quello a cui Micron non ha ancora risposto è se qualcuno sia disposto a pagare di più per i chip con i rendimenti a lungo termine ai livelli attuali. Utile robusto da una parte, tasso di sconto in aumento dall’altra. Oggi la tecnologia deve fare i conti con entrambe le pressioni.
Accenture dimostra che la spesa per l’AI si sta trasformando in ricavi
Alphabet sale di quasi il 2% prima dell’apertura con il lancio di Gemini 4 Argon, il suo nuovo modello pensato per il coding avanzato, la cybersecurity e il lavoro professionale.
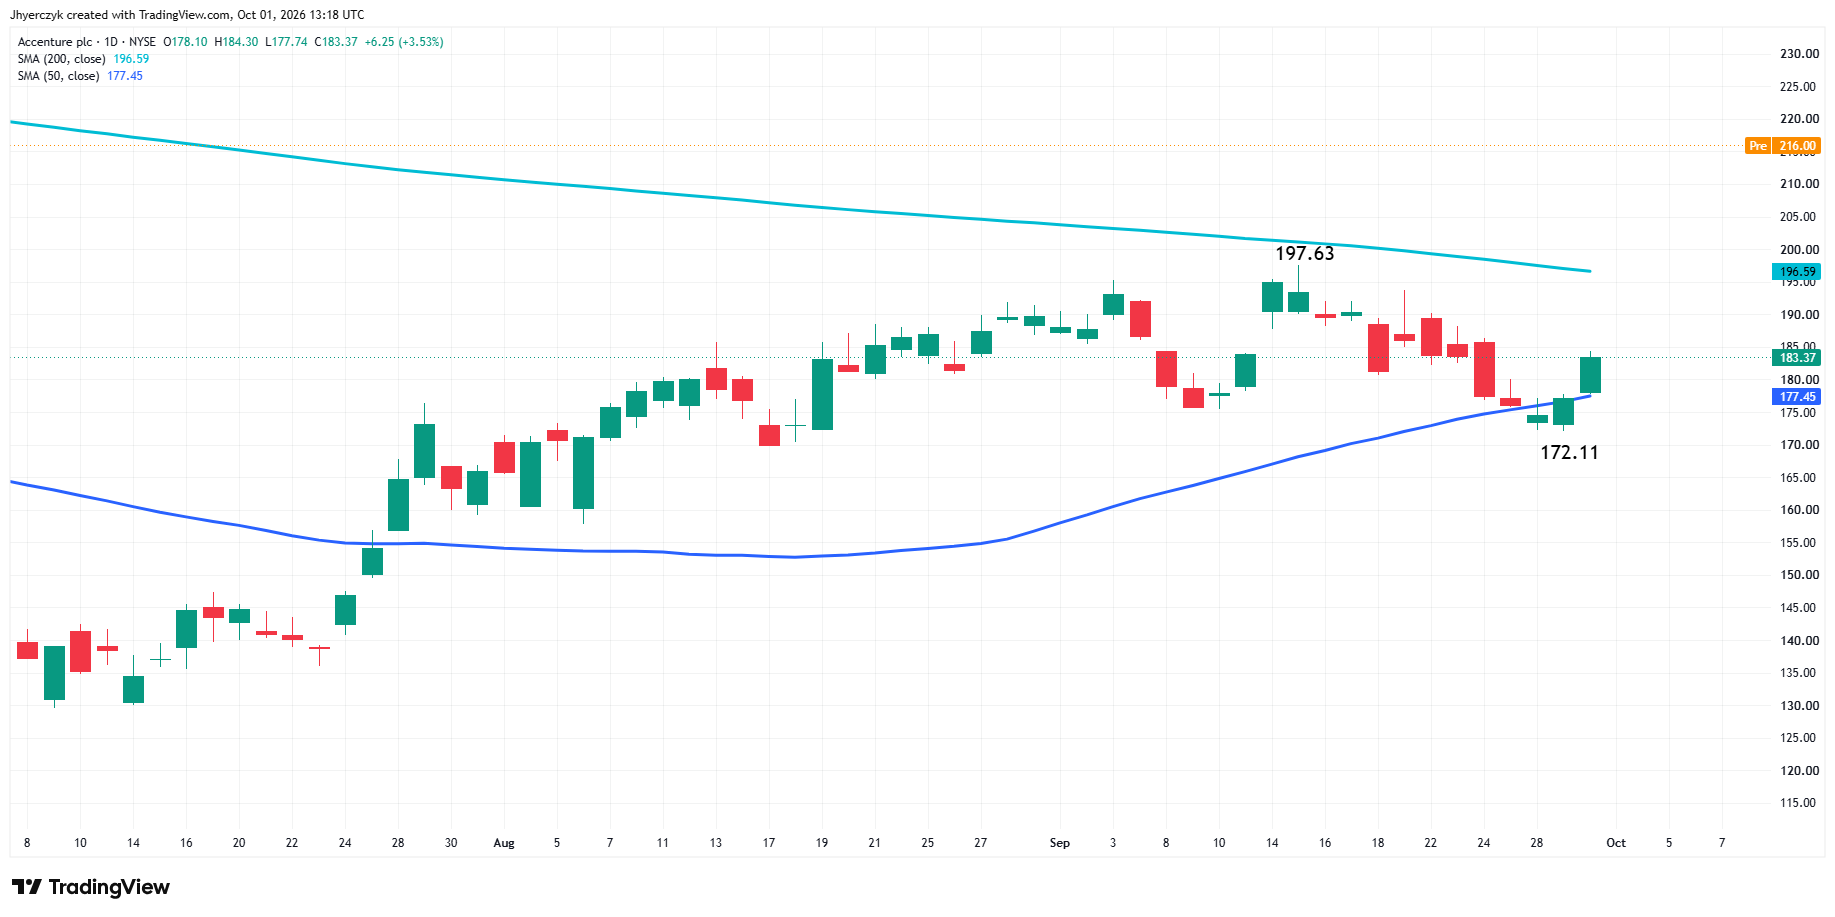
Accenture è lo spostamento più interessante. Le azioni sono schizzate dopo che gli utili del quarto trimestre fiscale hanno battuto le stime e l’azienda ha aumentato il dividendo. I clienti aziendali stanno spendendo e Accenture lo registra come ricavo. Gli investitori continuano a pagare per questo.
Settembre ha seguito la stessa divisione. Il Nasdaq Composite ha guadagnato l’1,9% il mese scorso, mentre l’S&P 500 è sceso dello 0,5% e il Dow Jones Industrial Average ha perso il 4,3%. I soldi sono rimasti parcheggiati nelle infrastrutture AI, nel software e nei data center e tutto il resto è rimasto a fare i conti con il problema dei tassi. Voltare pagina su ottobre non ha spostato quei flussi.
I venditori di titoli di Stato hanno ignorato il rapporto PCE debole
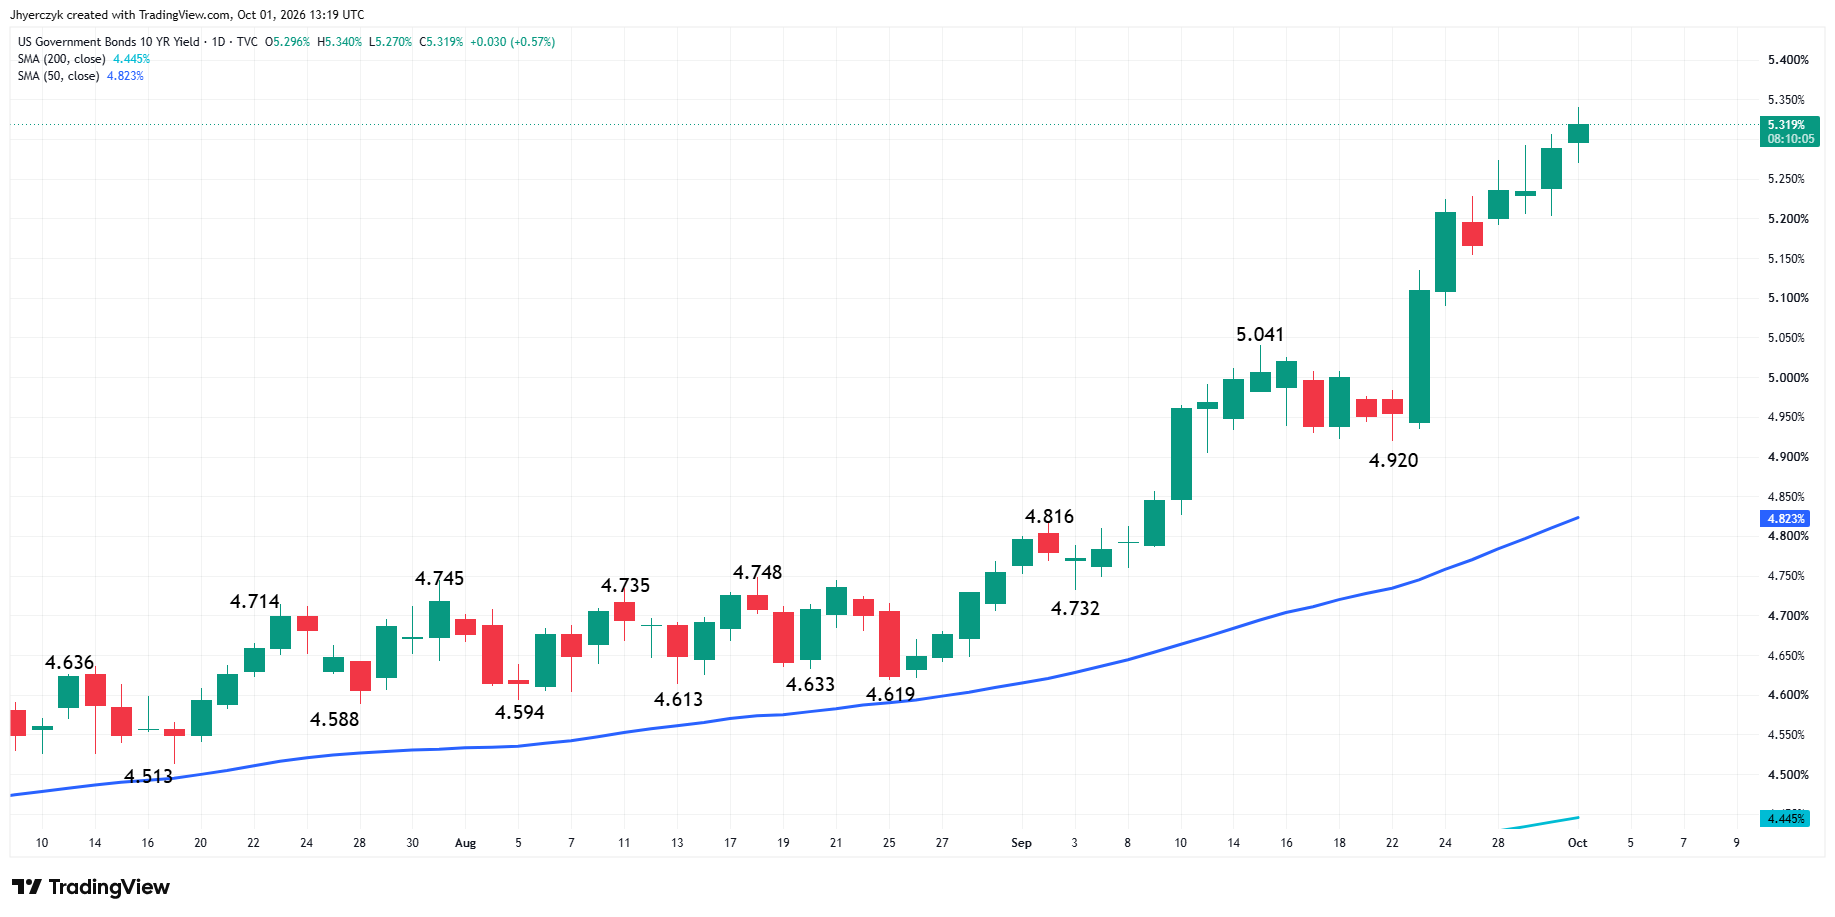
Il rendimento del Treasury statunitense a 10 anni ha superato il 5,33% giovedì e il 30 anni si è spinto verso il 5,67%, livelli entrambi non visti dal 2002. Il rapporto PCE di agosto, più debole, ha ridotto le probabilità di un rialzo dei tassi a ottobre e il tratto lungo dell curva l’ha ignorato. I trader obbligazionari non stanno scommettendo su una singola riunione della Fed: stanno scommettendo sull’offerta, sui deficit, sull’inflazione e su cosa serve per convincere qualcuno a detenere carta a lunga scadenza.
Il presidente della Fed di Minneapolis, Neel Kashkari, ha dato loro un motivo in più per restare fermi, dicendo che gli investimenti in data center, energia, acqua e infrastrutture correlate potrebbero innalzare il tasso neutro di interesse. Quindi il boom dell’AI che alimenta il rally dei chip potrebbe alimentare anche il problema dei tassi, e lo fa proprio mentre il governo sta emettendo molto debito.
Il WTI è di nuovo sopra i 91$ al barile in avvio di giovedì, con i trader che monitorano la prossima svolta nel conflitto iraniano. I venditori di Treasury non hanno bisogno che qualcuno spieghi cosa fa all’inflazione un petrolio a 91$.
I titoli finanziari, del settore immobiliare, industriali e le società più piccole non hanno una storia legata all’AI su cui appoggiarsi, e sono quelli che il mercato obbligazionario sta comprimendo.
Cosa osservare
Le richieste iniziali di sussidio di disoccupazione arrivano per prime questa mattina e conducono direttamente al rapporto Nonfarm Payrolls di venerdì. Nike pubblicherà i risultati dopo la chiusura. Nulla di tutto ciò supera in importanza il rendimento a 10 anni. Gli utili dei chip stanno spingendo la tecnologia al rialzo mentre il tratto lungo continua a salire, e l’S&P 500 e il Dow Jones Industrial Average restano bloccati a guardare dalla riga laterale. Il dato sulle payrolls di venerdì dovrà dare al mercato obbligazionario una ragione per smettere di vendere.
I futures E-mini S&P 500 di dicembre hanno tenuto la zona di supporto nel test notturno e si trovano sulla media mobile a 50 giorni a 7.736,50 poco prima dell’apertura cash. La media mobile a 50 giorni guida questa seduta, e il rally non parte fino a quando non viene superato 7.793,75.
I futures sul Nasdaq-100 hanno un grafico più pulito. Il precedente rally ha fissato 30.356,75 come minimo principale, e il contratto è di nuovo più alto prima dell’apertura con il massimo storico a 31.336,75 come prossima tappa.
Ulteriori informazioni nel nostro Calendario Economico.