


Il rame (XCU), il litio e l’uranio risentono di segnali contrastanti mentre la crescita cinese debole e l’incertezza sulla politica dei tassi negli Stati Uniti aumentano la volatilità a breve termine nelle materie prime. A mio avviso, la stretta offerta di rame, i solidi investimenti energetici e la crescente domanda nucleare potrebbero sostenere rame e uranio, mentre il litio potrebbe rimanere sotto pressione a causa delle nuove forniture dalle miniere. Questo articolo presenta i principali driver macro, le tendenze dell’offerta e i livelli tecnici che potrebbero determinare il prossimo movimento per queste tre materie prime.
Il Rallentamento della Cina Penalizza Rame e Litio
I dati economici più deboli della Cina costituiscono una resistenza a breve termine per rame e litio, ma non hanno invertito il trend rialzista più ampio sul rame. La stretta offerta fisica, il calo delle scorte e la forte domanda per le infrastrutture elettriche continuano a sostenere i prezzi del rame.
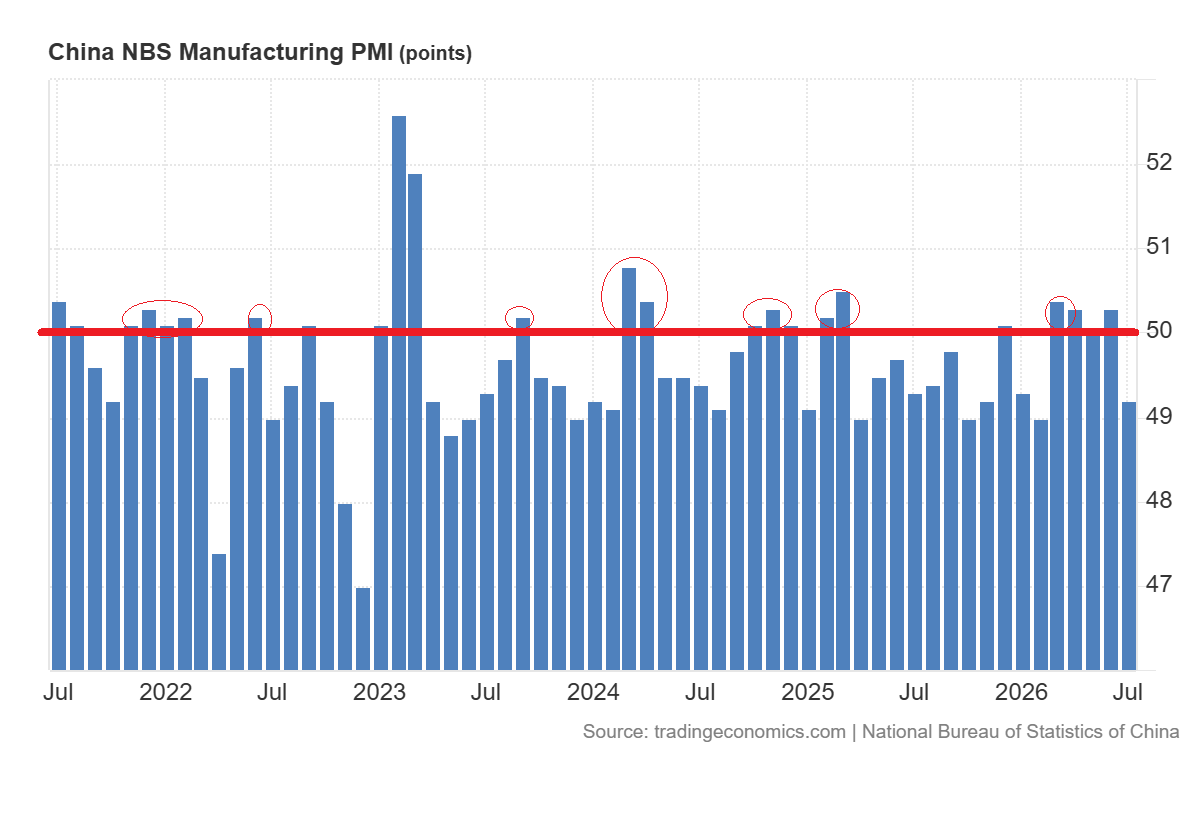
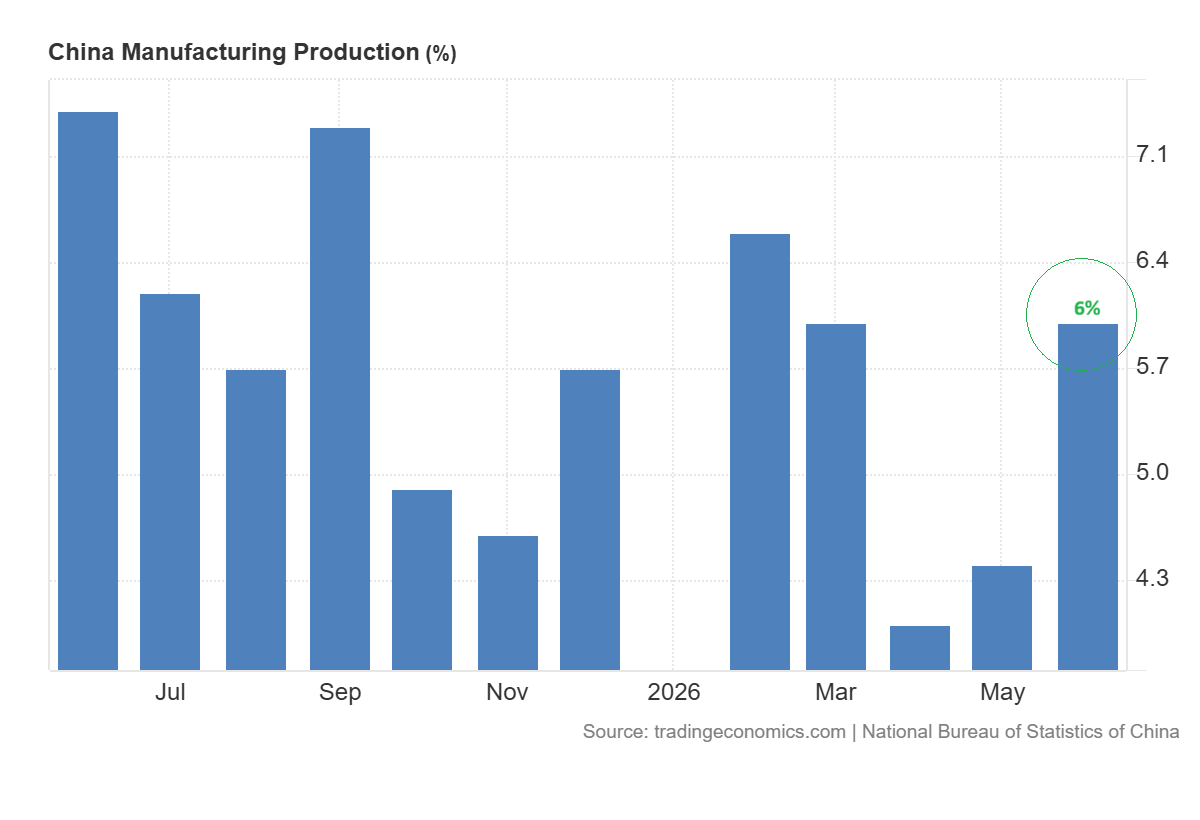
Il grafico sottostante mostra che l’indice PMI manifatturiero ufficiale NBS è sceso da 50,3 a giugno a 49,2 a luglio. Si tratta della prima contrazione da febbraio. Anche la produzione manifatturiera è scesa a 49,9.
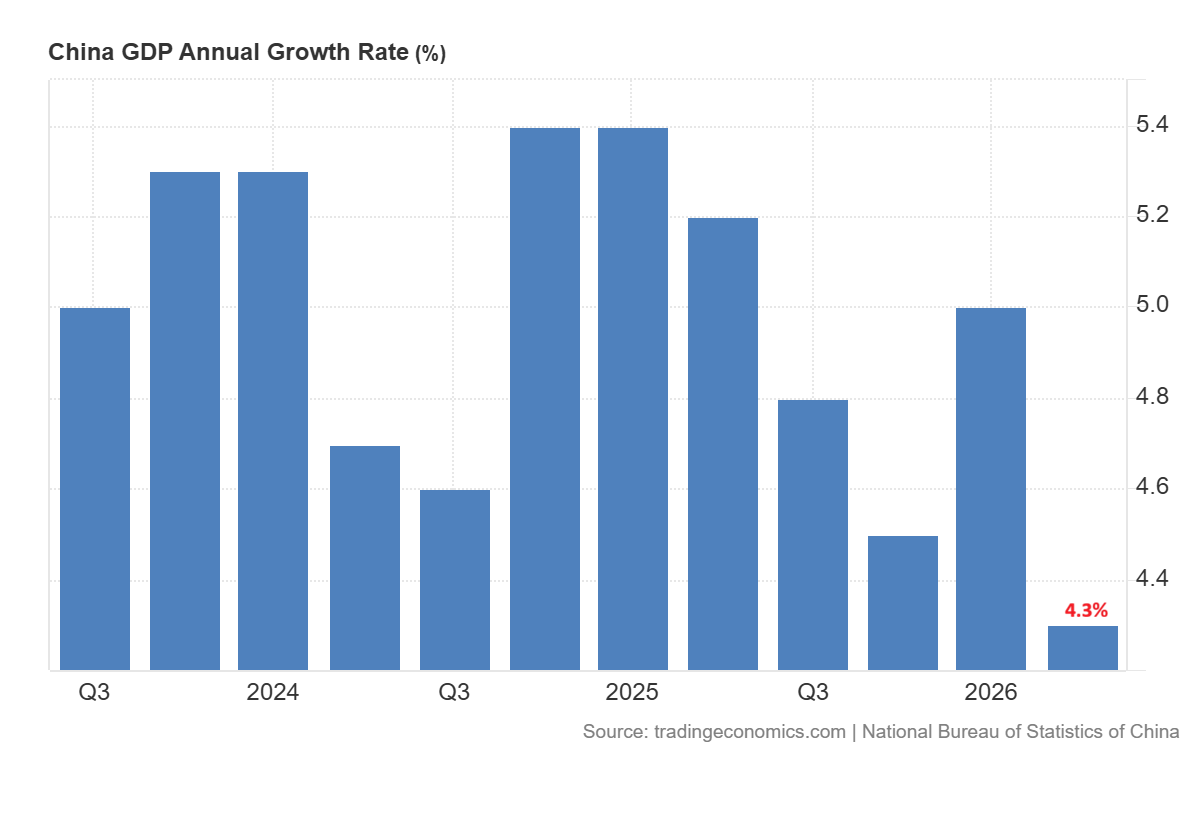
Nel frattempo, l’economia cinese è cresciuta del 4,3% su base annua nel secondo trimestre, rispetto al 5% nel primo trimestre.
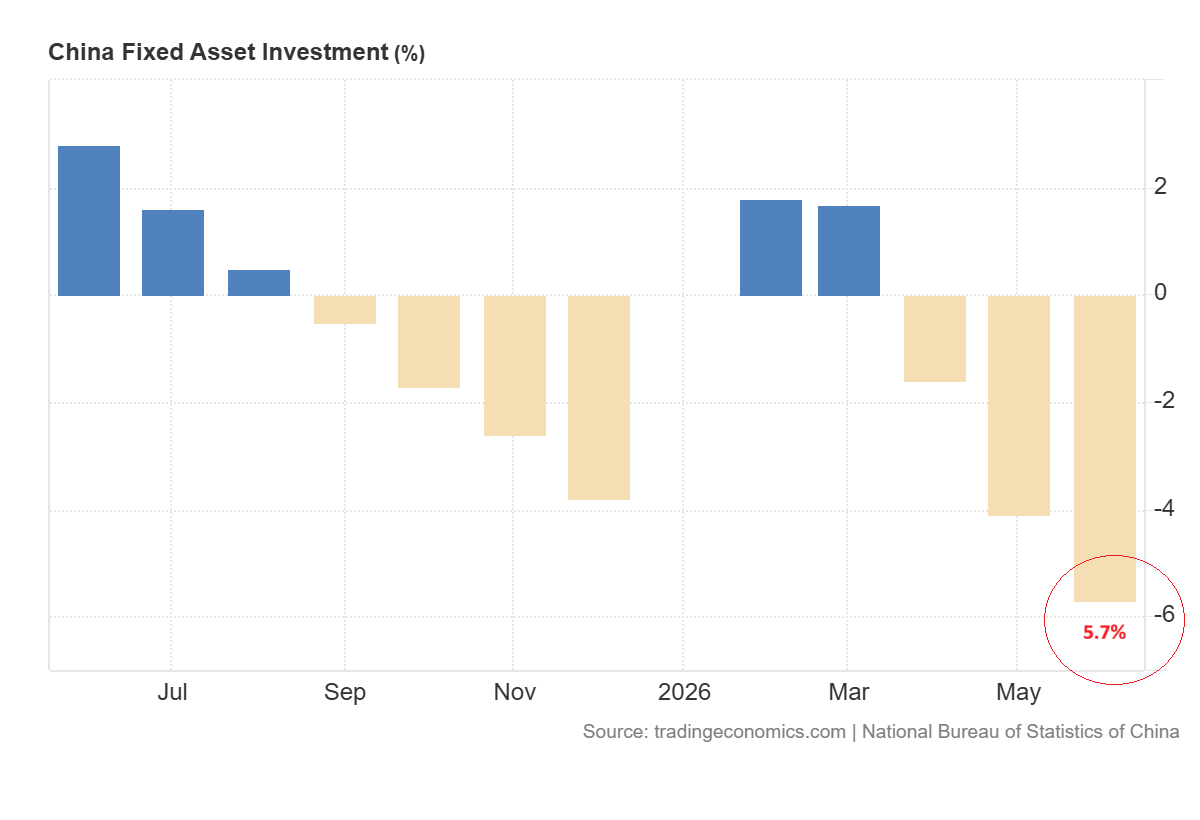
Gli investimenti in attività fisse sono inoltre diminuiti del 5,7% nel primo semestre 2026. Gli investimenti in infrastrutture sono calati del 2,4% e quelli nel settore immobiliare del 18%. Questi dati segnalano una domanda inferiore dai settori delle costruzioni e tradizionali.
Tuttavia la produzione manifatturiera è aumentata del 6% a giugno. Il governo cinese intende anche aumentare la spesa obbligazionaria e fiscale, sebbene non abbia annunciato un grande pacchetto di stimoli. Il mix potrebbe mantenere la volatilità di rame e litio nel breve termine. L’uranio potrebbe risultare meno sensibile a queste dinamiche, poiché la sua domanda dipende maggiormente da contratti di lungo termine con le utility e dalla capacità nucleare.
Copper Previsione del Prezzo
Ogni nuova analisi di Copper non appena viene pubblicata, il segnale tecnico di oggi e i livelli chiave, prezzo live — su un'unica pagina.
Vedi tutte le previsioni di CopperI Dati USA e la Politica della Fed Guidano la Volatilità delle Materie Prime
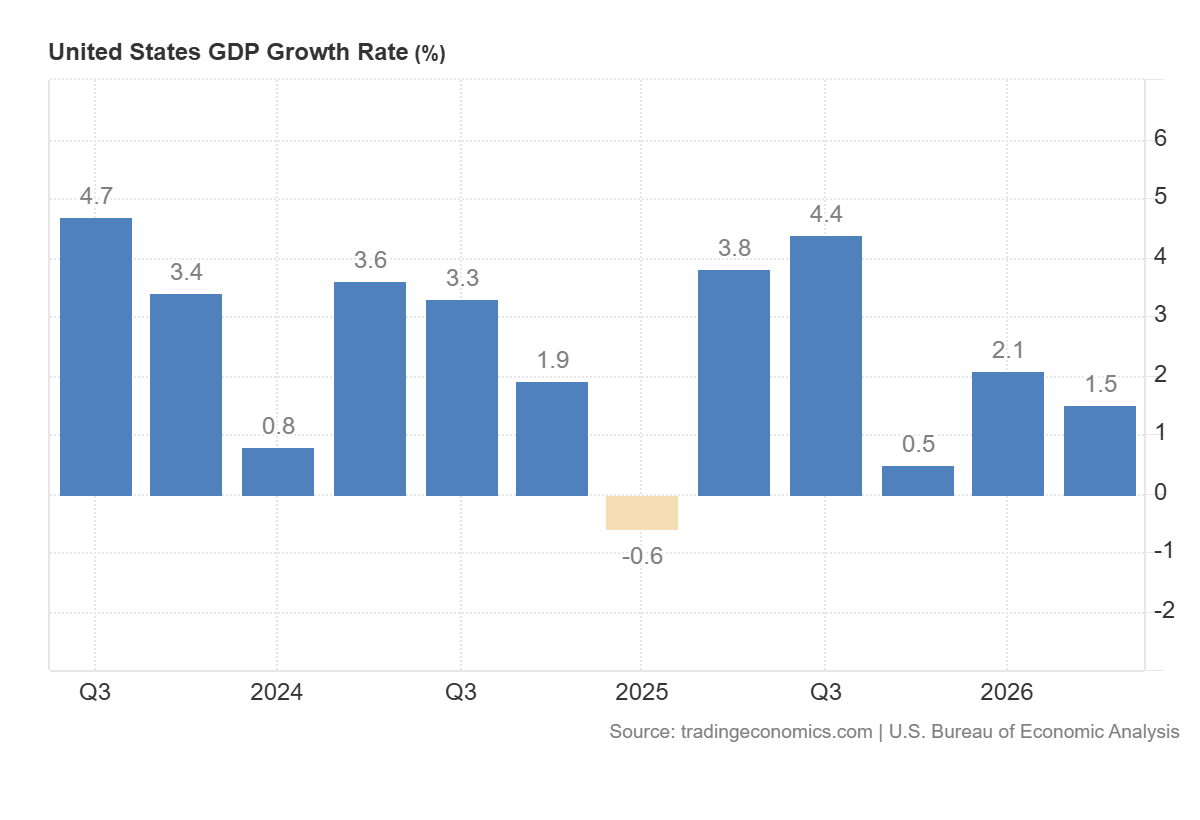
Gli ultimi dati statunitensi inviano segnali contrastanti. L’economia USA è cresciuta a un ritmo tiepido dell’1,5% nel secondo trimestre, in calo rispetto al 2,1% del primo trimestre. Tuttavia gli investimenti aziendali in attrezzature sono aumentati del 15,2%. Ciò indica che gli investimenti in IA e infrastrutture dati tengono nonostante la crescita complessiva relativamente debole.
La Federal Reserve ha votato per mantenere i tassi d’interesse al 3,50%-3,75%, ma tre membri hanno votato per un rialzo di un quarto di punto. Questa divisione lascia aperta l’opzione di un aumento dei tassi a settembre.
Allo stesso tempo, l’indice dei prezzi core PCE è aumentato solo dello 0,1% a giugno, dal 0,3% di maggio. Su base annua il tasso è sceso dal 3,4% al 3,3%. L’indice del dollaro USA è sceso giovedì ma resta ben al di sopra della soglia 100. Un dollaro in calo sostiene rame e uranio quotati in dollari. Tuttavia, se i mercati dovessero iniziare a scommettere su un nuovo rialzo dei tassi, i guadagni potrebbero risultare limitati.
Previsioni Prezzo Rame: Carenza di Offerta e Domanda Elettrica Sostengono i Prezzi
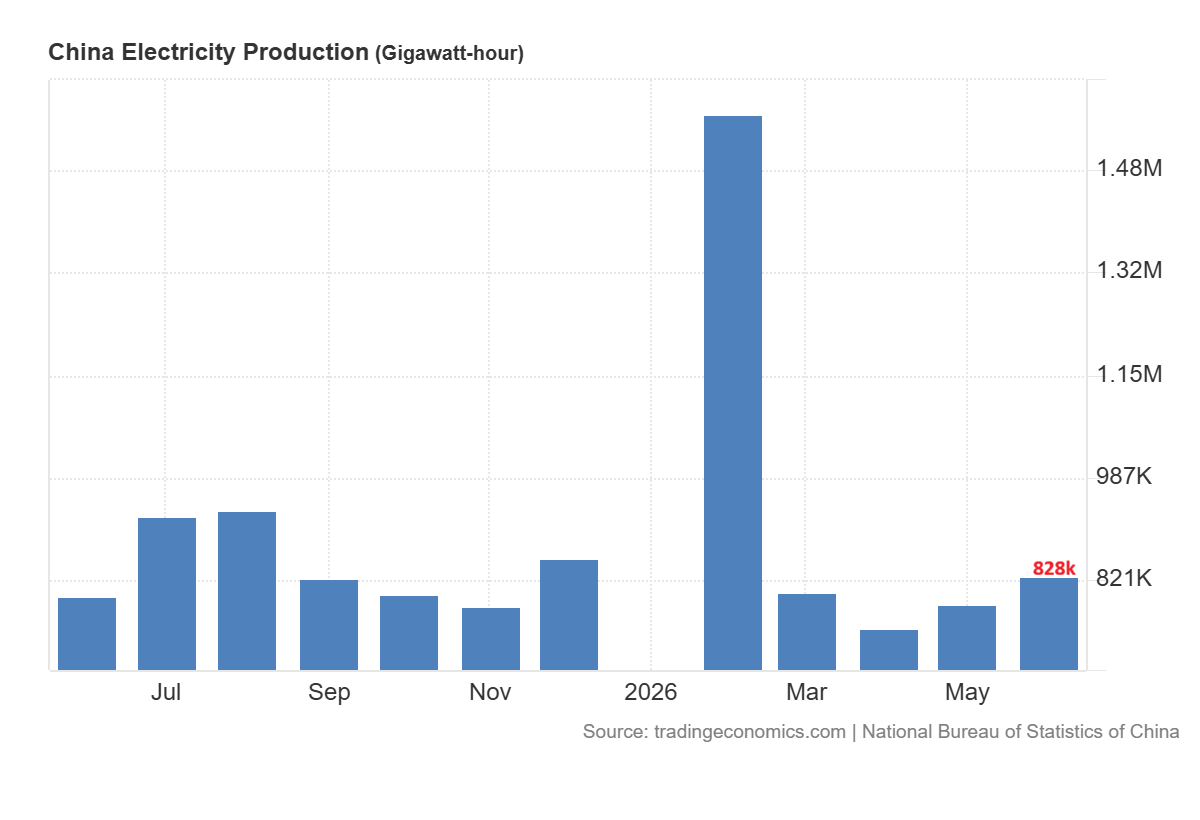
Il rame è ancora sostenuto dall’aumento della domanda elettrica e dalle restrizioni sull’offerta fisica. A luglio la generazione elettrica della Cina è cresciuta del 4,6% rispetto al mese precedente, raggiungendo 827.600 GWh.
Nel primo semestre 2026 la quota del carbone nella generazione elettrica cinese è stata relativamente bassa, al 49,7% rispetto al 65,5% del 2016. Le rinnovabili hanno fornito il 41,2%, con eolico e solare al 24,6%. Il rame beneficia di una domanda enorme proveniente dall’espansione delle fonti rinnovabili, delle reti elettriche e dei data center. Questa domanda aumenta anche la necessità di accumulo tramite batterie.
Il mercato fisico del rame è inoltre molto ristretto. Nel 2025 le importazioni statunitensi di rame raffinato sono salite dell’80% a 1,64 milioni di tonnellate e nei primi cinque mesi del 2026 si è registrato un ulteriore aumento del 13% a 763.000 tonnellate. Ciò significa che oggi il 58% del rame mondiale in forma di scorte visibili si trova nei magazzini degli Stati Uniti.
Le scorte a Shanghai sono diminuite da 433.458 tonnellate a marzo a 69.610 tonnellate, mentre le scorte LME sono calate da oltre 400.000 tonnellate a maggio a 262.000 tonnellate. Questo cambiamento può contribuire a sostenere i prezzi del rame, ma la decisione definitiva sui dazi USA potrebbe generare elevata volatilità.
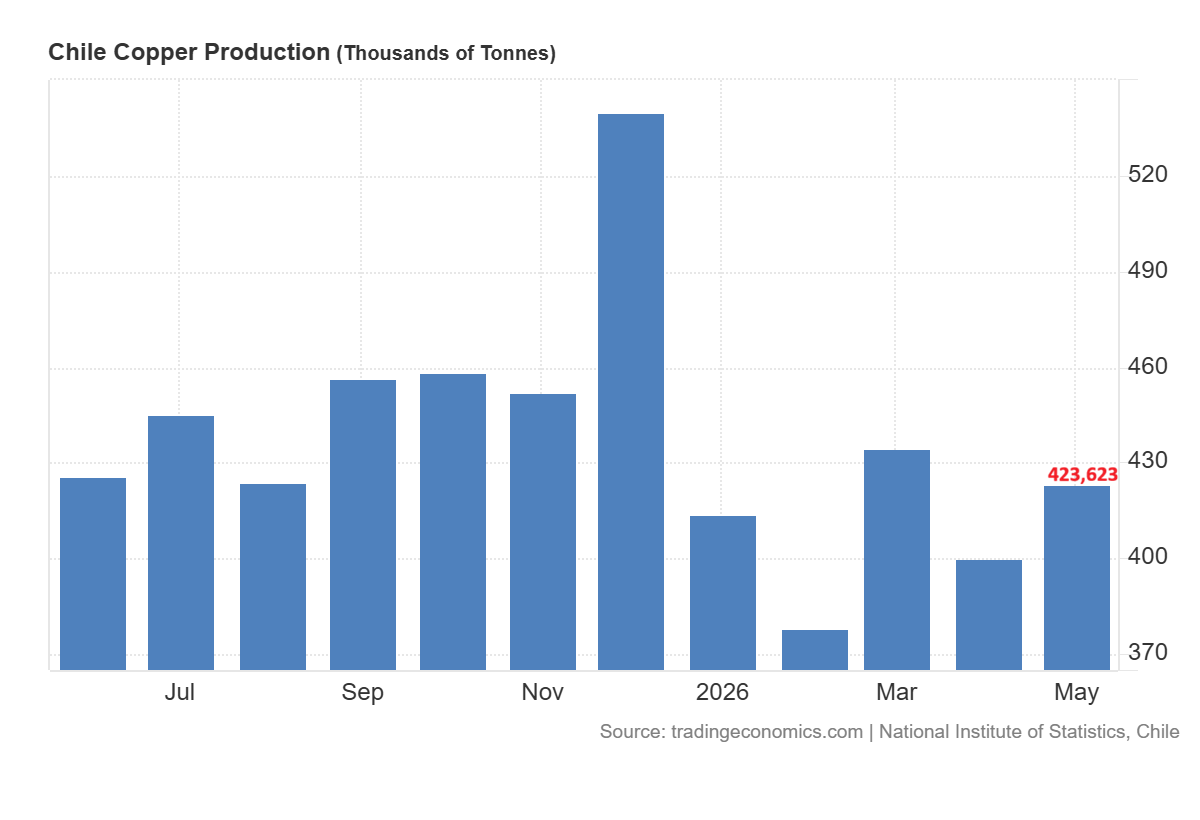
Inoltre, l’offerta dalla Cile è bassa. Gli ultimi dati disponibili mostrano che la produzione è diminuita del 12,9% su base annua, a 423.623 tonnellate a maggio.
Analisi Tecnica Rame: Configurazione Rialzista Punta a Nuovi Rialzi
Dal punto di vista tecnico, il prezzo del rame si è consolidato in una solida formazione rialzista tra $6,20 e $6,70. Una rottura al di sopra di $6,70 aprirebbe la strada a un forte slancio verso l’area dei $7. La formazione di spalle inverse e la successiva forte fase di consolidamento indicano che i prezzi del rame potrebbero accelerare nei prossimi mesi.
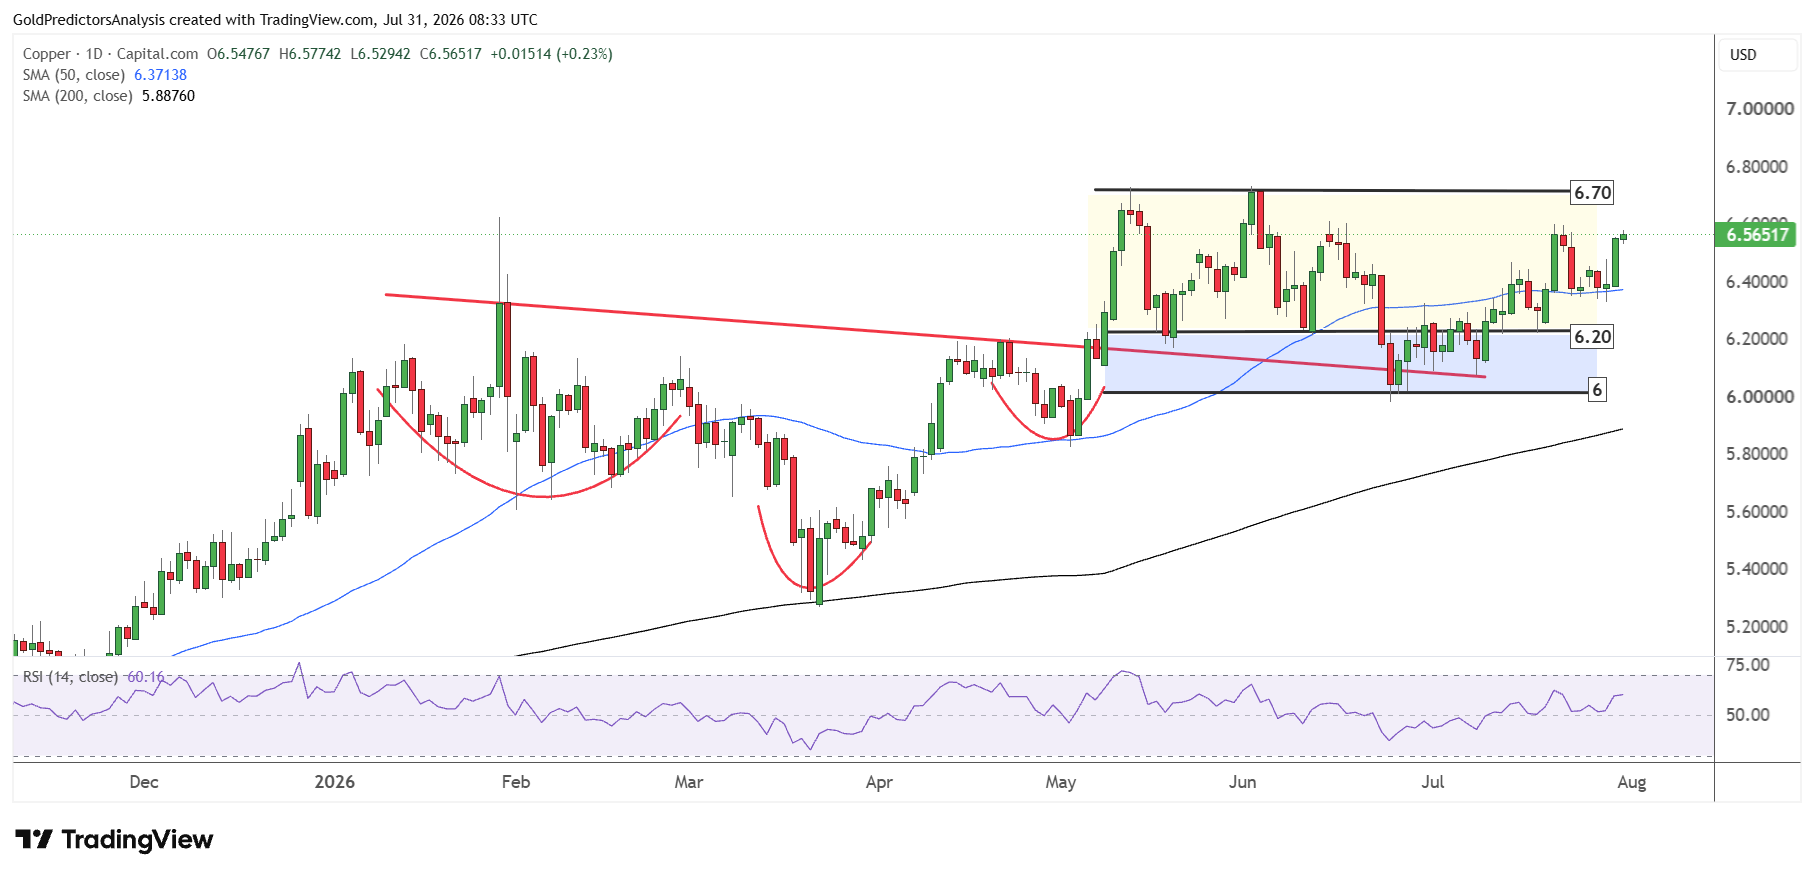
L’RSI rimane inoltre sopra la linea mediana, evidenziando un trend positivo. Il prezzo ha già superato la SMA a 50 giorni. Ciò indica ulteriormente che lo slancio a breve termine sul rame resta positivo.
Previsioni Prezzo Litio: I Riavvii delle Miniere Pesano sui Prezzi Nonostante la Forte Domanda EV
Il mercato del litio affronta pressioni dall’offerta a breve termine, ma gli indicatori di domanda restano positivi. Il prezzo del carbonato di litio è sceso di oltre il 20% dal picco del 2026, pur rimanendo ben al di sopra del minimo del 2025. La pressione dal lato della domanda sul litio rimane presente.
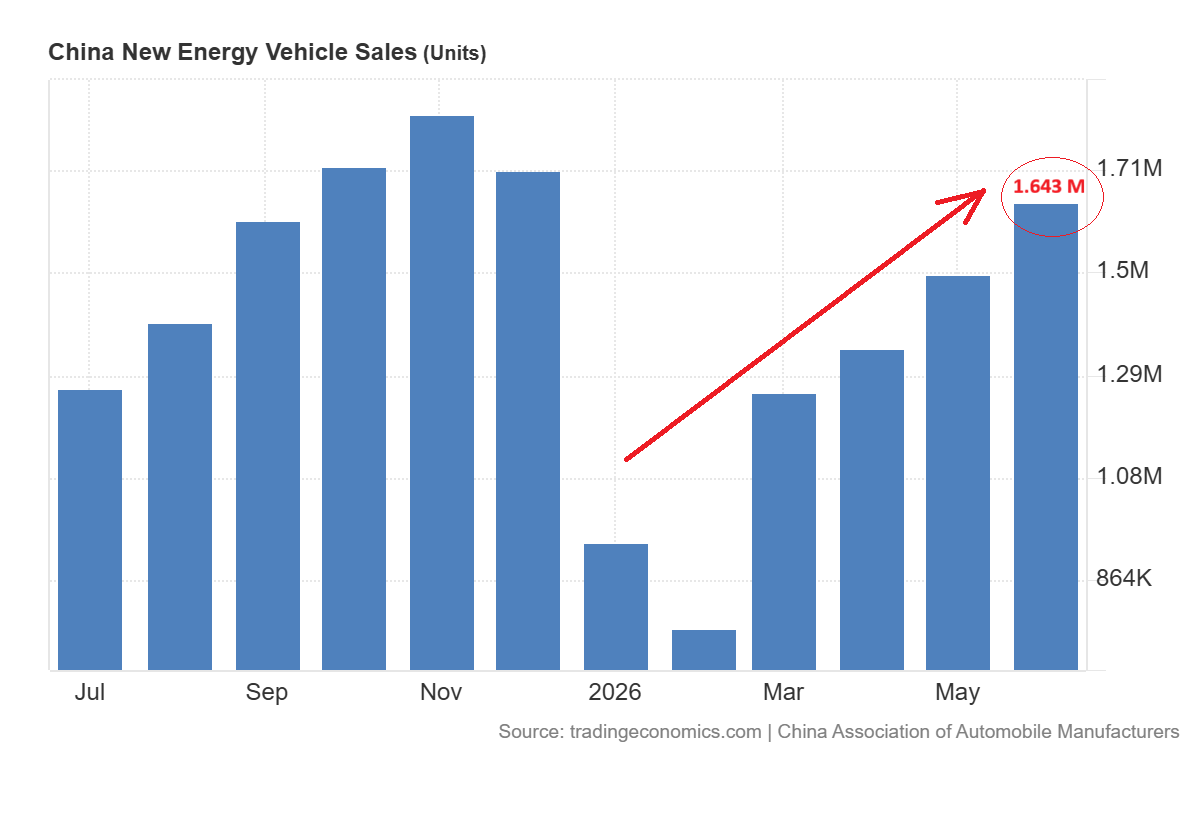
Il grafico sottostante conferma che la Cina ha venduto 1.643.000 veicoli a nuova energia, un aumento del 23,6% rispetto all’anno precedente. Le vendite di veicoli a nuova energia sono in crescita continua da febbraio 2026.
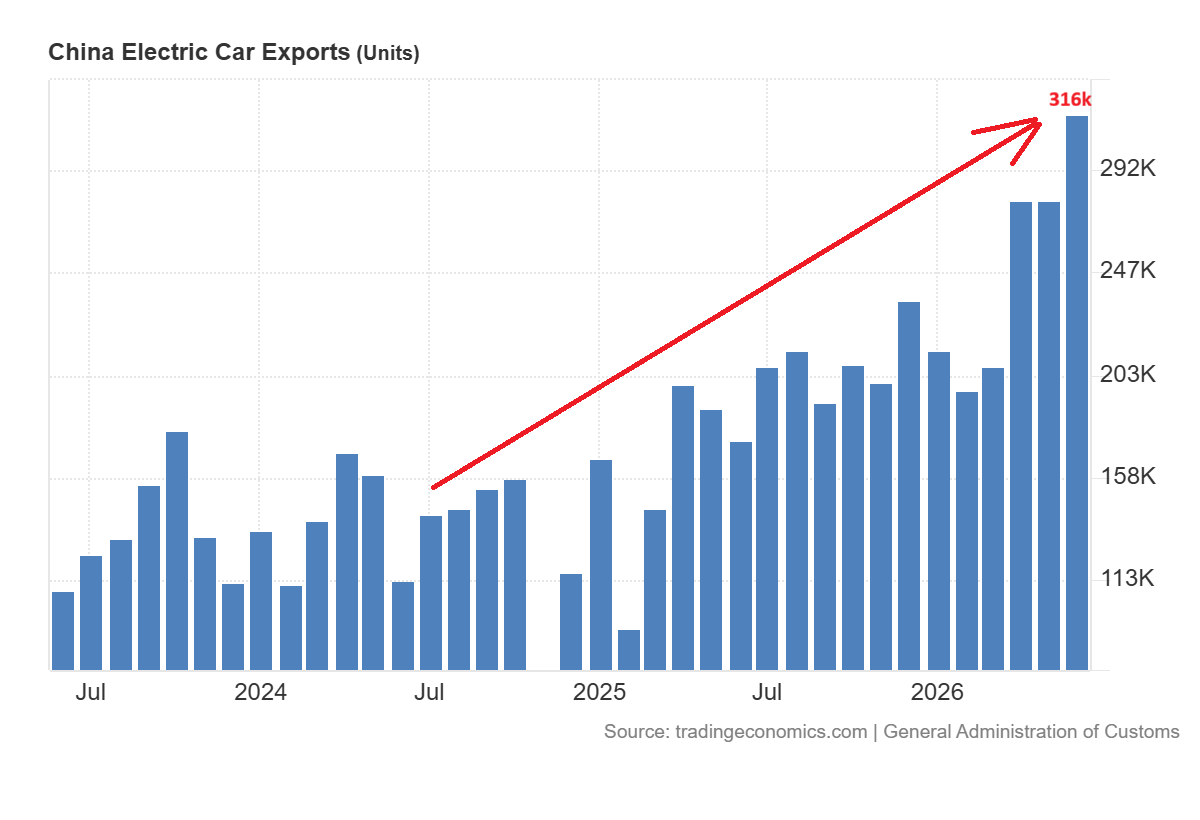
Le esportazioni di auto elettriche sono inoltre in forte aumento, raggiungendo un record di 315.590 unità a giugno rispetto a 278.688 unità a maggio. Questa tendenza si è rafforzata negli ultimi tre mesi a seguito della guerra USA-Iran, con crescenti preoccupazioni su benzina e diesel.
Un’altra fonte di domanda è l’accumulo di energia tramite batterie. I ricavi di CATL dal business dello storage sono aumentati dell’88% a CNY 53 miliardi nella prima metà del 2026 e rappresentano quasi un quarto dei ricavi della società. Tuttavia a CATL è stato concesso il diritto di riprendere l’attività di estrazione del litio a Jianxiawo.
La miniera avrà una capacità produttiva annua di circa 46.000 tonnellate di carbonato di litio, pari a circa il 3% della domanda globale stimata nel 2025. Bald Hill e Finniss stanno inoltre riaprendo la produzione in Australia. Questo potrebbe mantenere la pressione sul litio finché la domanda non assorbirà la nuova offerta.
Analisi Tecnica Litio: Permane la Pressione Ribassista
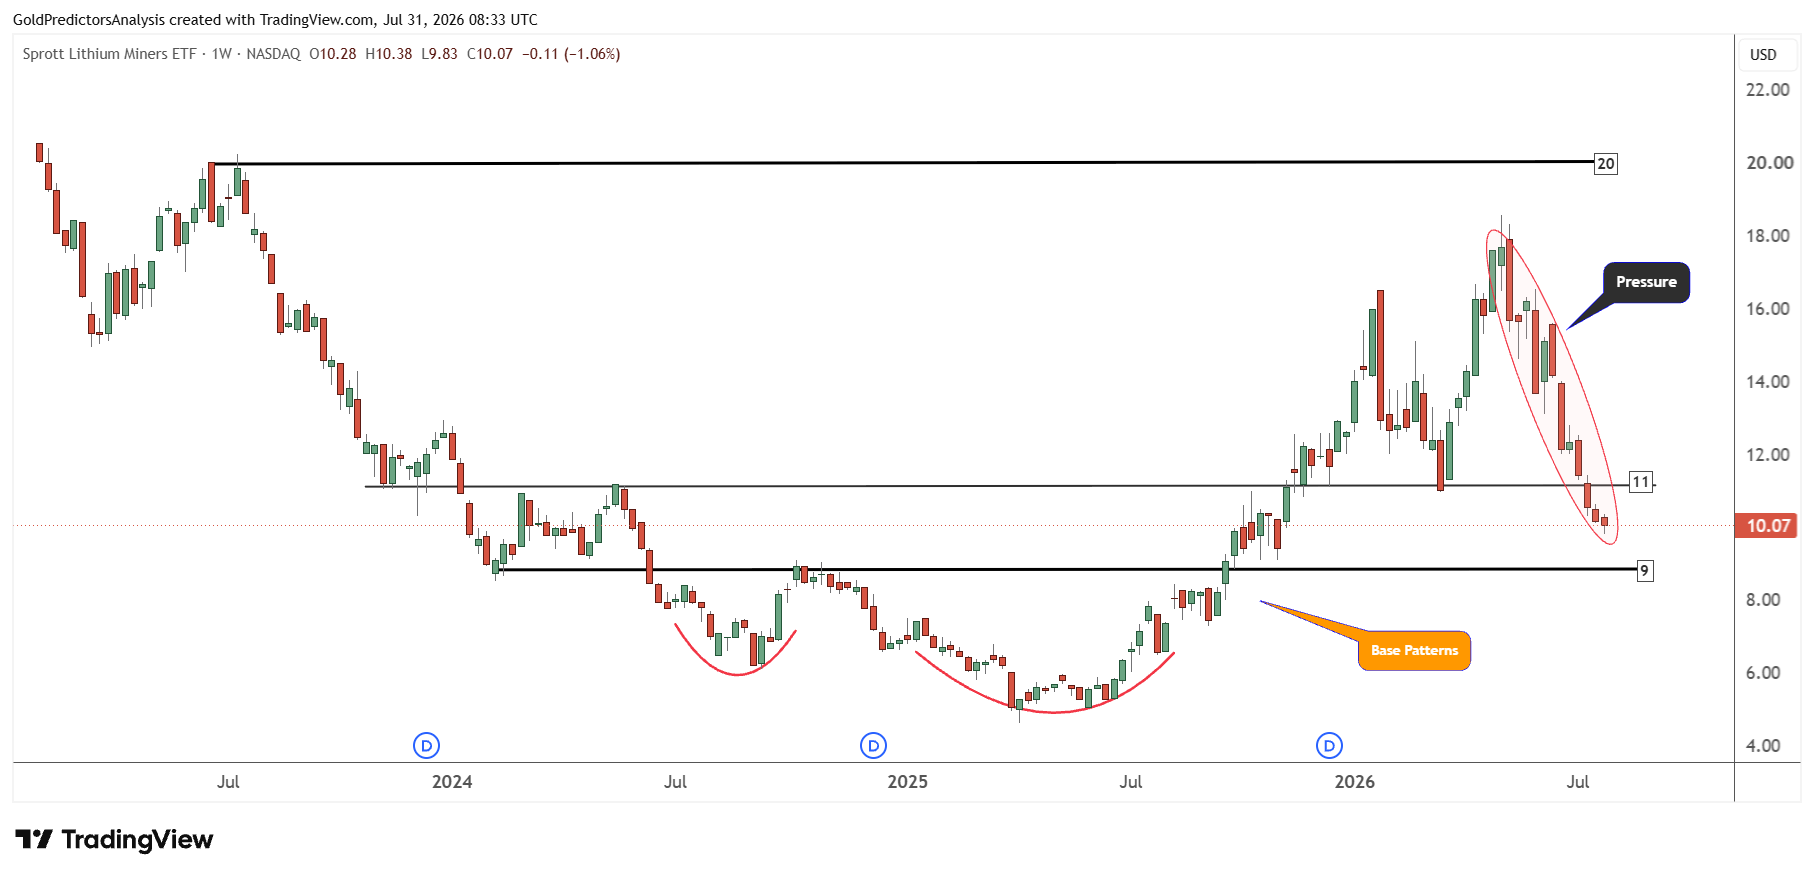
I prezzi del litio sono rimasti sotto pressione dal picco del 4 maggio 2026. Questa debolezza nel mercato del litio è osservabile tramite gli Sprott Lithium Miners, che mostrano come il prezzo abbia già violato il supporto a $11.
Un recupero al di sopra di $11 spingerebbe i prezzi più in alto. Nonostante questo supporto, il mercato del litio resta sottoposto a estrema pressione ribassista, come evidenziato dall’area ombreggiata in rosso.
Previsioni Prezzo Uranio: L’Espansione Nucleare Sostiene la Domanda a Lungo Termine
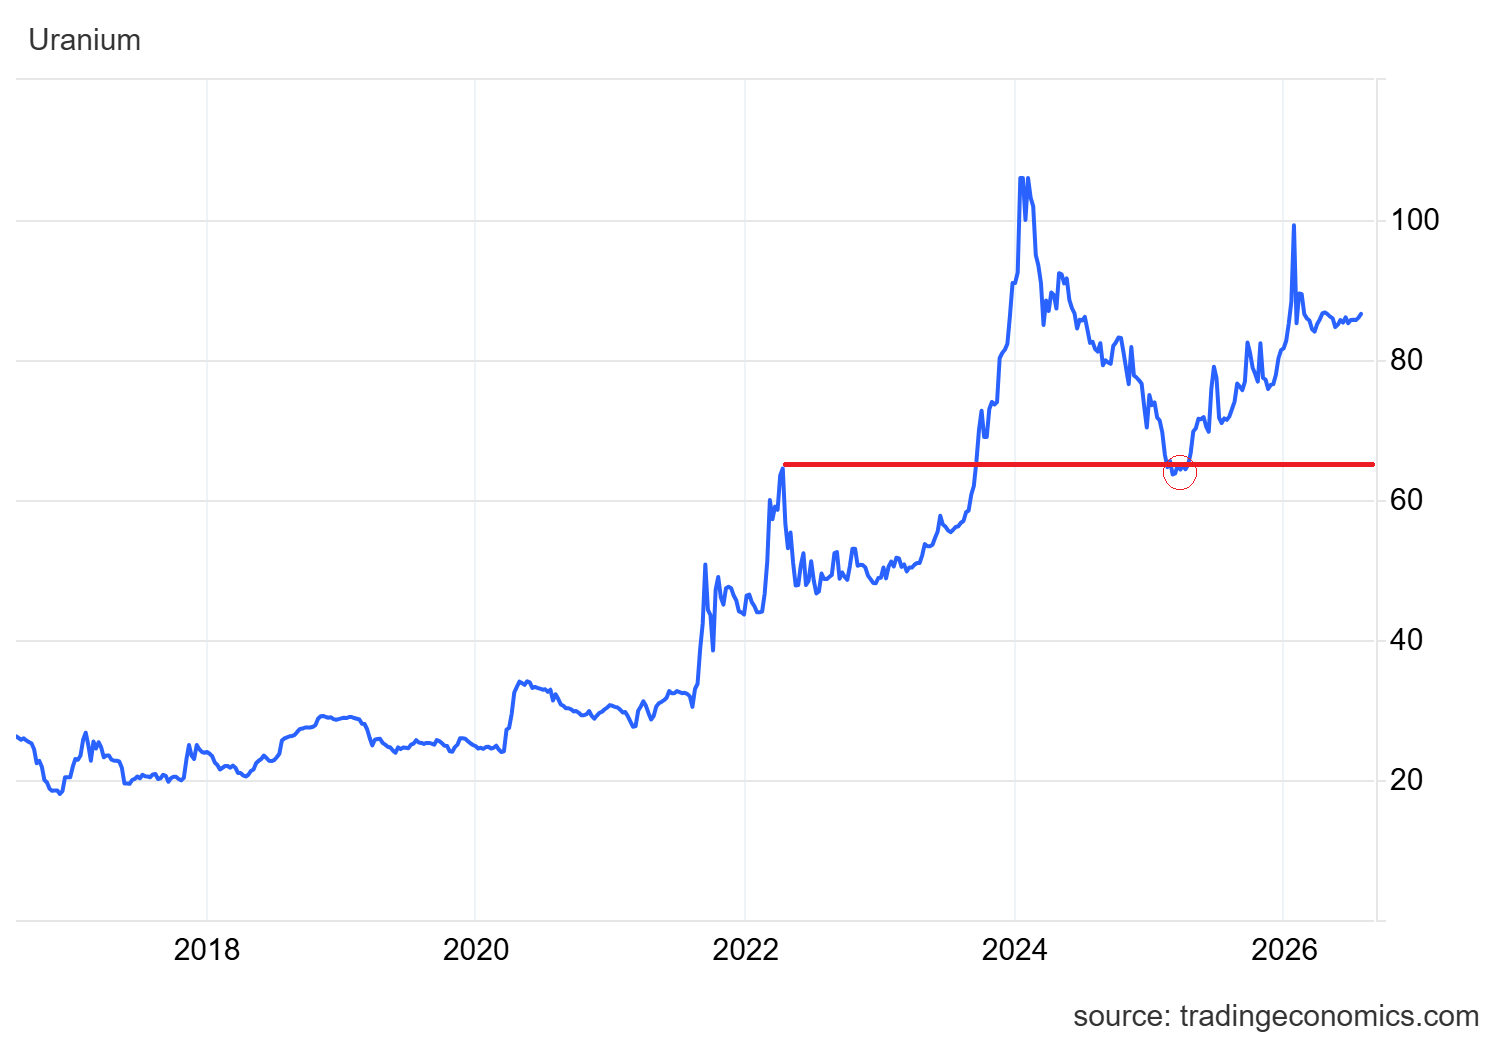
L’uranio è più stabile rispetto al litio. Il prezzo si attestava intorno a $86,60/lb e resta oltre il 20% in rialzo rispetto a un anno fa. Il rallentamento della domanda spot nel breve termine è dovuto al fatto che molte utility hanno contratti di lungo periodo già in essere. Tuttavia il quadro della domanda complessiva è positivo. Secondo i dati della World Nuclear Association, 80 reattori nucleari sono in costruzione nel mondo e altri 120 sono in fase di pianificazione.
La Cina mira a iniziare la produzione commerciale di SMR entro la fine del 2026. Cameco ha riavviato la produzione a Cigar Lake e ha confermato che manterrà la sua previsione produttiva per il 2026 di 17,5-18 milioni di libbre. Questo ha ridotto le preoccupazioni di offerta immediate. Tuttavia la proposta del Kazakhstan di ridurre la produzione del 10% potrebbe contribuire a mantenere la tensione sul mercato dell’uranio nel lungo periodo.
Analisi Tecnica Uranio: Supporto Chiave Segnala un Rimbalzo
I prezzi dell’uranio sono rimasti in un forte trend rialzista dal minimo del 2020. La recente impennata del 2025 ha spinto i prezzi verso l’area dei $100. Tuttavia il recupero del 2026 sta cercando di formare un fondo ed è pronto a muoversi nuovamente al rialzo.
La forza del mercato dell’uranio e l’importanza dell’attuale area di supporto sono osservabili anche tramite il paniere di azioni dell’uranio mostrato nel grafico sottostante.
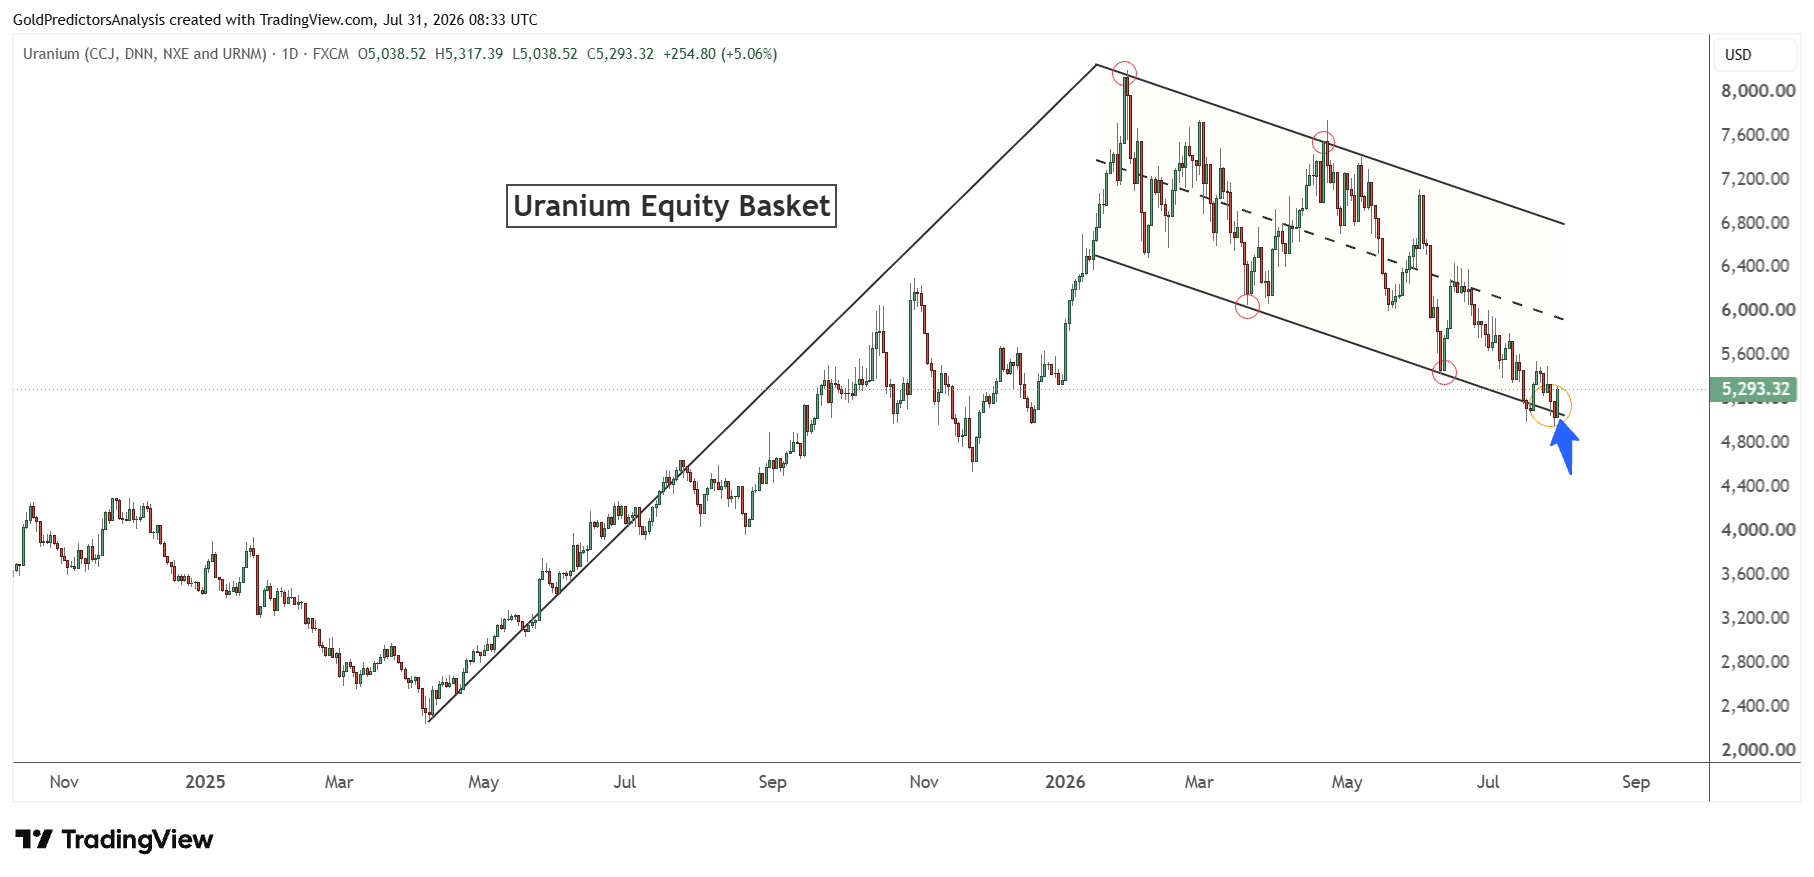
I prezzi hanno raggiunto il bordo inferiore del supporto attorno al livello 5.000, come discusso nella analisi precedente. Il prezzo sta ora formando supporto e iniziando un rimbalzo dalla regione attuale. Se il prezzo recuperasse sopra il livello 6.900, probabilmente confermerebbe un minimo nel mercato dell’uranio e inizierebbe un nuovo slancio rialzista.
Cosa Succede Dopo?
Rame, litio e uranio affrontano condizioni a breve termine differenti. Il rame conserva le prospettive più solide grazie a scorte ristrette, bassa offerta cilena, domanda dalle infrastrutture elettriche e momentum tecnico rialzista che sostengono prezzi più alti. Una rottura sopra $6,70 potrebbe aprire la strada verso l’area dei $7.
Il litio resta sotto pressione poiché i riavvii delle miniere aumentano l’offerta, ma le forti esportazioni di veicoli elettrici e la domanda per lo storage potrebbero limitare il ribasso. L’uranio ha un outlook a più lungo termine più stabile, dato che la costruzione di reattori continua a sostenere la domanda. La struttura tecnica dell’uranio è inoltre più rialzista rispetto ai mercati del litio e del rame, grazie ai rally consecutivi registrati a ogni correzione negli ultimi dieci anni.
Il rallentamento della Cina e la possibilità di un rialzo dei tassi da parte della Fed potrebbero mantenere i tre mercati volatili nel breve termine. Tuttavia il dollaro USA più debole, la crescente domanda di elettricità e l’investimento continuo in IA, energie rinnovabili e nucleare forniscono supporto positivo a lungo termine per queste materie prime.
Leggi di più: Copper, Uranium and Lithium Forecast: Bearish Pressure Builds Before the Next Rally