


Rame (XCU) viene scambiato vicino ai massimi storici, intorno a $6,70 per libbra, mentre le prospettive di domanda migliorano e la pressione sull’offerta aumenta. Il crescente consumo in India e la ripresa industriale in Europa stanno allargando la base della domanda globale. Le TC/RC negative indicano che il concentrato di rame resta scarso. Tuttavia, l’uso dei rottami in Cina potrebbe sostenere la produzione raffinata e limitare ulteriori rialzi dei prezzi. A mio avviso, il rame rimane rialzista sopra $6,50 ma il pattern a wedge crescente crea il rischio di correzione. Questo articolo esamina le prospettive di domanda, le restrizioni dell’offerta, il cuscinetto offerto dai rottami in Cina e i livelli chiave di prezzo che potrebbero definire la prossima mossa del rame.
Prospettive di Domanda del Rame: India ed Europa Allargano il Mercato
L’India Assicura Forniture mentre la Domanda Interna Cresce
La domanda di rame non dipende più da un solo grande mercato. L’India sta diventando un acquirente sempre più importante. Anche l’Europa mostra segnali iniziali di una ripresa industriale. Questi cambiamenti potrebbero creare una base di domanda più ampia e stabile.
L’India ha recentemente ripreso le trattative con lo Zambia su rame e altri minerali critici. Le discussioni includono i diritti minerari su un’area di circa 9.000 chilometri quadrati. L’India è già il secondo maggior importatore mondiale di rame raffinato. Entro il 2047 potrebbe essere importatrice netta di concentrato di rame in una forchetta tra il 91% e il 97%. Questa è la ragione per cui il governo cerca accesso diretto a risorse oltremare. Indica anche che la sicurezza delle forniture di rame è una questione strategica per l’India.
Questo è guidato dal consumo interno. Il consumo di rame in India nell’anno fiscale 2025 è stato di 1.878.000 tonnellate. La domanda è aumentata del 9,3% rispetto all’anno precedente. Il paese ha anche importato 230.000 tonnellate di prodotti semi-lavorati in rame. Queste importazioni suggeriscono un divario tra la domanda locale e la capacità di trasformazione nazionale.
Oggi le aziende stanno cercando di colmare questo divario. UltraTech ha lanciato il suo business Ultravolt di fili e cavi il 3 settembre. La società spenderà 18 miliardi di rupie (190,5 milioni di $). Aspira a diventare, entro cinque anni, una delle due maggiori aziende indiane nel settore dei cavi. Questo è un catalizzatore diretto per la domanda di rame. Traduce le politiche generali di investimento in potenziale manifatturiero fisico.
Copper Previsione del Prezzo
Ogni nuova analisi di Copper non appena viene pubblicata, il segnale tecnico di oggi e i livelli chiave, prezzo live — su un'unica pagina.
Vedi tutte le previsioni di CopperI Dati Economici dell’India Mostrano una Domanda di Rame Mista
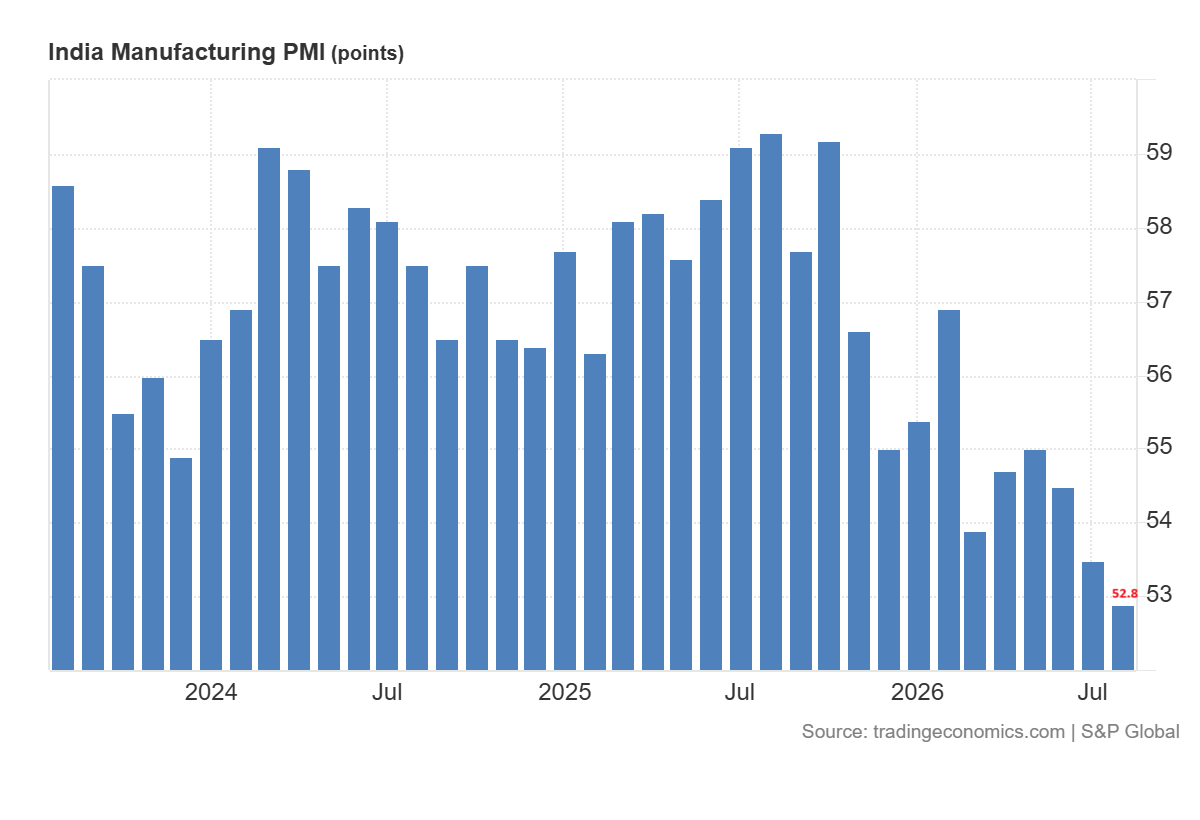
I dati di breve periodo sono contrastanti. Il PMI manifatturiero dell’India è sceso a 52,8 in agosto. Si tratta del livello più basso in cinque anni. Tuttavia, un valore sopra 50 indica ancora espansione.
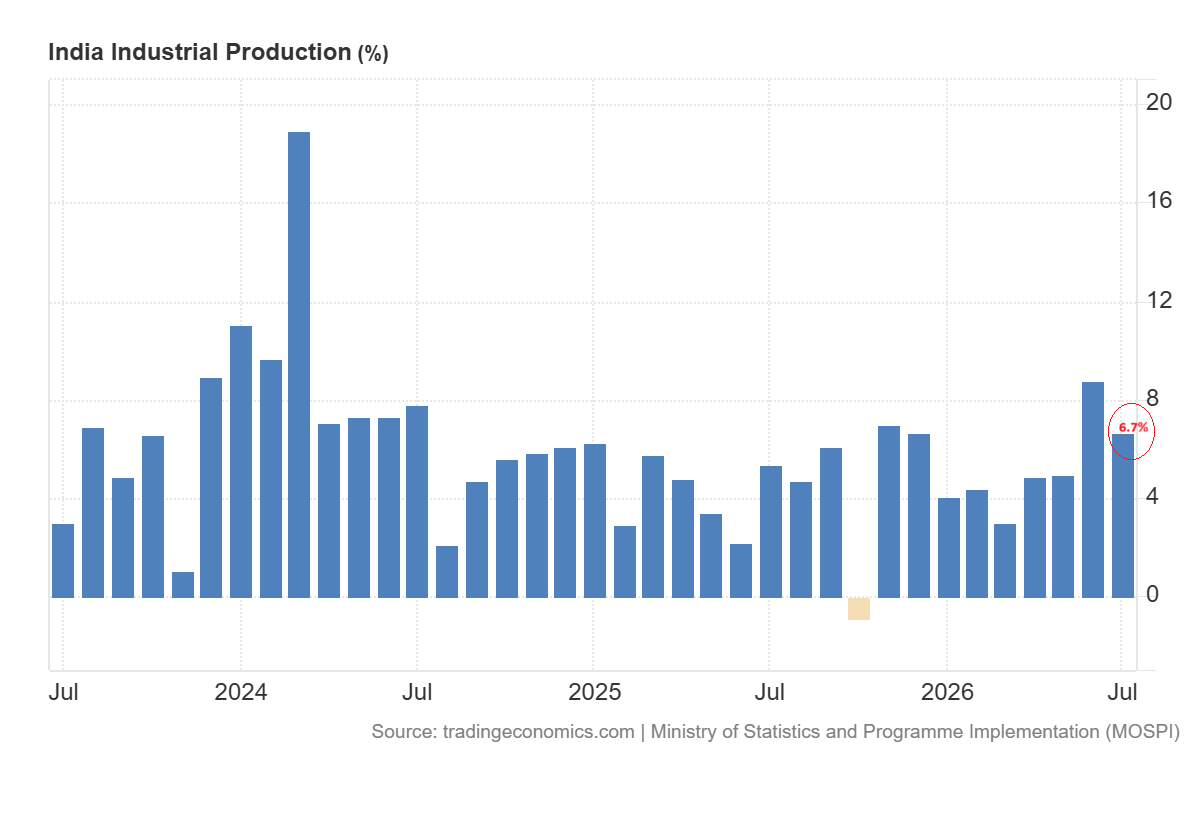
La produzione industriale in India è aumentata del 6,7% a luglio. Il ritmo di crescita è rallentato rispetto a giugno ma è rimasto al di sopra della previsione di mercato del 6%. Questo indica che la domanda di rame potrebbe continuare a crescere, ma gli acquirenti potrebbero non avviare un riacquisto aggressivo delle scorte.
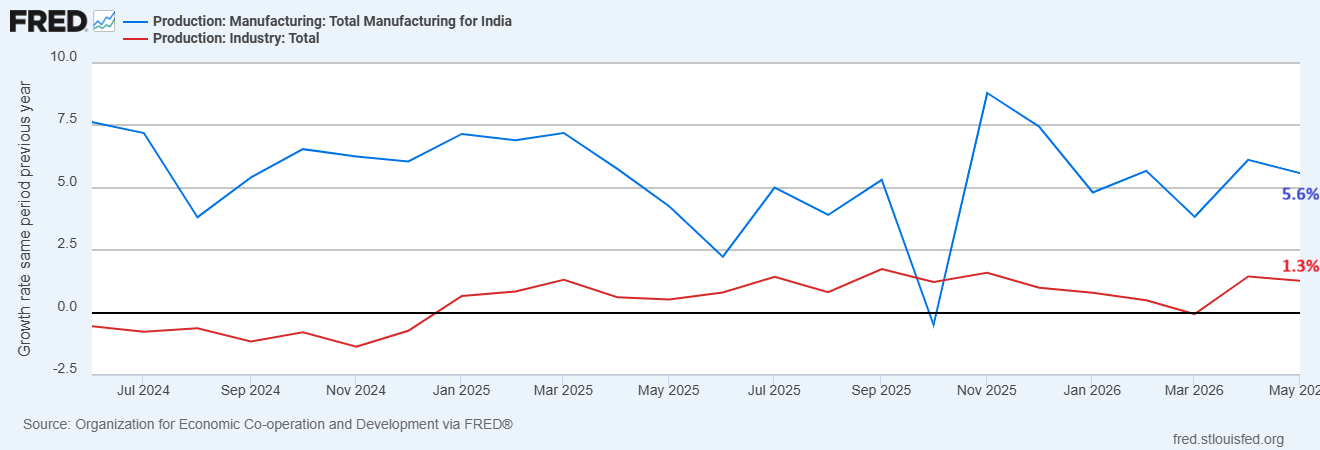
La produzione manifatturiera in India è cresciuta del 5,6% a maggio. La produzione industriale dell’OCSE è cresciuta di solo l’1,3%. Il divario mostra dove la domanda industriale si sta espandendo più rapidamente, ossia in India. A mio avviso, questi dati di produzione effettiva contano più di un singolo indice PMI mensile. Supportano la visione più ampia che la domanda di rame in India possa continuare ad espandersi mentre il paese costruisce capacità manifatturiere e cerca forniture oltremare.
L’Europa Aggiunge un Secondo Catalizzatore per la Domanda di Rame
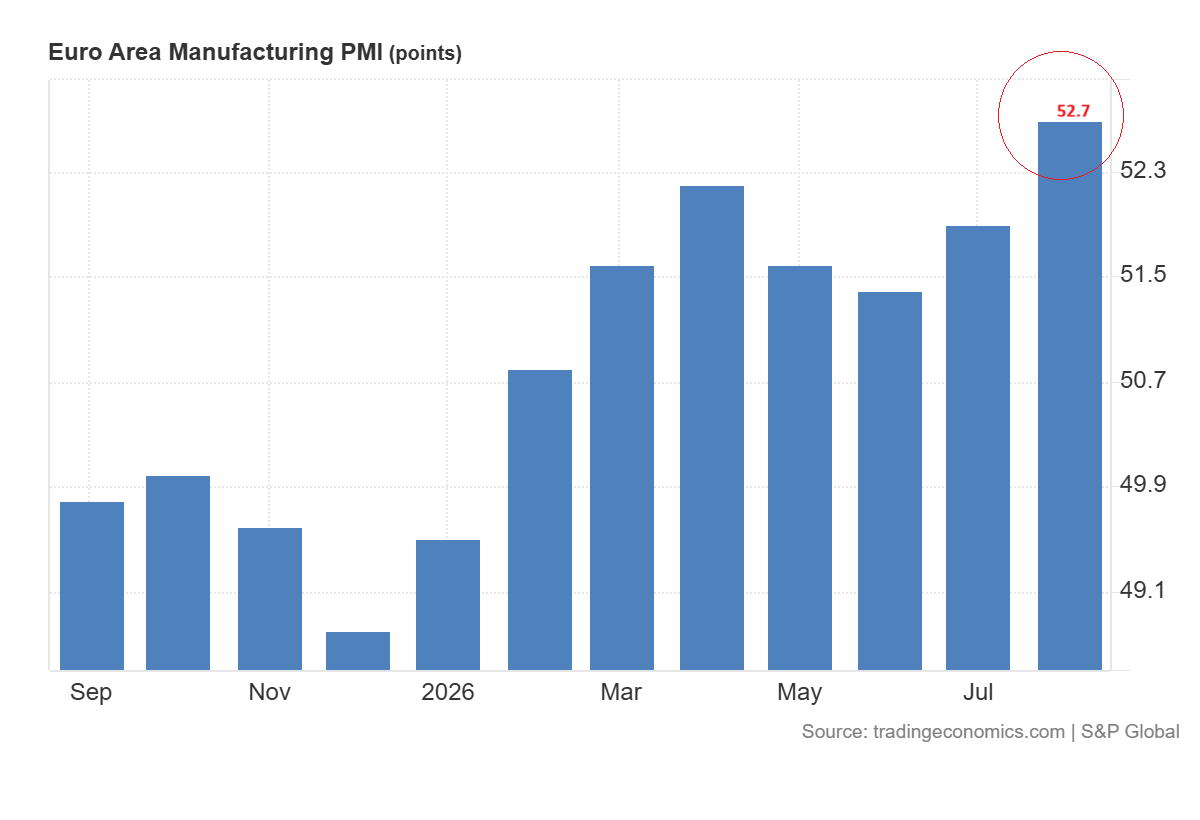
La seconda fonte di supporto proviene dall’Europa. Il PMI manifatturiero dell’area euro è salito a 52,7 in agosto da 51,9 a luglio. È la lettura più alta da maggio 2022. Anche i nuovi ordini sono cresciuti al ritmo più rapido dall’inizio del 2022. Il miglioramento è stato guidato da Germania e Francia, mentre Italia e Spagna sono rimaste deboli. Ciò indica che la ripresa è reale, ma non ancora sufficientemente ampia da eliminare il rischio sulla domanda.
Il principale catalizzatore arriverà quando l’India tradurrà le discussioni con lo Zambia in diritti minerari, investimenti o contratti di fornitura a lungo termine. I nuovi ordini europei fornirebbero un ulteriore supporto se continueranno a crescere. La combinazione di questi sviluppi potrebbe ridurre la dipendenza del rame da un singolo centro di domanda. Ma uno spostamento più profondo della manifattura in India o un’inversione degli ordini europei potrebbero ritardare questo cambiamento della domanda.
Prospettive di Offerta del Rame: Rottami e Margini delle Fonderie Rivelano la Vera Carenza
TC/RC Negative Segnalano un’Offerta di Concentrato Stretta
Prezzi del rame più alti non garantiscono la redditività lungo tutta la filiera. Il rame viene scambiato intorno a $6,70 per libbra il 7 settembre, cioè circa il 17% più alto di gennaio 2026.
Le tariffe di trattamento e raffinazione (TC/RC) indicano l’importo che i produttori pagano alle fonderie per la lavorazione del concentrato. Queste tariffe costituiscono normalmente una parte importante del reddito di una fonderia. Diventano negative se le fonderie competono eccessivamente per la quantità limitata di concentrato.
Platts ha quotato la tariffa per il concentrato pulito in Cina a meno 132 $ per tonnellata il 9 luglio. È stato il livello più basso dall’inizio delle serie storiche. Le fonderie stavano pagando per il privilegio di processare il concentrato. Il problema potrebbe peggiorare: tre nuove linee di fusione cinesi con una capacità complessiva di 800.000 tonnellate l’anno dovrebbero entrare in funzione nel quarto trimestre. Più capacità rincorrerà la stessa limitata quantità di materia prima.
La Cina Usa i Rottami per Sostenere la Produzione di Rame Raffinato
Tuttavia, se le TC/RC sono negative, non significa necessariamente una carenza di rame raffinato. La Cina può utilizzare rottami, anodi di rame e altri feedstock. Le fonderie cinesi hanno iniziato a utilizzare più materiale proveniente dal settore dei rottami nella prima metà del 2026. In totale, sono state importate 1.240.000 tonnellate di rottami di rame in quel periodo. Si tratta di un aumento dell’8,3% rispetto a un anno fa.
I dati mensili più recenti raccontano il ruolo critico dei rottami. A luglio, la Cina ha importato 219.100 tonnellate di rottami di rame. Queste importazioni sono aumentate del 3,9% rispetto a giugno e del 15,3% rispetto all’anno precedente. Nonostante ciò, la produzione di catodi a luglio è diminuita dell’1,6% a 1.126.800 tonnellate. Il risultato è stato deludente rispetto alle stime di produzione. È stato segnalato che le fonderie hanno avuto problemi a reperire gli anodi di rottame necessari e che la produzione è stata ridotta anche per manutenzione.
Scenari di Prezzo del Rame e Segnali Chiave da Monitorare
Questo può portare a due diversi scenari. La produzione raffinata può essere mantenuta con forti importazioni di rottami. Questo impedirebbe al problema del concentrato di propagarsi sul mercato dei catodi. In tal caso, i prezzi del rame potrebbero avere difficoltà a proseguire il rally.
Al contrario, una bassa disponibilità di rottami rimuoverebbe il principale cuscinetto. Le fonderie potrebbero dover ridurre la produzione a causa dei bassi margini. La carenza si trasferirebbe allora sul metallo raffinato, fornendo un fattore rialzista molto più potente.
L’indice dei prezzi del rame grezzo ha raggiunto circa 162 a luglio 2026. L’IPP dei prodotti in rame si è attestato intorno a 151. Quindi il rame grezzo è salito più velocemente dei prezzi dei prodotti in rame a valle.
A mio avviso, la disponibilità di rottami è oggi uno degli indicatori più utili per il rame. Il concentrato è chiaramente scarso. La domanda chiave è se i rottami potranno continuare a sostenere alti livelli di raffinazione. Occorre monitorare da vicino le importazioni cinesi di rottami, la produzione mensile di catodi e le TC/RC spot.
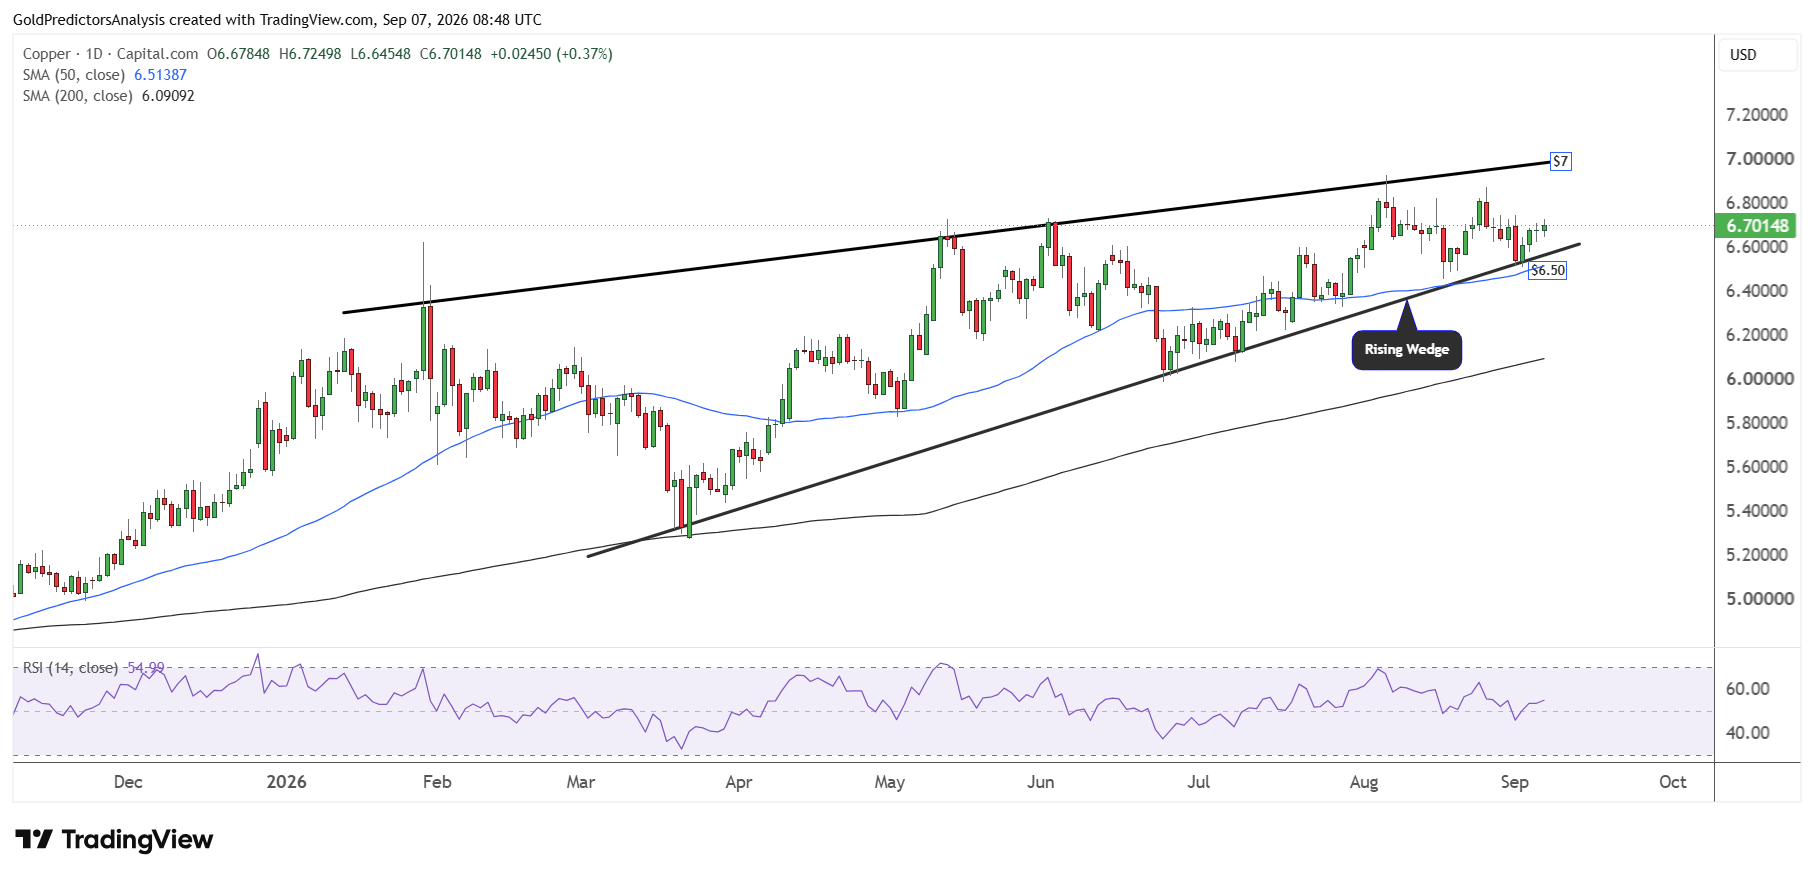
I prezzi del rame restano forti a livelli record e si sono consolidati in un range stretto tra $6,50 e $6,90 da agosto 2026. Questo consolidamento all’interno di un’azione di prezzo costruttiva e rialzista indica compressione dei prezzi. Pertanto, una rottura sopra $6,90 potrebbe offrire un forte slancio verso $7,50, ma una rottura sotto $6,50 potrebbe aprire la strada verso l’intervallo $6,00–$6,20 nel breve termine.
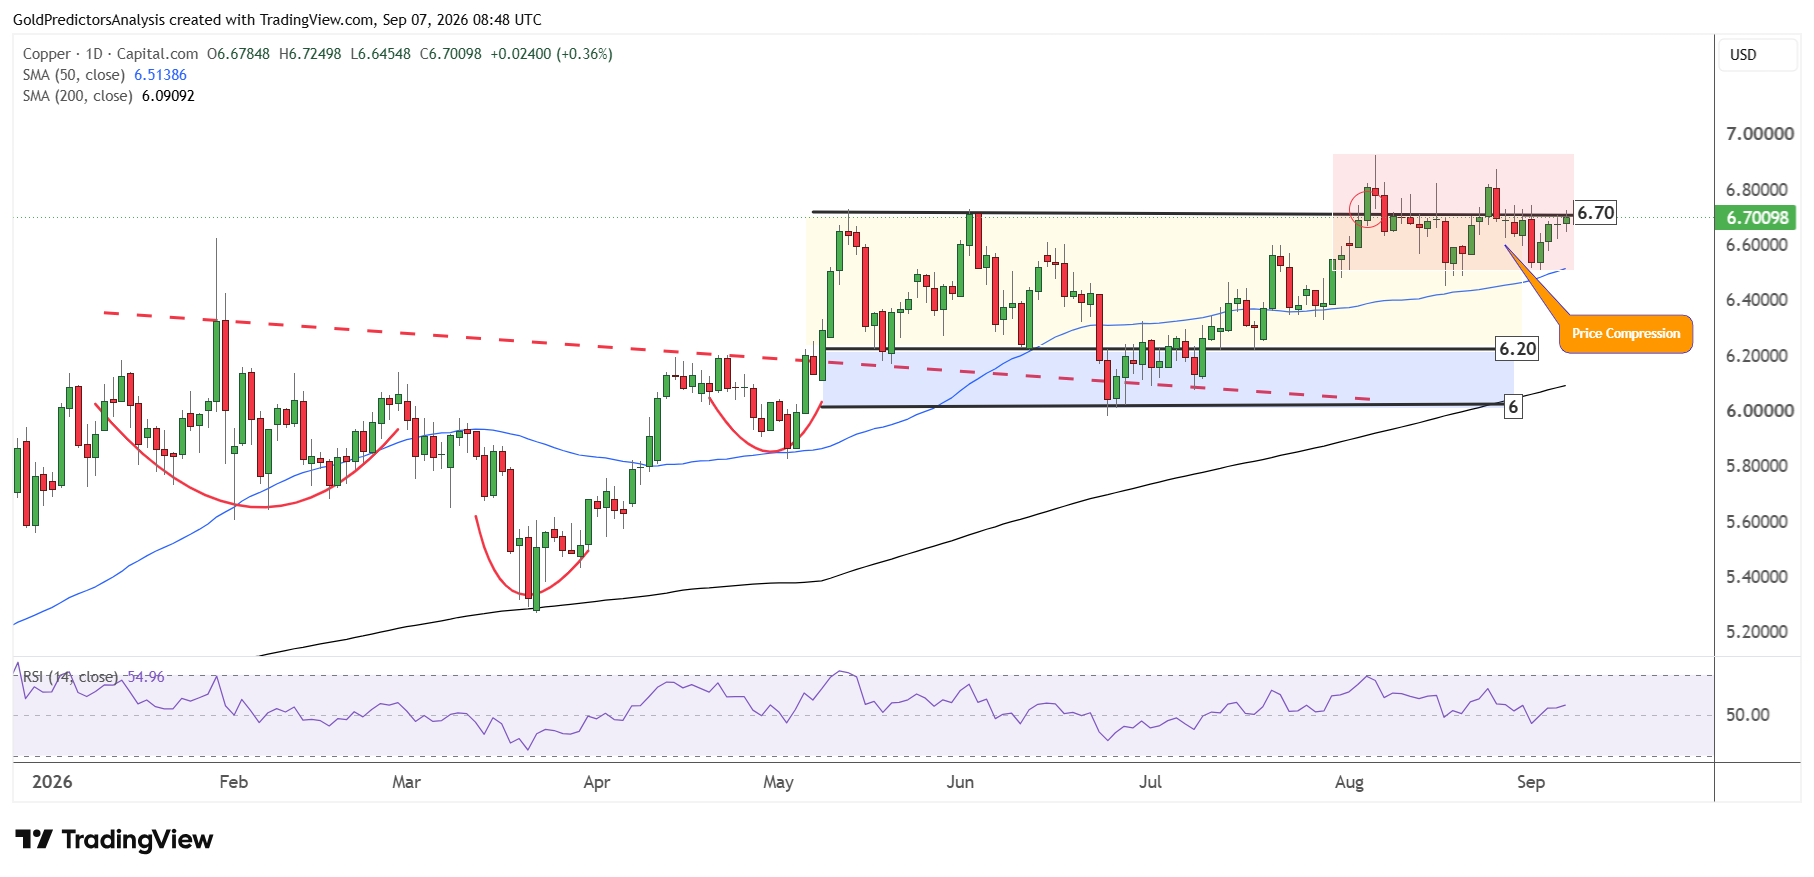
L’RSI rimane sopra la linea mediana, il che indica ulteriore rally nel breve termine. Ma il prezzo sta formando un pattern a wedge crescente dai massimi di gennaio 2026. Finché il supporto a $6,50 regge, i prezzi potrebbero salire verso l’area di $7 nel breve termine. Una confermata rottura sopra $7,00 aprirebbe la strada a un forte rally verso $7,50. Ma una rottura sotto $6,50 indicherebbe una rapida discesa verso l’area di $6,00. Una rottura sotto $6,00 potrebbe aprire la strada a un forte calo verso la regione di $5,30.
Cosa Monitorare Ora
Il rame mantiene un outlook rialzista, ma il mercato affronta ancora rischi nel breve termine. Il consumo in aumento in India e la ripresa industriale in Europa stanno allargando la base della domanda. Allo stesso tempo, le TC/RC negative confermano una grave carenza di concentrato di rame. Ma le consistenti importazioni di rottami potrebbero aiutare la Cina a mantenere la produzione raffinata e a limitare ulteriori rialzi dei prezzi. Il mercato deve monitorare attentamente la disponibilità di rottami, la produzione di catodi e i margini delle fonderie.
A mio avviso, il rame rimane rialzista fintanto che il prezzo resta sopra $6,50. Una rottura sopra $7,00 potrebbe scatenare un forte rally verso $7,50. Tuttavia, il pattern a wedge crescente aumenta il rischio di correzione. Una rottura sotto $6,50 potrebbe spingere il prezzo verso l’area $6,00–$6,20.
Leggi anche: Le previsioni: $7,50 è il prossimo obiettivo sul rame nonostante i rischi della Fed?